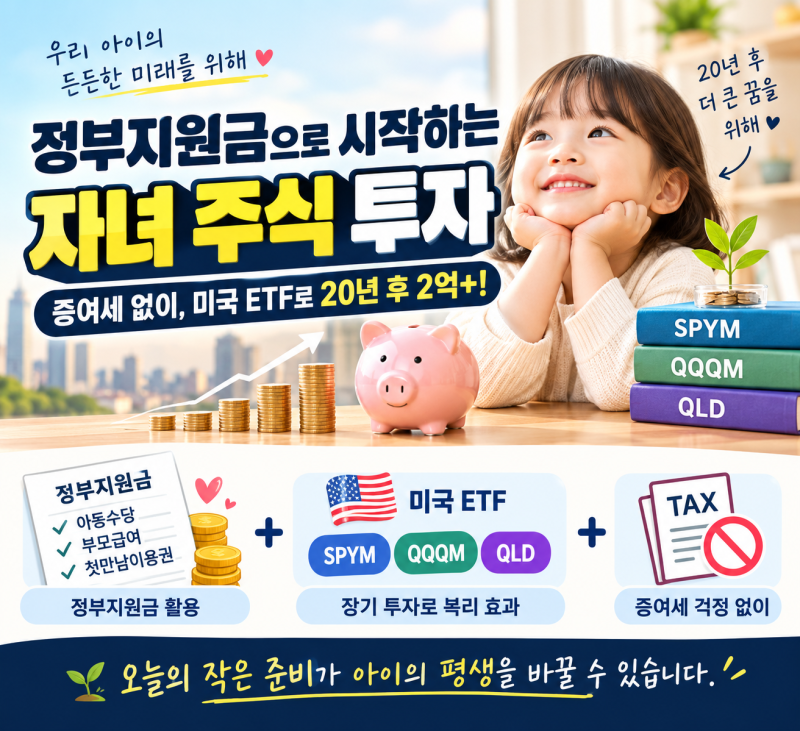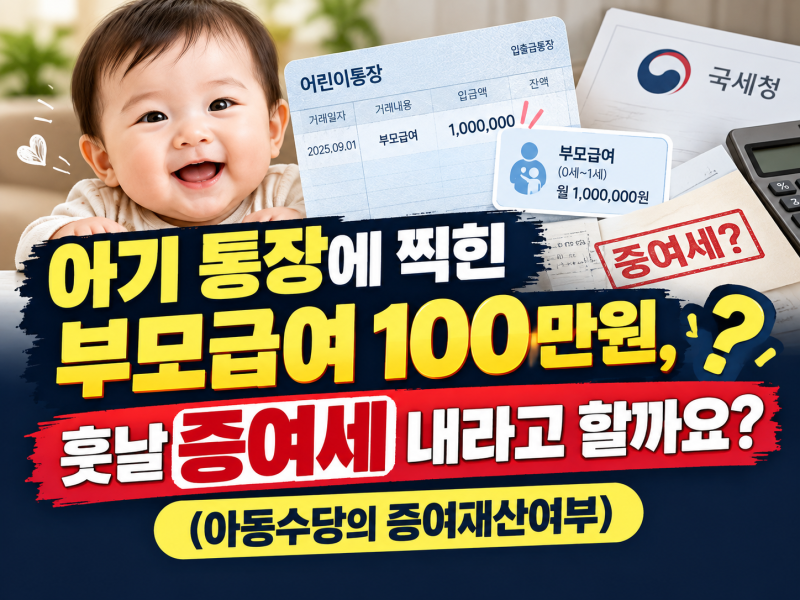
부모수당과 아동수당은 저출산고령사회위원회 정책 및 아동수당법에 따라 지급되는 국가 복지급여입니다. 국가나 지방자치단체에서 받은 재산은 상속세 및 증여세법에 따라 비과세로 분류되어, 수당을 받는 그 순간에는 증여세 대상이 아닙니다. 이 수당들은 양육을 돕기 위한 목적으로 지급되며, 최근 아동수당은 만 9세 미만에게 월 10만 원에서 13만 원, 부모급여는 만 0세 월 100만 원, 만 1세 월 50만 원이 지급됩니다.
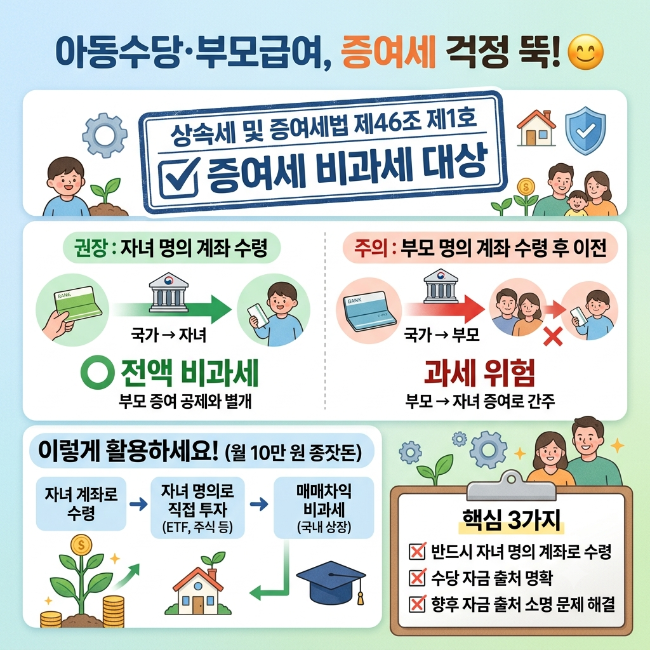
블로거들은 국가급여가 비과세임에도 불구하고, 부모 통장을 거쳐 자녀 통장으로 옮겨질 경우 증여재산공제 한도에 포함될 수 있다는 점을 강조합니다. 특히 미성년 자녀의 경우 10년간 2천만 원의 공제 한도가 적용되므로, 부모 통장에서 자녀 통장으로 이체된 금액은 증여로 간주될 수 있습니다. 반면, 자녀 계좌로 수당을 직접 지급받으면 국가가 준 돈이라는 점이 명확하여 비과세 근거가 뚜렷해진다는 의견이 지배적입니다.
세무서 소명에 대비하기 위해서는 부모급여와 아동수당을 자녀 명의 계좌로 직접 지급받고, 매년 통장 거래내역서를 발급받아 보관하는 것이 좋습니다. 또한, 수당 신청 내역 및 지급 결정 통지서와 같은 관련 서류를 함께 모아두면 추후 소명 시 유용합니다. 용돈이나 세뱃돈 등 다른 입금과 섞이지 않도록 국가급여 통장을 별도로 관리하는 것이 세무 조사에 대비하는 현명한 방법입니다.