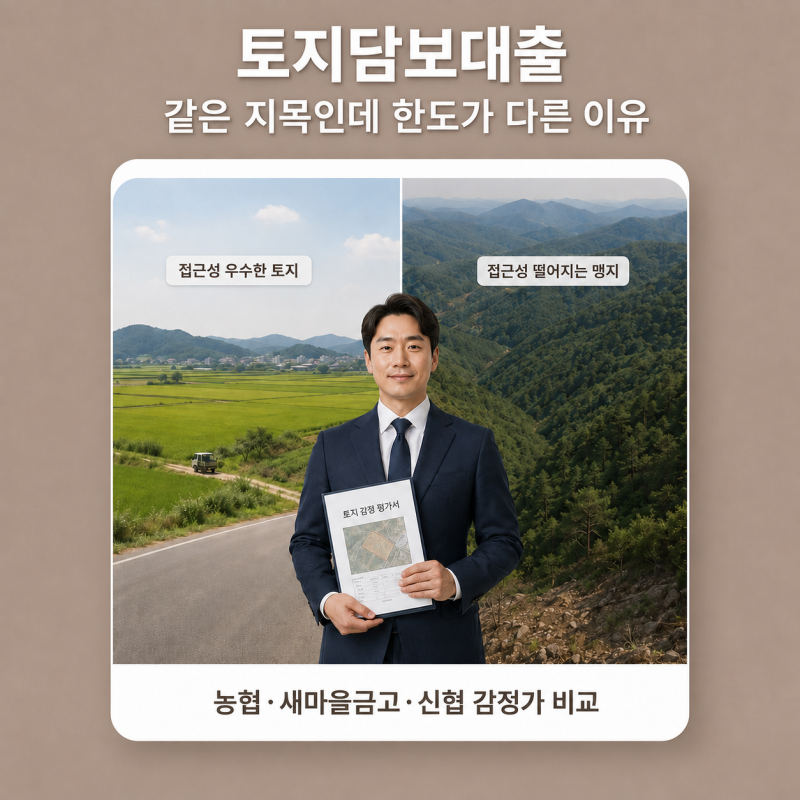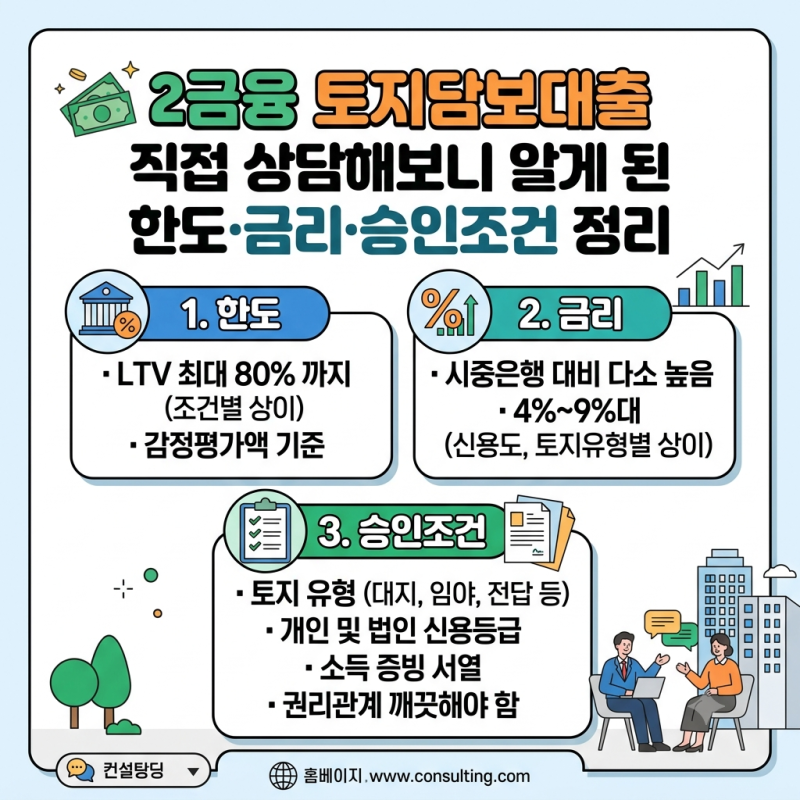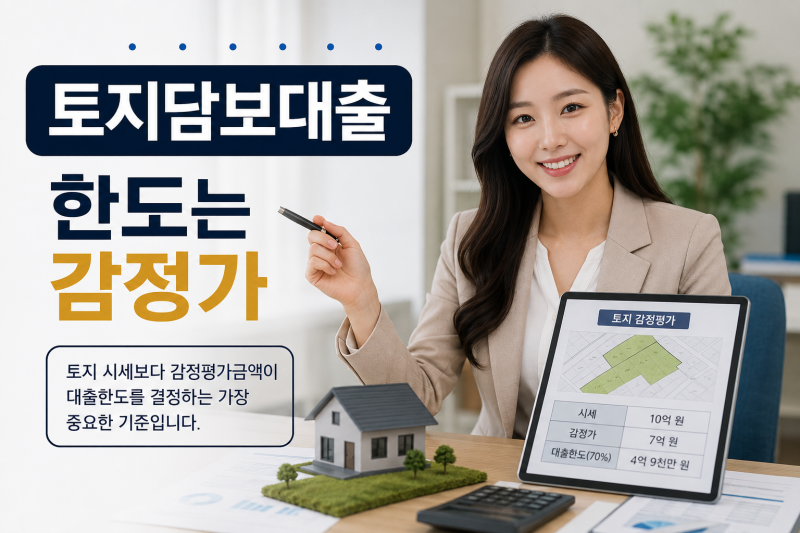

농협 토지담보대출은 주택담보대출과 달리 토지의 지목(대지, 농지, 임야 등), 도로 접면 여부, 자금 용도, 신청자의 사업자 자격 유무에 따라 승인 여부와 한도가 크게 달라집니다. 특히 2금융권인 지역농협은 1금융권에 비해 담보 비율(LTV) 설정이 유연하여 많은 분들이 토지를 활용한 자금 확보를 위해 문의하고 있습니다. 토지담보대출은 공시지가가 아닌 금융기관이 산정한 감정가를 기준으로 한도와 금리가 결정되는 특징이 있습니다.
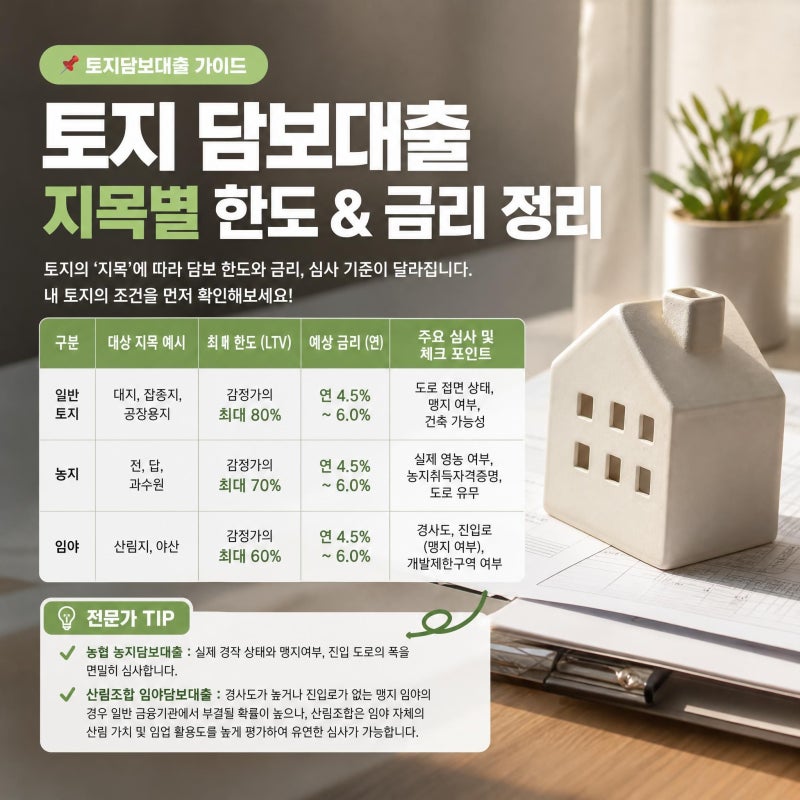
블로거들은 농협 토지담보대출 시 NH농협은행과 지역 농·축협의 차이점을 명확히 구분하여 비교해야 한다고 강조합니다. 같은 농협 계열이라도 취급 가능 지역, 감정평가 방식, 내부 심사기준이 다를 수 있어 한 지점에서 부결되더라도 다른 조합에서 승인될 가능성이 있기 때문입니다. 또한, 토지 종류별로 감정가 대비 한도와 예상 금리가 다르며, 실제 영농 여부나 도로 접면 상태, 경사도 등이 중요한 심사 포인트로 작용한다고 설명합니다.
토지담보대출 한도를 산정할 때는 감정가 외에 선순위 채권과 설정 비율, 소득 및 매출 등 4가지 핵심 요소를 반드시 확인해야 합니다. 무작정 여러 지점에 접수하기보다는 토지 현황과 권리관계를 먼저 정리한 뒤 해당 지역과 지목을 취급해 본 경험이 있는 금융기관을 선별하여 상담하는 것이 효율적인 대출 진행에 도움이 됩니다.