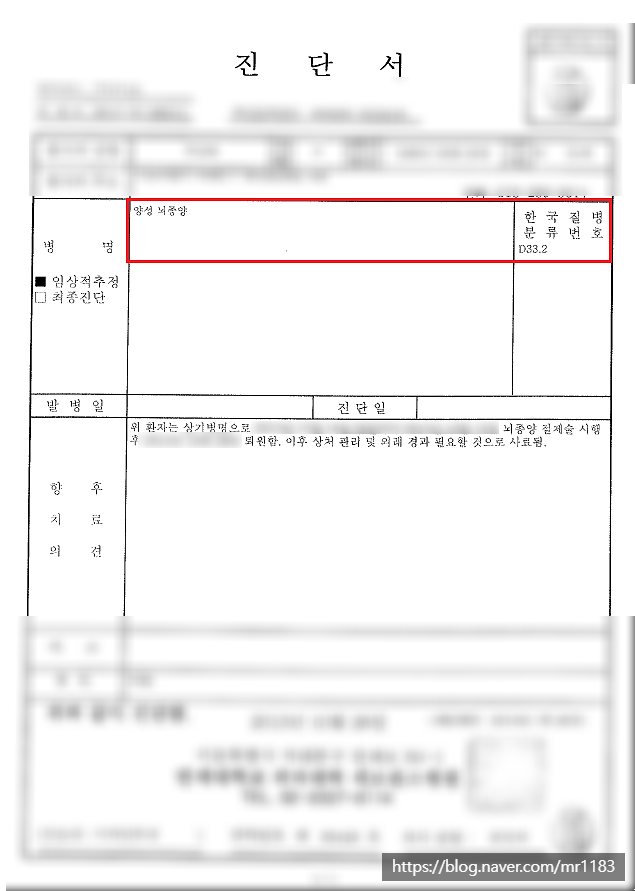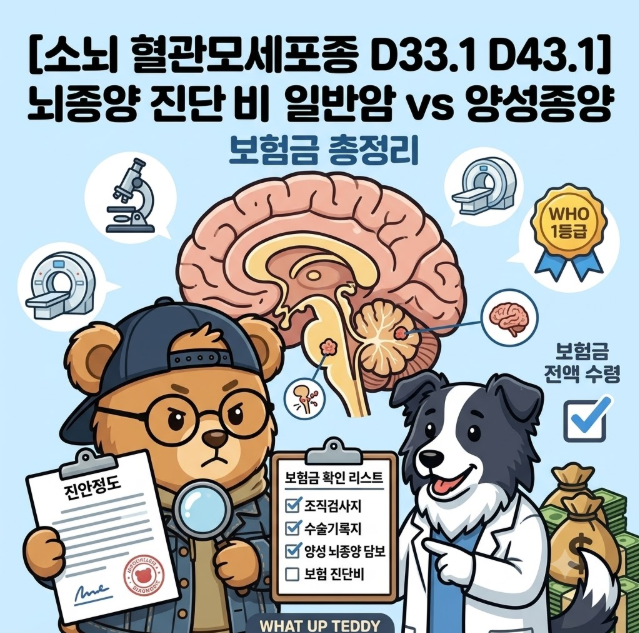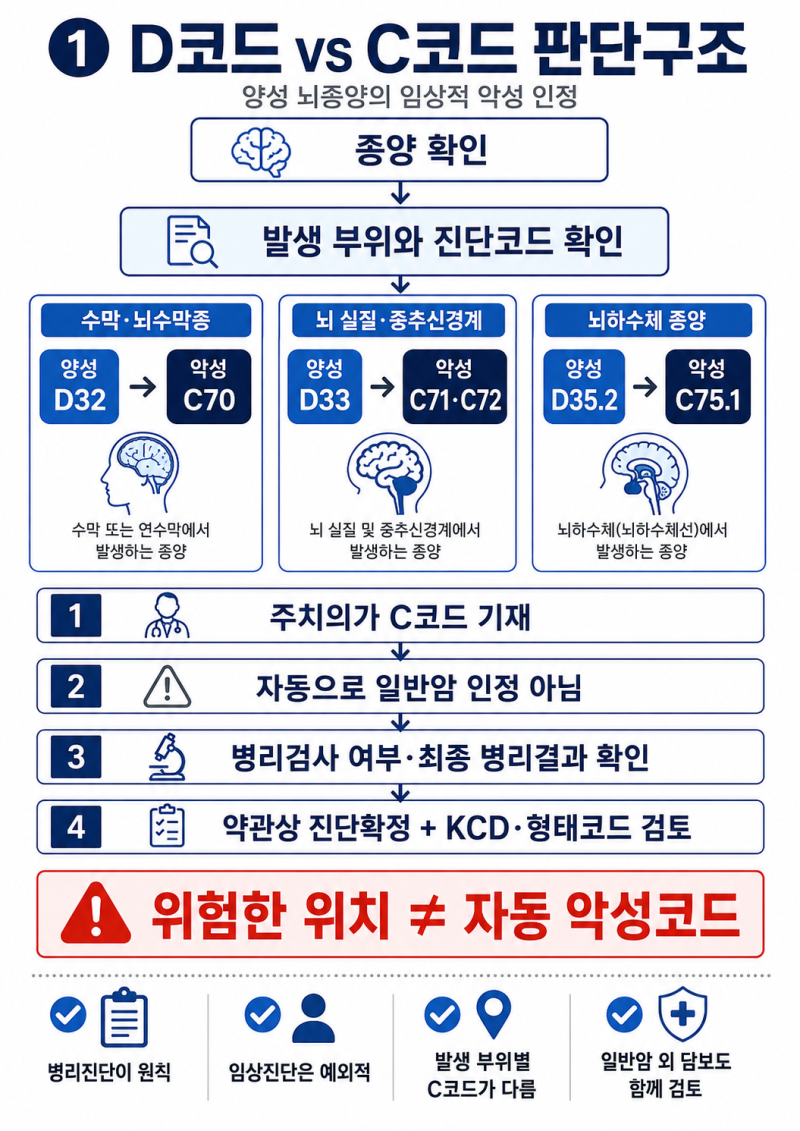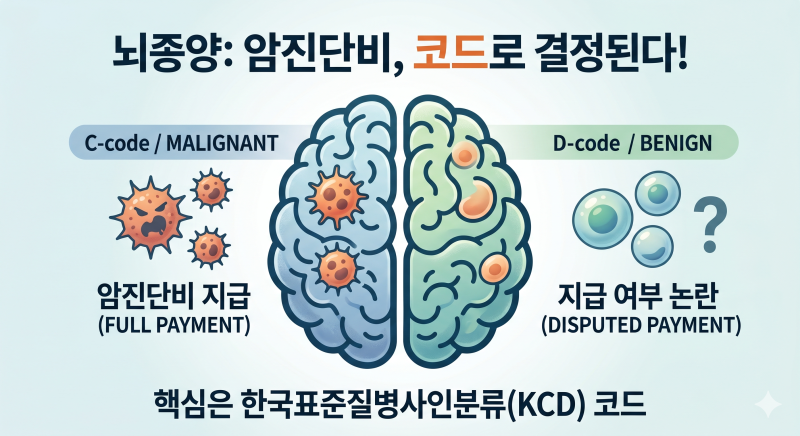
뇌종양코드는 진단명과 함께 보험금 지급 여부를 결정하는 중요한 기준이 됩니다. 특히 양성 뇌종양의 경우 D32, D33 등의 질병코드를 부여받는데, 이는 종양의 위치와 성격에 따라 세분화되며 보험 약관에 따라 보장 범위가 달라질 수 있습니다. 많은 환자들이 양성 진단 후에도 두통, 시력 저하 등 다양한 증상을 겪으며, 보험금 청구 시 코드와 약관의 해석에 혼란을 겪는 경우가 많습니다.
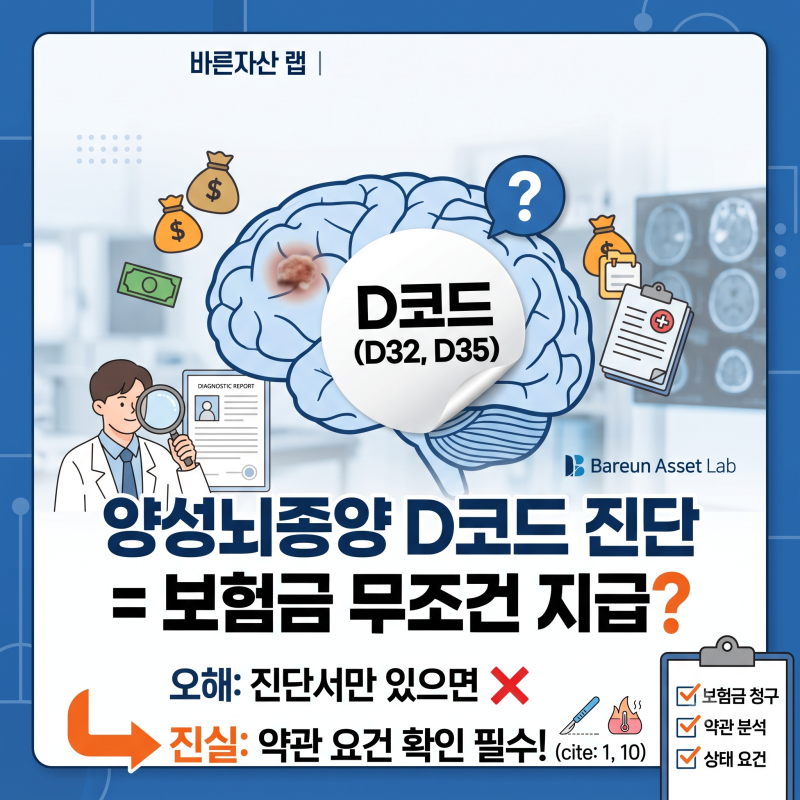
블로거들은 뇌종양코드 D32, D33이 단순히 양성을 의미하는 것을 넘어, 보험사별 약관에 따라 진단비와 수술비 지급 기준이 상이함을 강조합니다. 일부 블로거는 수술 없이 추적 관찰만 하는 경우에도 진단비 청구가 가능하다고 설명하는 반면, 다른 블로거는 감마나이프 치료와 같은 특정 수술 방식에 따른 수술비 지급 여부를 상세히 다루고 있습니다. 또한, D42, D43과 같이 행동양식이 불명확한 코드의 경우 의학적 의미와 보험 약관상 보장 범위가 다를 수 있음을 지적하며 약관 확인의 중요성을 강조합니다.
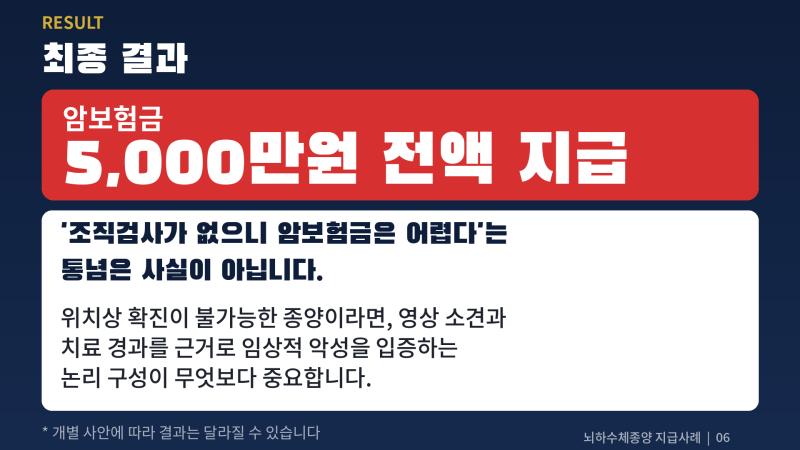
실제 보험금 청구 시에는 진단서의 질병코드뿐만 아니라 가입 시점의 약관, 특약 내용, 그리고 종양의 확정 진단 여부가 중요하게 작용합니다. 특히 조직검사 없이 MRI나 CT만으로 진단된 경우, 보험사가 확정 진단 요건 미충족을 이유로 지급을 거절할 수 있으므로 신경외과 전문의의 소견서와 영상 진단 임상 확정 여부를 증거로 활용하는 것이 중요합니다. 각자의 보험 가입 내역을 면밀히 검토하여 불이익을 받지 않도록 주의해야 합니다.