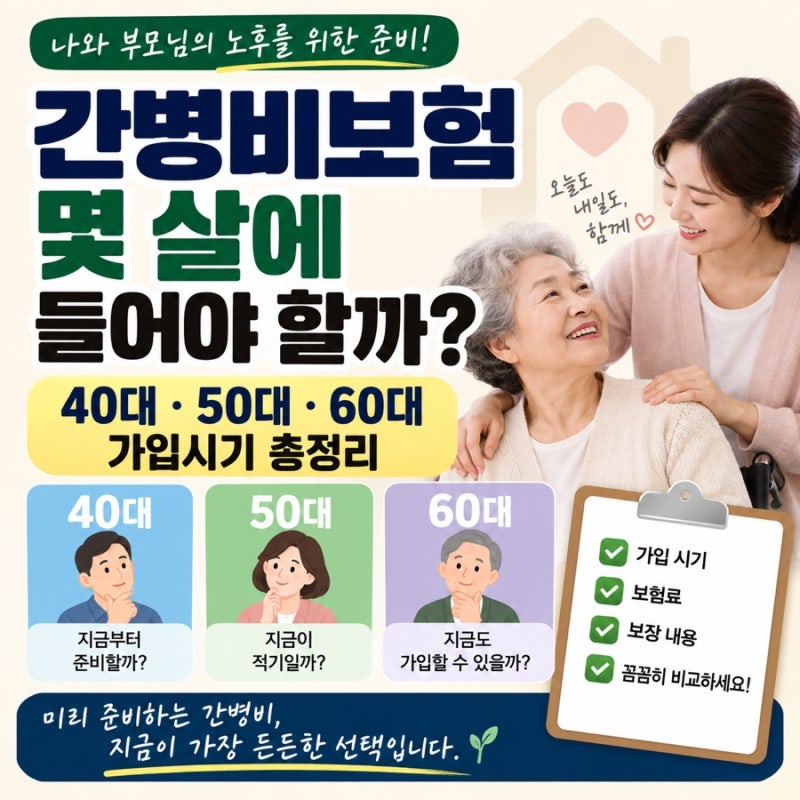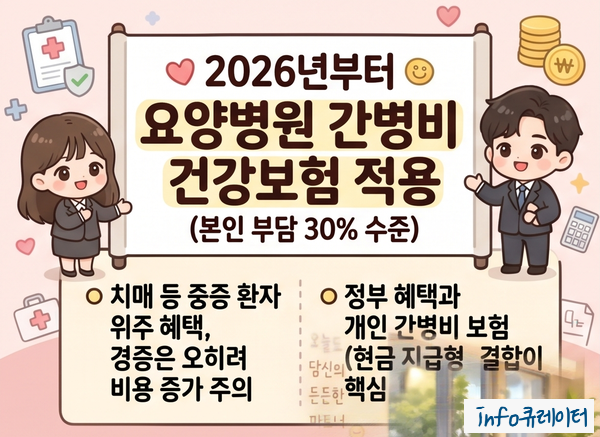
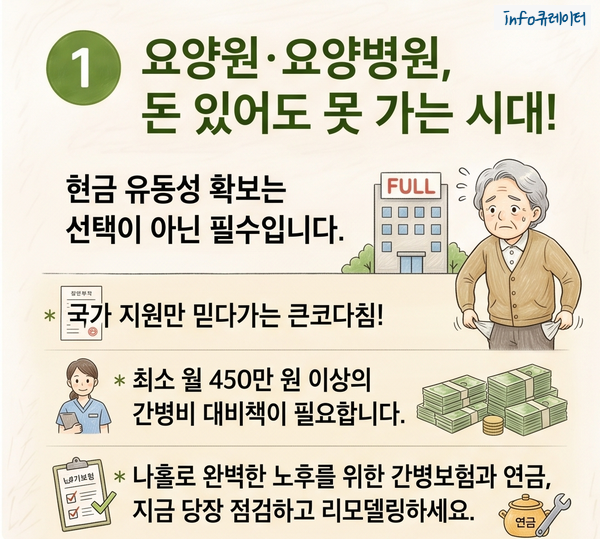

40대에 접어들면서 간병비 보험의 필요성에 대한 인식이 높아지고 있습니다. 특히 최근 요양병원 간병비에 건강보험이 적용될 예정이지만, 이는 중증 환자 위주로 혜택이 집중되어 경증 환자의 경우 오히려 비용 부담이 증가할 수 있다는 분석이 나옵니다. 초고령사회 진입과 함께 간병 수요가 폭발적으로 증가하고 간병인 월급이 상승하는 추세이므로, 미리 대비하지 않으면 간병 파산에 이를 수 있다는 우려가 커지고 있습니다.
블로거들은 간병비 보험을 60~70대 부모님 세대만을 위한 보험으로 여기는 경향이 있지만, 실제로는 20~40대 젊은 연령층에서도 교통사고, 골절, 척추질환, 암 수술 등으로 장기 입원이 필요한 경우가 많다고 지적합니다. 간병비는 실손보험으로 해결되지 않으며, 개인 간병인 고용이나 간호·간병통합서비스 이용 시 별도 비용이 발생합니다. 따라서 40대는 당장 필요해서 가입하기보다 건강할 때 미리 준비하는 보장으로 접근해야 하며, 간병인 사용일당과 간호·간병통합서비스 보장 여부를 종합적으로 고려해야 한다고 강조합니다.
효율적인 간병비 대비를 위해서는 정부의 공적 안전망과 개인 간병비 보험을 현명하게 결합하는 전략이 중요합니다. 특히 보험사의 '간병비 일당 현금 지급형' 상품을 활용하여 정부 지원으로 줄어든 병원비 외에 추가적인 생활비나 부모님 영양식 비용까지 충당할 수 있는 구조를 설계하는 것이 현실적인 해결책으로 제시됩니다. 간병보험 가입 시에는 하루 보장금액뿐만 아니라 입원 형태(일반병원, 요양병원)와 간병 서비스 종류(개인 간병인, 간호·간병통합서비스)에 따른 보장 범위와 기간을 꼼꼼히 확인하는 것이 필요합니다.