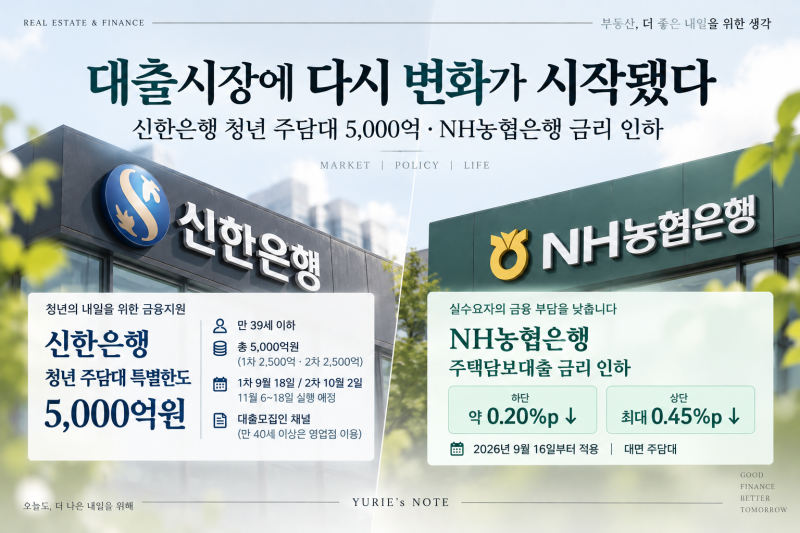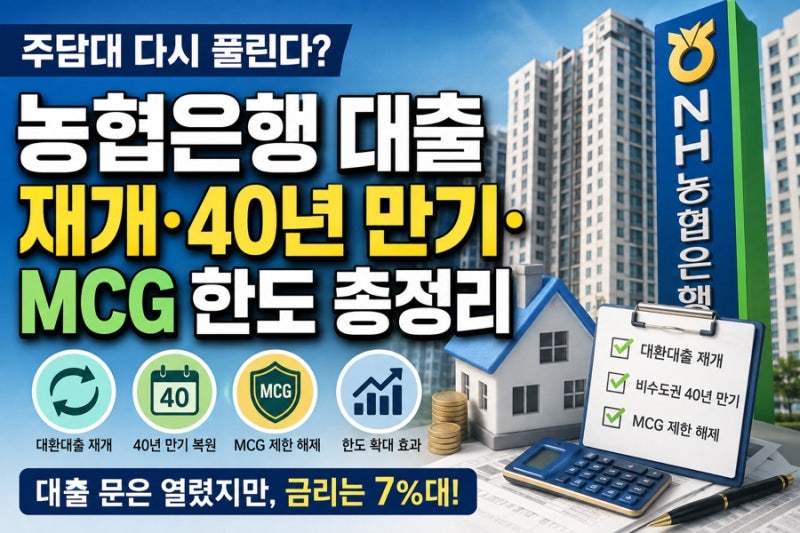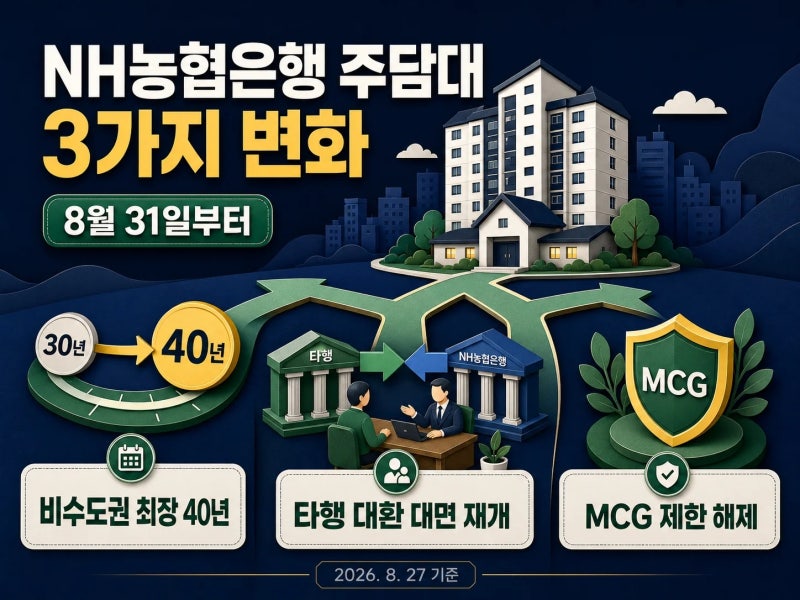
NH농협은행 대출은 최근 주택담보대출 금리를 인하하며 주목받고 있습니다. 특히 7%대였던 최고 금리가 6%대로 내려오고 신용대출 상단 금리도 낮아져, 신용 조건이 불리했던 차주들에게 긍정적인 변화로 평가됩니다. 이는 NH농협은행이 가계대출 총량을 보수적으로 관리해오다 신규 대출 여력이 확보된 결과로 분석됩니다. 다른 시중은행들이 대출 한도를 조이는 것과 대조적인 행보를 보이고 있습니다.
블로거들은 NH농협은행의 금리 인하 배경에 대해 다양한 관점을 제시합니다. 일부는 보수적인 대출 관리로 확보된 여유 자금을 활용한 전략으로 보며, 다른 은행 수준으로 금리 상단을 맞춰가는 움직임으로 해석합니다. 반면, 중도상환수수료의 경우 대출기관, 계약 시점, 상품 약정에 따라 다르므로, NH농협은행과 지역 농·축협을 명확히 구분하여 실제 수수료를 확인해야 한다고 강조합니다. 단순히 검색 결과의 수수료율만으로 판단하면 실제와 다를 수 있다는 점을 주의해야 합니다.
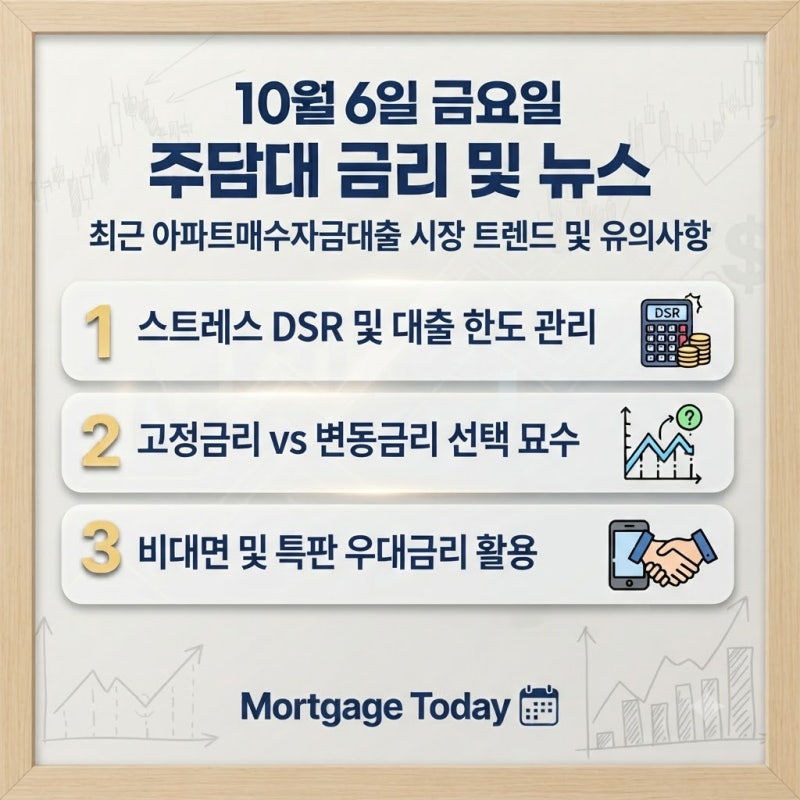
대출 실행 전에는 단순히 표면적인 최저 금리만 볼 것이 아니라, 본인이 충족할 수 있는 급여이체, 신용카드 사용 실적, 자동이체 등 부수거래 조건을 함께 고려해야 합니다. 또한, 중도상환수수료 조회 시에는 이용 중인 공식 앱이나 인터넷뱅킹에서 해당 대출을 선택하고 상환 관련 메뉴를 확인해야 하며, 예상 조회 기능이 없다면 취급점에 견적을 요청하는 것이 현명합니다. 상환 예정일과 금액을 구체적으로 지정하여 문의하면 정확한 정보를 얻을 수 있습니다.