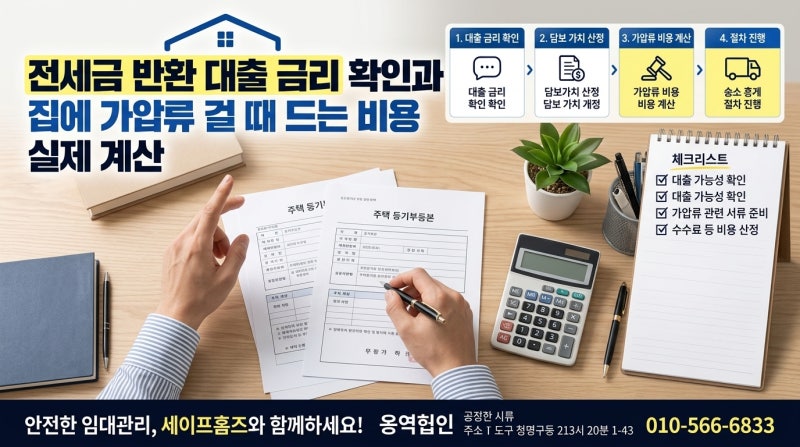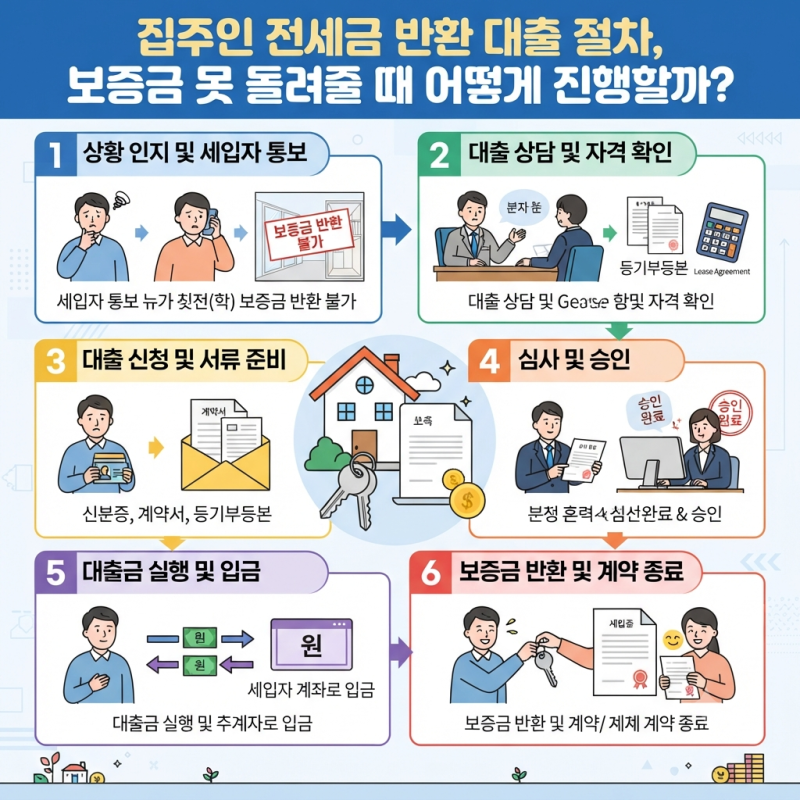
전세금 반환대출은 집주인이 임차인에게 보증금을 돌려주기 위해 주택을 담보로 받는 대출을 의미합니다. 새로운 세입자를 구하지 못했거나 역전세 상황에 직면했을 때 주로 활용되며, 세입자가 받는 전세자금대출과는 차주와 심사 방식이 완전히 다릅니다. 금융위원회는 임차보증금 반환 목적 주택담보대출에 적용되던 일부 제한을 폐지하고, LTV와 DSR 범위 내에서 대출을 취급하도록 규정을 정비했습니다.
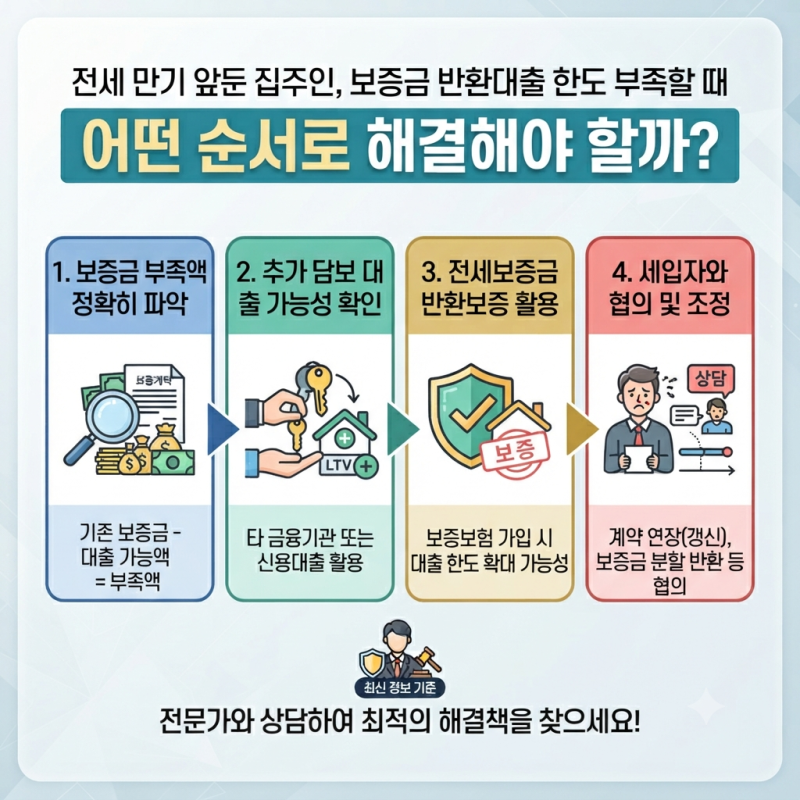
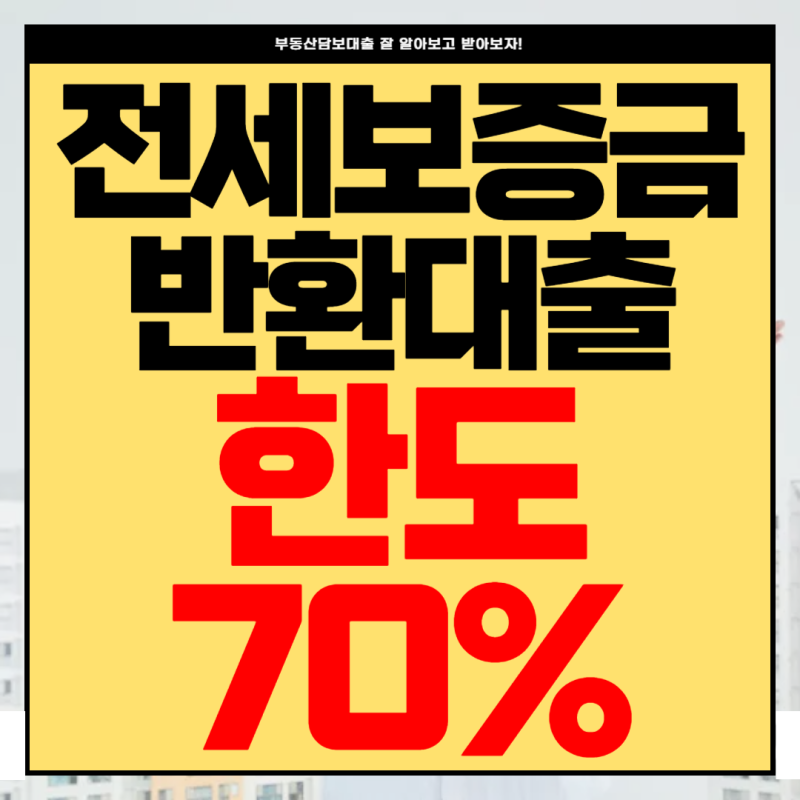
블로거들은 전세금 반환대출의 한도가 주택 시세에 따른 LTV와 연소득에 따른 DSR 두 가지 기준을 모두 통과해야 결정된다고 강조합니다. 특히 DSR은 기존 대출 잔액에 따라 실제 대출 가능 금액이 크게 달라질 수 있어 주의가 필요합니다. 1금융권에서 DSR 규제나 LTV 상한선에 걸려 한도가 부족할 경우, 2금융권의 후순위 담보대출을 활용할 수 있다는 점도 언급되었습니다.
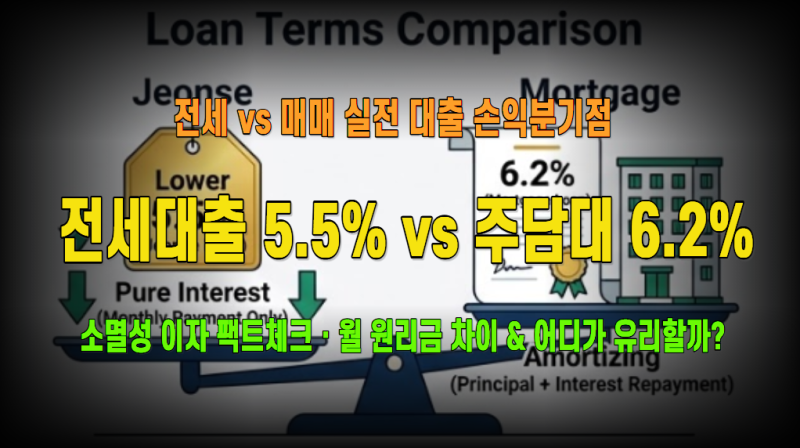
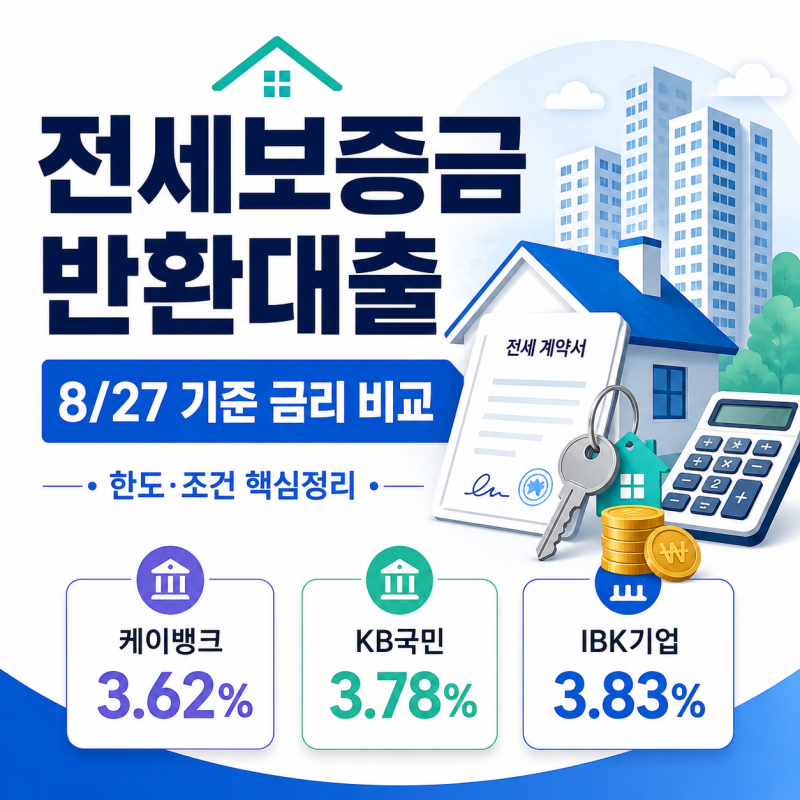
다만, 2금융권 후순위 대출은 1금융권 대비 연 2~4%p 이상 금리가 높게 책정되므로, 단기 브릿지 자금으로 활용한 뒤 낮은 금리 상품으로 대환하거나 매매를 통해 상환하는 계획이 필수적입니다. 상환 계획 없이 과도하게 대출을 조달할 경우 역레버리지로 인한 자산 부실을 초래할 수 있으므로 신중한 접근이 요구됩니다.