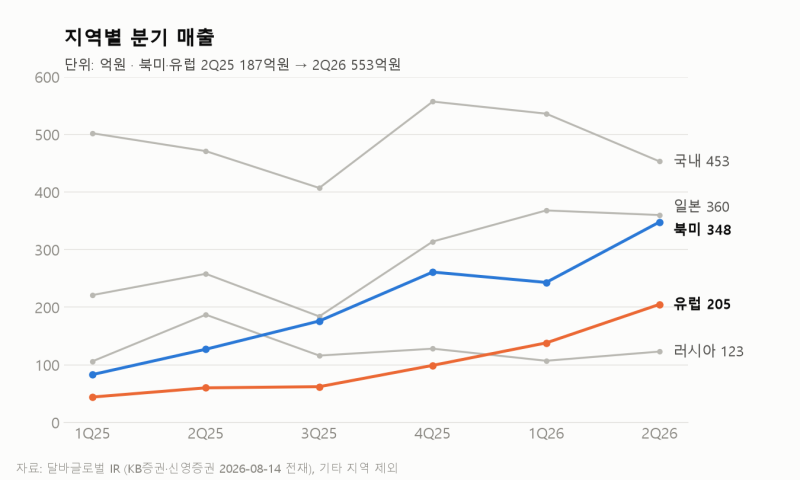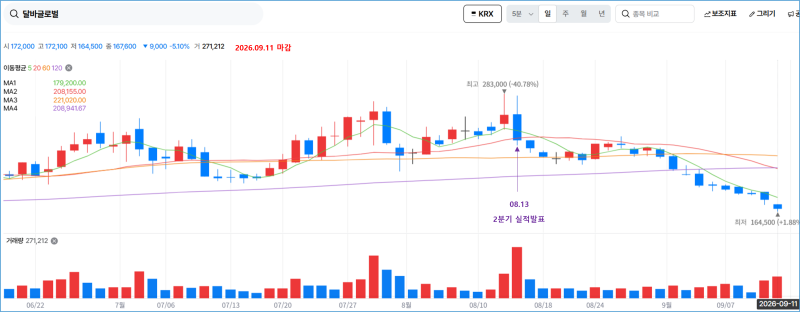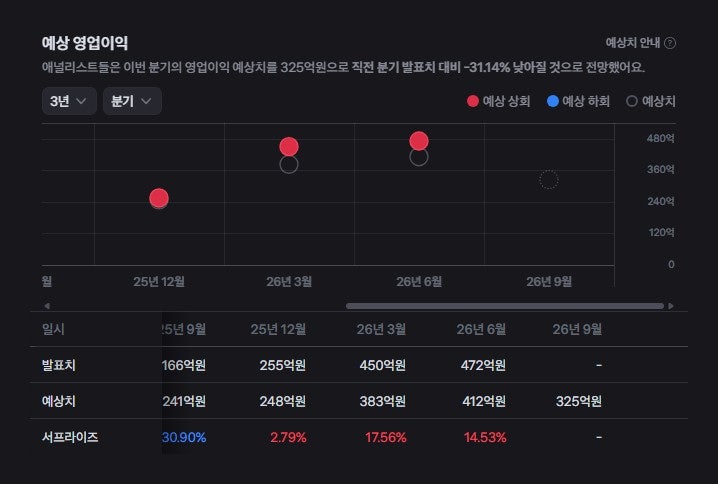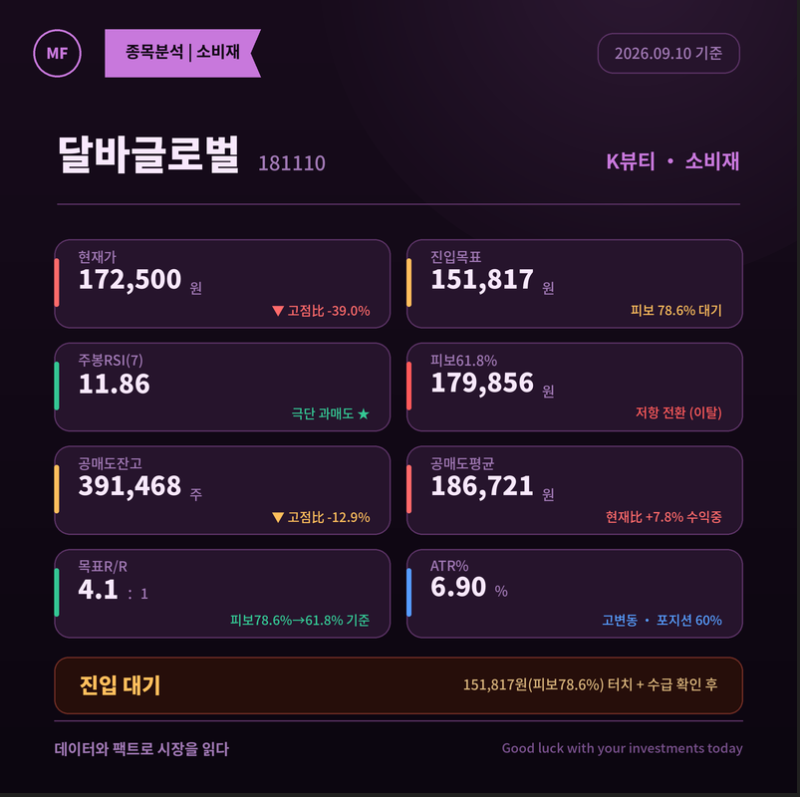
달바 글로벌은 2026년 2분기 북미·유럽 매출이 전년 동기 대비 약 3배 증가하며 해외 시장에서 큰 성장을 보였습니다. 회사는 2분기 매출 1,869억원, 영업이익 472억원을 기록하며 역대급 실적을 달성했으나, 주가는 고점 대비 39% 하락했습니다.
이러한 주가 하락은 3분기 마진 둔화 가능성, 선케어 계절성, 오프라인 확장 초기 비용 등 시장의 우려가 반영된 결과로 분석됩니다. 달바 글로벌은 최근 K-뷰티 시장에서 주목받는 기업으로, 특히 해외 시장에서의 눈부신 성과로 이목을 집중시키고 있습니다.
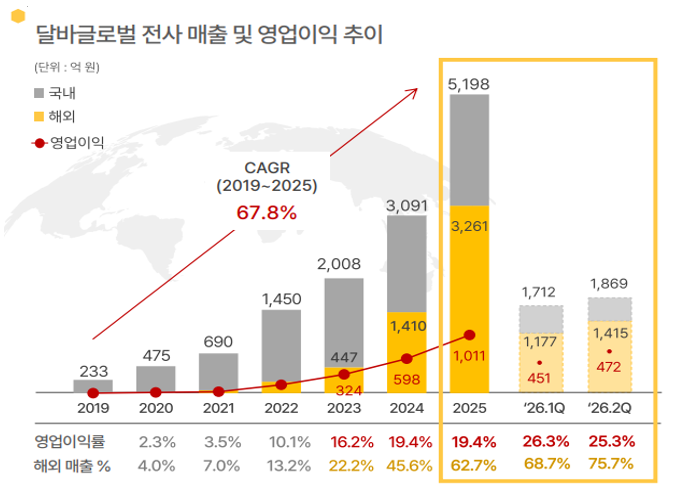
2026년 2분기 기준, 북미와 유럽 지역 매출이 전년 동기 대비 약 3배 가까이 급증하며 글로벌 브랜드로서의 입지를 확고히 다지는 모습입니다. 이 기간 동안 달바 글로벌은 총 1,869억원의 매출과 472억원의 영업이익을 달성하며 역대급 실적을 기록했습니다.
특히 영업이익률이 25.3%에 달하며 수익성 측면에서도 뛰어난 성과를 보였습니다. 해외 매출 비중은 전체의 76%를 차지하며, 이제는 국내 화장품 기업을 넘어선 글로벌 K-뷰티 브랜드로 평가받고 있습니다.
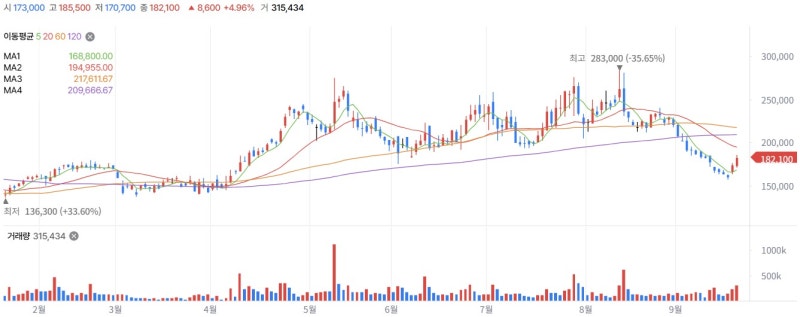
아마존 프라임데이 효과와 ULTA, 코스트코 등 주요 해외 유통 채널 입점 확대가 이러한 성장의 주요 동력으로 작용했습니다. 그러나 이러한 호실적에도 불구하고 달바 글로벌의 주가는 상장 후 고점 대비 약 39% 하락하는 등 롤러코스터를 타고 있습니다.
시장에서는 2분기의 긍정적인 실적보다 3분기 실적에 대한 우려가 더 크게 반영되는 것으로 분석됩니다. 주요 우려 요인으로는 3분기 마진 둔화 가능성, 선케어 제품의 계절성, 그리고 해외 오프라인 유통 채널 확장에 따른 초기 비용 증가 등이 꼽힙니다.
특히 B2B 방식의 해외 유통은 초도 물량 입고 시 매출이 크게 잡히지만, 이후 재발주 물량에 따라 실적 변동성이 커질 수 있다는 점도 시장의 조심스러운 시각을 더하고 있습니다.
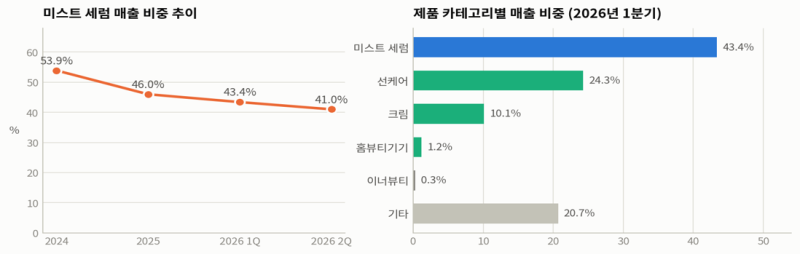
달바 글로벌은 미스트 세럼과 선케어 제품에 대한 의존도가 높은 편인데, 향후 멀티 SKU 브랜드로의 성공적인 확장이 중요한 과제로 남아있습니다.
현재 달바 글로벌은 실적 개선에도 불구하고 주가 조정기를 겪고 있지만, 이는 기업의 본질적인 가치 하락보다는 시장의 기대치 조정과 단기적인 우려가 복합적으로 작용한 결과로 해석됩니다.
회사는 국내외 투자자들을 대상으로 IR을 적극적으로 진행하며 기업 가치 제고에 힘쓰고 있습니다. 앞으로 달바 글로벌이 핵심 제품군을 넘어선 포트폴리오 확장과 해외 유통 채널의 안정적인 재발주 물량 확보를 통해 지속적인 성장을 이어갈 수 있을지 귀추가 주목됩니다.
투자자들은 3분기 실적 발표와 함께 회사의 전략적 움직임을 면밀히 주시할 필요가 있습니다.
이러한 주가 하락은 3분기 마진 둔화 가능성, 선케어 계절성, 오프라인 확장 초기 비용 등 시장의 우려가 반영된 결과로 분석됩니다. 달바 글로벌은 최근 K-뷰티 시장에서 주목받는 기업으로, 특히 해외 시장에서의 눈부신 성과로 이목을 집중시키고 있습니다.
2026년 2분기 기준, 북미와 유럽 지역 매출이 전년 동기 대비 약 3배 가까이 급증하며 글로벌 브랜드로서의 입지를 확고히 다지는 모습입니다. 이 기간 동안 달바 글로벌은 총 1,869억원의 매출과 472억원의 영업이익을 달성하며 역대급 실적을 기록했습니다.
특히 영업이익률이 25.3%에 달하며 수익성 측면에서도 뛰어난 성과를 보였습니다. 해외 매출 비중은 전체의 76%를 차지하며, 이제는 국내 화장품 기업을 넘어선 글로벌 K-뷰티 브랜드로 평가받고 있습니다.
아마존 프라임데이 효과와 ULTA, 코스트코 등 주요 해외 유통 채널 입점 확대가 이러한 성장의 주요 동력으로 작용했습니다. 그러나 이러한 호실적에도 불구하고 달바 글로벌의 주가는 상장 후 고점 대비 약 39% 하락하는 등 롤러코스터를 타고 있습니다.
시장에서는 2분기의 긍정적인 실적보다 3분기 실적에 대한 우려가 더 크게 반영되는 것으로 분석됩니다. 주요 우려 요인으로는 3분기 마진 둔화 가능성, 선케어 제품의 계절성, 그리고 해외 오프라인 유통 채널 확장에 따른 초기 비용 증가 등이 꼽힙니다.
특히 B2B 방식의 해외 유통은 초도 물량 입고 시 매출이 크게 잡히지만, 이후 재발주 물량에 따라 실적 변동성이 커질 수 있다는 점도 시장의 조심스러운 시각을 더하고 있습니다.
달바 글로벌은 미스트 세럼과 선케어 제품에 대한 의존도가 높은 편인데, 향후 멀티 SKU 브랜드로의 성공적인 확장이 중요한 과제로 남아있습니다.
현재 달바 글로벌은 실적 개선에도 불구하고 주가 조정기를 겪고 있지만, 이는 기업의 본질적인 가치 하락보다는 시장의 기대치 조정과 단기적인 우려가 복합적으로 작용한 결과로 해석됩니다.
회사는 국내외 투자자들을 대상으로 IR을 적극적으로 진행하며 기업 가치 제고에 힘쓰고 있습니다. 앞으로 달바 글로벌이 핵심 제품군을 넘어선 포트폴리오 확장과 해외 유통 채널의 안정적인 재발주 물량 확보를 통해 지속적인 성장을 이어갈 수 있을지 귀추가 주목됩니다.
투자자들은 3분기 실적 발표와 함께 회사의 전략적 움직임을 면밀히 주시할 필요가 있습니다.