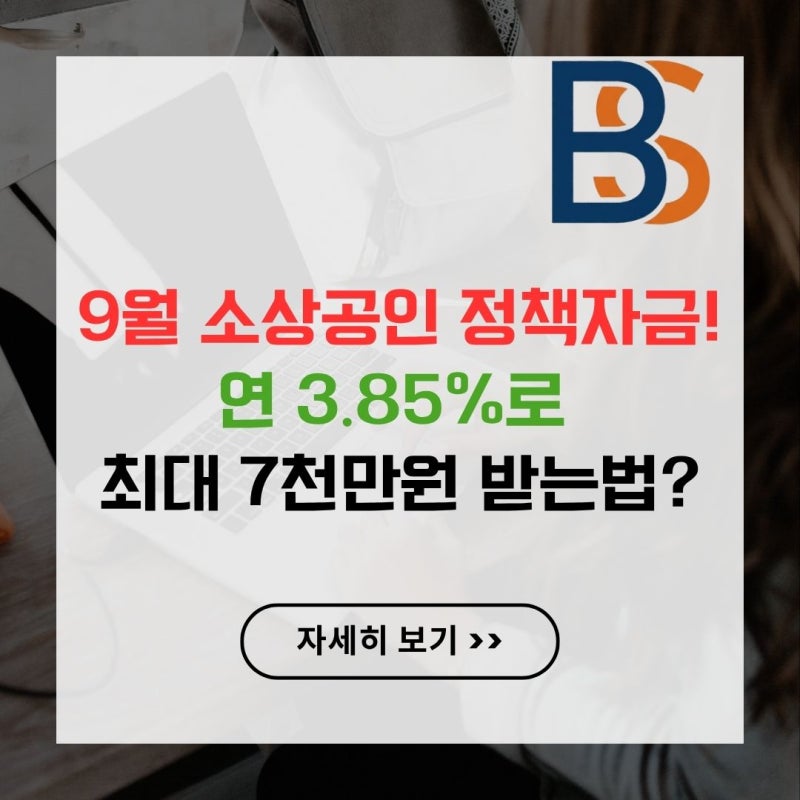

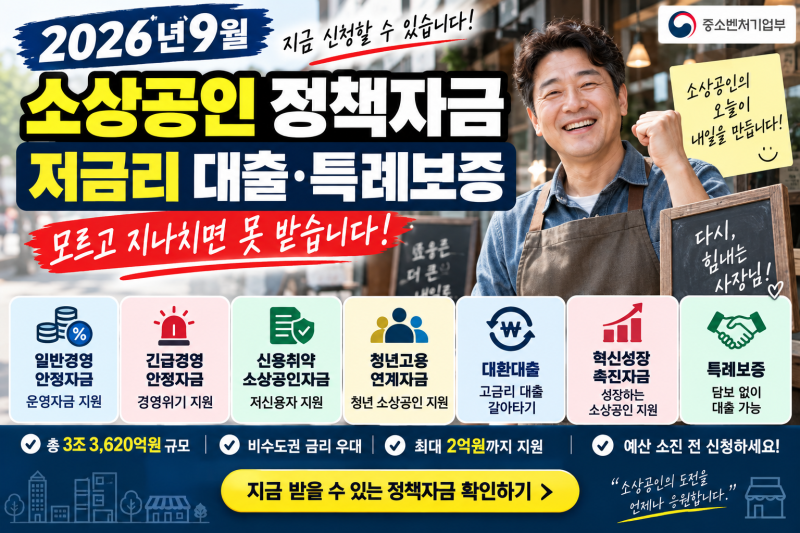
9월 소상공인 정책자금은 연 3.85% 금리로 최대 7천만원까지 지원하는 저금리 대출입니다. 매출 감소가 객관적 서류로 입증되는 상시근로자 5인 미만 사업체가 주요 신청 대상입니다.
국세 및 지방세 체납, 금융기관 연체 시 신청이 불가하며, 예산 소진이 빠르므로 신속한 준비가 필요합니다. 9월은 소상공인들에게 자금 압박이 특히 심한 시기입니다.
추석 명절 이후 원자재 결제대금, 직원 상여금, 임차료 등 고정비 지출이 한꺼번에 몰려 유동성 위기를 겪는 경우가 많습니다. 이러한 어려움을 해소하기 위해 정부는 소상공인 정책자금을 통해 저금리 대출을 지원하고 있습니다.
특히 2026년 기준금리 연 3.85%로 최대 7천만원까지 확보 가능한 '일시적 경영애로' 자금은 매출 감소로 어려움을 겪는 영세 소상공인에게 큰 도움이 될 수 있습니다.
시중은행의 고금리 대출이 부담스럽다면 소진공의 직접대출 상품을 적극적으로 고려해볼 필요가 있습니다. 소상공인 정책자금을 신청하기 위해서는 몇 가지 핵심 조건을 충족해야 합니다.
상시근로자 5인 미만 사업체(제조·건설·운수·광업은 10인 미만) 중 최근 연간 매출액 1억 4백만 원 미만인 소상공인이 주요 대상입니다.
가장 중요한 것은 직전 기간 대비 매출액이 10~15% 이상 감소한 사실을 국세청 부가가치세 과세표준증명원, POS기 월별 매출 내역서 등 객관적인 서류로 명확히 입증하는 것입니다.
또한 국세 및 지방세 체납, 금융기관 대출 연체, 신용도판단정보 등록 등은 신청 제외 사유가 되므로 접수 전 반드시 확인하고 해결해야 합니다. 특히 단 1원이라도 체납이 있다면 시스템상 신청 버튼 자체가 활성화되지 않으니 주의해야 합니다.
하반기 정책자금은 예산 소진 속도가 매우 빠르며, 서류 검증과 신용 심사가 상반기보다 깐깐해졌습니다. 따라서 서류 준비를 미루다가는 조기 마감으로 신청 기회를 놓칠 수 있습니다.
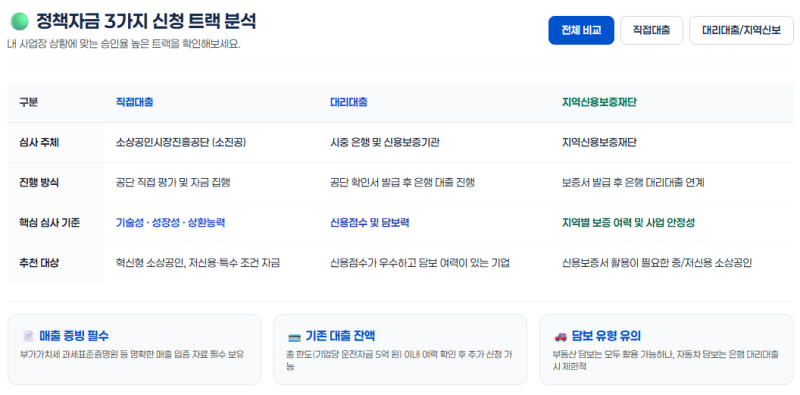
NCB 신용점수 839점 이하인 중·저신용 소상공인은 일반자금보다 대환대출 또는 신용취약자금 트랙으로 신청하는 것이 승인율을 높이는 전략이 될 수 있습니다. 철저한 사전 준비와 정확한 서류 제출만이 9월 소상공인 정책자금을 성공적으로 확보하는 길입니다.
국세 및 지방세 체납, 금융기관 연체 시 신청이 불가하며, 예산 소진이 빠르므로 신속한 준비가 필요합니다. 9월은 소상공인들에게 자금 압박이 특히 심한 시기입니다.
추석 명절 이후 원자재 결제대금, 직원 상여금, 임차료 등 고정비 지출이 한꺼번에 몰려 유동성 위기를 겪는 경우가 많습니다. 이러한 어려움을 해소하기 위해 정부는 소상공인 정책자금을 통해 저금리 대출을 지원하고 있습니다.
특히 2026년 기준금리 연 3.85%로 최대 7천만원까지 확보 가능한 '일시적 경영애로' 자금은 매출 감소로 어려움을 겪는 영세 소상공인에게 큰 도움이 될 수 있습니다.
시중은행의 고금리 대출이 부담스럽다면 소진공의 직접대출 상품을 적극적으로 고려해볼 필요가 있습니다. 소상공인 정책자금을 신청하기 위해서는 몇 가지 핵심 조건을 충족해야 합니다.
상시근로자 5인 미만 사업체(제조·건설·운수·광업은 10인 미만) 중 최근 연간 매출액 1억 4백만 원 미만인 소상공인이 주요 대상입니다.
가장 중요한 것은 직전 기간 대비 매출액이 10~15% 이상 감소한 사실을 국세청 부가가치세 과세표준증명원, POS기 월별 매출 내역서 등 객관적인 서류로 명확히 입증하는 것입니다.
또한 국세 및 지방세 체납, 금융기관 대출 연체, 신용도판단정보 등록 등은 신청 제외 사유가 되므로 접수 전 반드시 확인하고 해결해야 합니다. 특히 단 1원이라도 체납이 있다면 시스템상 신청 버튼 자체가 활성화되지 않으니 주의해야 합니다.
하반기 정책자금은 예산 소진 속도가 매우 빠르며, 서류 검증과 신용 심사가 상반기보다 깐깐해졌습니다. 따라서 서류 준비를 미루다가는 조기 마감으로 신청 기회를 놓칠 수 있습니다.
NCB 신용점수 839점 이하인 중·저신용 소상공인은 일반자금보다 대환대출 또는 신용취약자금 트랙으로 신청하는 것이 승인율을 높이는 전략이 될 수 있습니다. 철저한 사전 준비와 정확한 서류 제출만이 9월 소상공인 정책자금을 성공적으로 확보하는 길입니다.