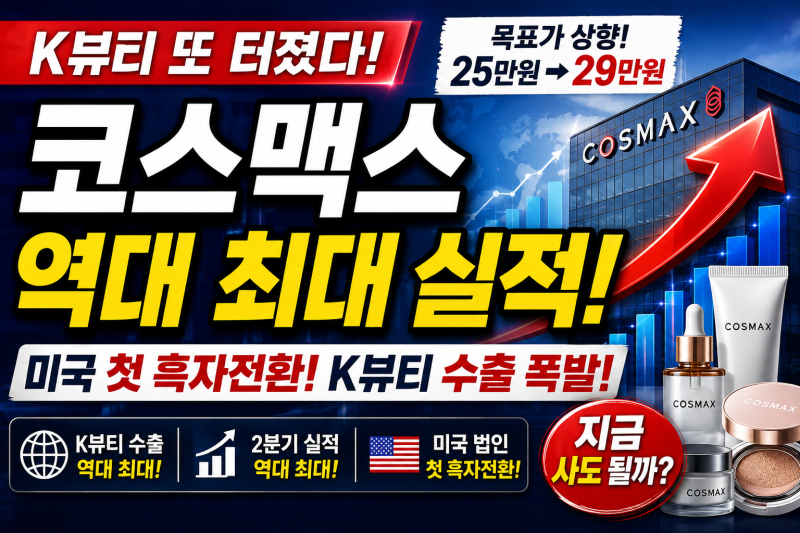

코스맥스는 2026년 2분기 연결 매출 7,949억원, 영업이익 737억원을 기록하며 전년 대비 각각 27.5%, 21% 증가해 분기 사상 최대 실적을 달성했습니다.
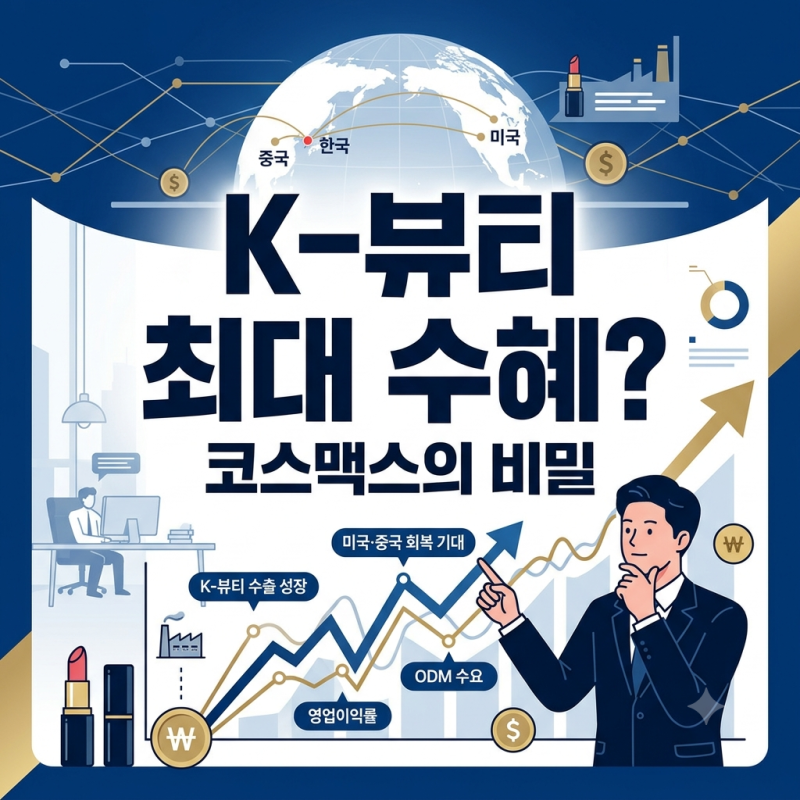
특히 미국 법인이 창사 이후 처음으로 분기 영업흑자를 기록했으며, K-뷰티 수출 증가와 함께 전 지역에서 고른 성장세를 보였습니다.
하지만 단기간 주가 급등으로 기대감이 선반영되었고, 270%에 달하는 부채비율과 미국 법인 흑자의 연속성 확인이 필요한 점은 리스크 요인으로 지적됩니다.
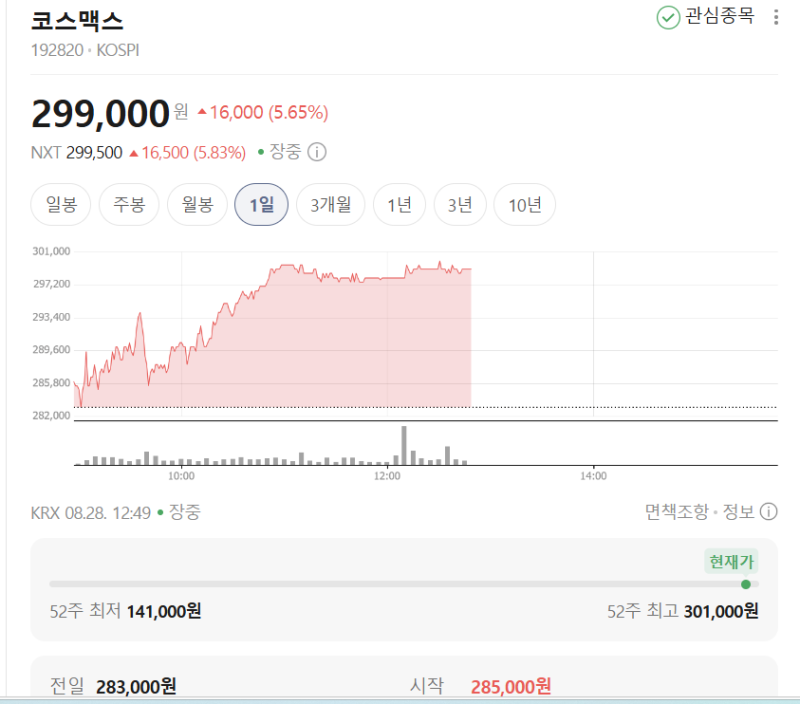
코스맥스 주가가 2분기 사상 최대 실적 발표 후 30만원대까지 상승했으나, 이후 단기간 조정세를 보이며 투자자들의 이목을 끌고 있습니다.
K-뷰티 인디 브랜드의 글로벌 확산에 힘입어 매출과 영업이익 모두 역대 최고치를 경신했으며, 오랜 적자였던 미국 법인마저 첫 분기 흑자를 기록했습니다.
하지만 이러한 호재에도 불구하고 주가가 고점 대비 15% 이상 하락하면서, 현재 주가 흐름과 향후 전망에 대한 심층 분석이 필요한 시점입니다.
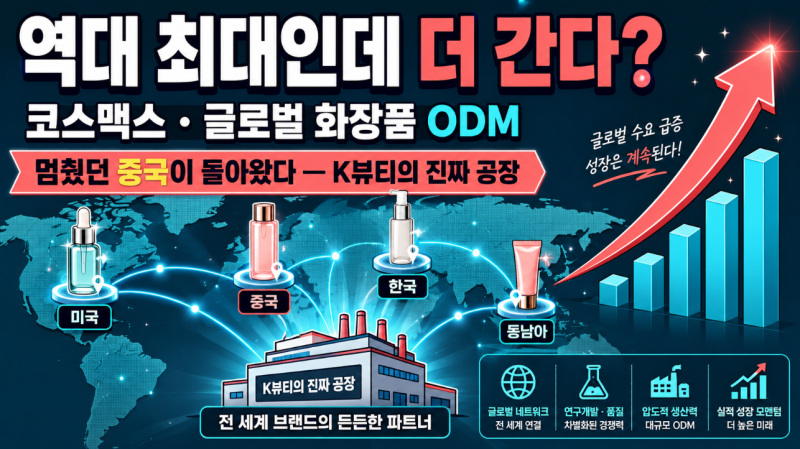
코스맥스의 실적은 한국 법인 매출 5,184억원, 중국 32.9%, 미국 79.4% 성장 등 전 지역에서 고른 성장을 보이며 견고함을 입증했습니다. 기초화장품 비중 확대와 겔 마스크 생산 수율 개선으로 마진 개선도 기대됩니다.
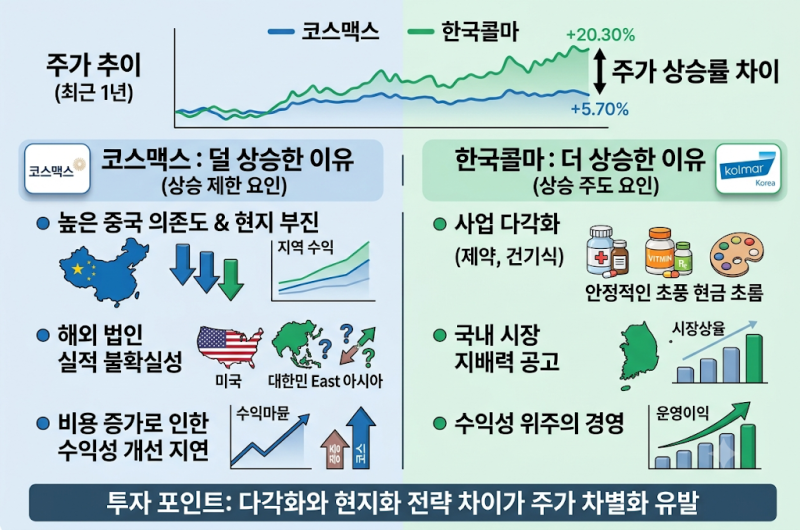
그러나 단기간 40% 이상 급등한 주가에는 이미 기대감이 선반영되었다는 분석이 많습니다. 270%를 웃도는 부채비율과 차입금 부담, 미국 법인 흑자의 연속성 여부는 투자자들이 주목해야 할 현실적인 리스크입니다.
전문가들은 코스맥스의 실적 레벨업은 명확하지만, 현재 주가 수준에서는 섣부른 추격 매수보다 신중한 접근이 필요하다고 조언합니다. 3분기 실적의 지속성과 미국 법인의 흑자 기조를 면밀히 지켜보며 분할 매수로 접근하는 것이 안전한 투자 전략이 될 수 있습니다.
K-뷰티의 글로벌 확산 속에서 코스맥스의 장기 성장 잠재력은 유효하지만, 단기 변동성과 내재된 리스크를 함께 고려해야 할 시점입니다.
특히 미국 법인이 창사 이후 처음으로 분기 영업흑자를 기록했으며, K-뷰티 수출 증가와 함께 전 지역에서 고른 성장세를 보였습니다.
하지만 단기간 주가 급등으로 기대감이 선반영되었고, 270%에 달하는 부채비율과 미국 법인 흑자의 연속성 확인이 필요한 점은 리스크 요인으로 지적됩니다.
코스맥스 주가가 2분기 사상 최대 실적 발표 후 30만원대까지 상승했으나, 이후 단기간 조정세를 보이며 투자자들의 이목을 끌고 있습니다.
K-뷰티 인디 브랜드의 글로벌 확산에 힘입어 매출과 영업이익 모두 역대 최고치를 경신했으며, 오랜 적자였던 미국 법인마저 첫 분기 흑자를 기록했습니다.
하지만 이러한 호재에도 불구하고 주가가 고점 대비 15% 이상 하락하면서, 현재 주가 흐름과 향후 전망에 대한 심층 분석이 필요한 시점입니다.
코스맥스의 실적은 한국 법인 매출 5,184억원, 중국 32.9%, 미국 79.4% 성장 등 전 지역에서 고른 성장을 보이며 견고함을 입증했습니다. 기초화장품 비중 확대와 겔 마스크 생산 수율 개선으로 마진 개선도 기대됩니다.
그러나 단기간 40% 이상 급등한 주가에는 이미 기대감이 선반영되었다는 분석이 많습니다. 270%를 웃도는 부채비율과 차입금 부담, 미국 법인 흑자의 연속성 여부는 투자자들이 주목해야 할 현실적인 리스크입니다.
전문가들은 코스맥스의 실적 레벨업은 명확하지만, 현재 주가 수준에서는 섣부른 추격 매수보다 신중한 접근이 필요하다고 조언합니다. 3분기 실적의 지속성과 미국 법인의 흑자 기조를 면밀히 지켜보며 분할 매수로 접근하는 것이 안전한 투자 전략이 될 수 있습니다.
K-뷰티의 글로벌 확산 속에서 코스맥스의 장기 성장 잠재력은 유효하지만, 단기 변동성과 내재된 리스크를 함께 고려해야 할 시점입니다.