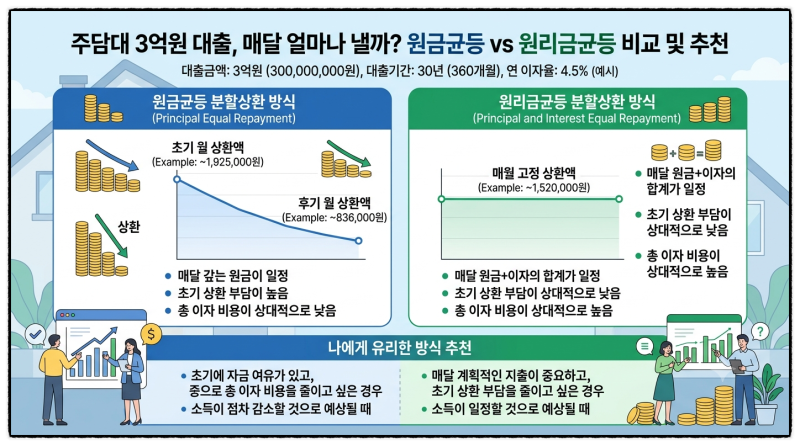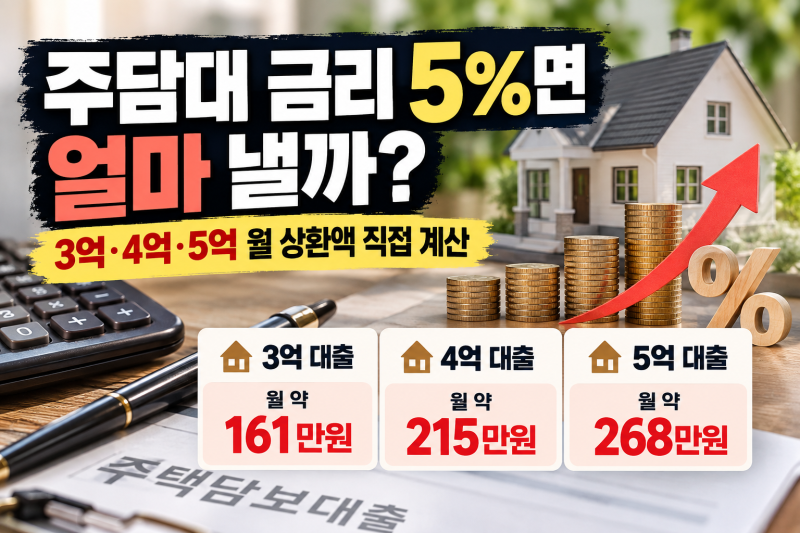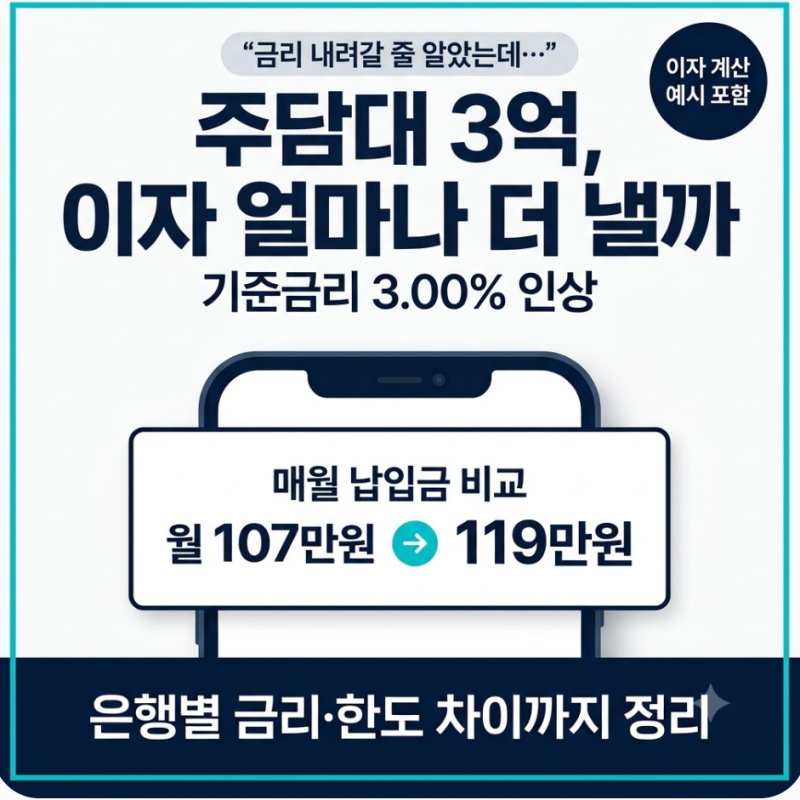
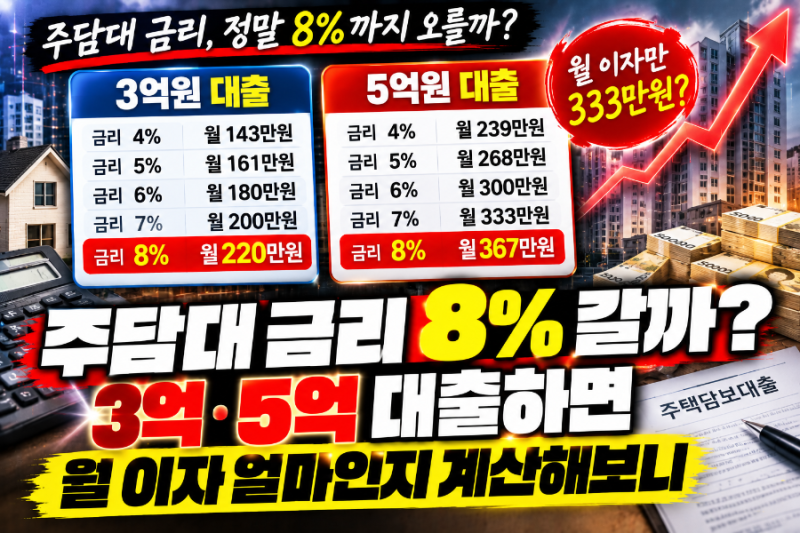
최근 주택담보대출(주담대) 금리가 다시 상승하면서 3억 원 대출 시 월 상환액과 총이자에 대한 관심이 높아지고 있습니다. 특히 원금균등상환과 원리금균등상환 방식, 그리고 대출 기간(30년 vs 40년)에 따라 상환 부담이 크게 달라지므로, 대출 계획 시 신중한 비교가 필요합니다. 2026년 7월 기준금리 인상과 코픽스 상승으로 변동형 주담대 금리도 4% 후반에서 5% 후반까지 오르는 추세입니다.
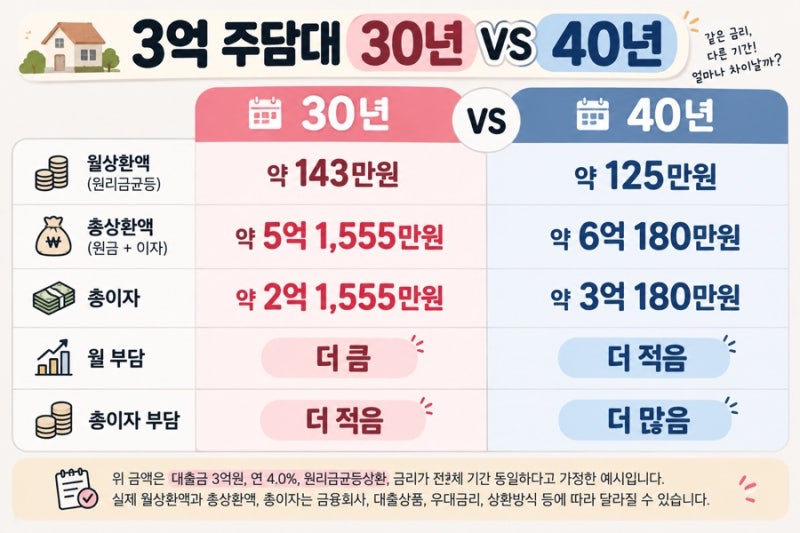
블로거들은 3억 원 주담대 시 원금균등과 원리금균등 상환 방식의 장단점을 상세히 비교하고 있습니다. 원금균등은 총이자가 적지만 초기 상환액 부담이 크고, 원리금균등은 월 상환액이 일정하여 자금 계획이 용이하나 총이자가 더 많습니다. 또한, 30년 만기와 40년 만기 선택에 따라 월 상환액은 18만원가량 차이가 나지만, 총이자는 8,600만원 이상 벌어질 수 있어 개인의 재정 상황과 상환 계획에 맞춰 신중한 선택이 요구됩니다.
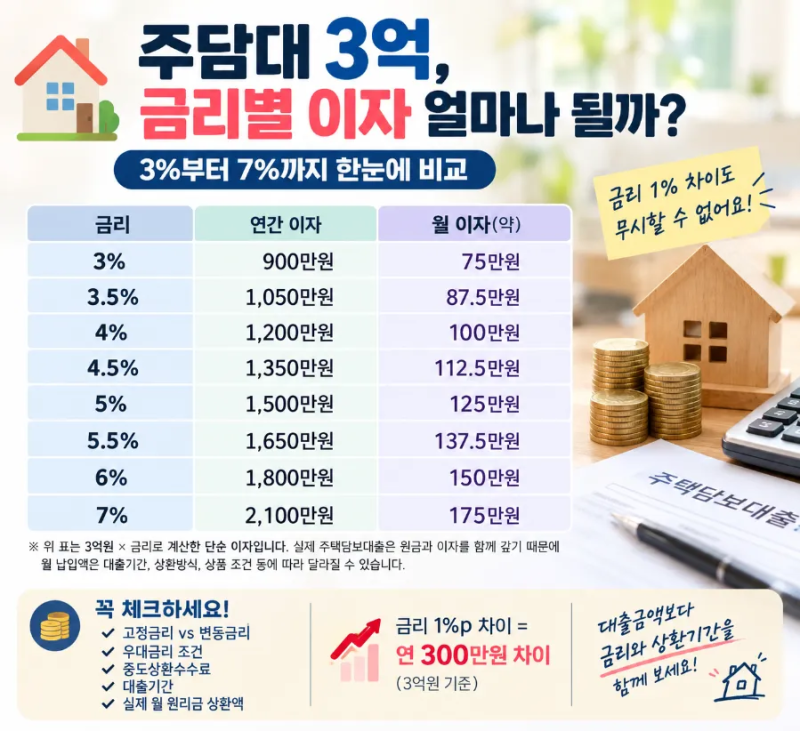
주담대 금리 1%포인트 차이가 30년 기준 총이자에 1억 원 이상의 큰 영향을 미치므로, 대출 실행 전 금리 변동 추이와 각 은행의 조건을 꼼꼼히 확인하는 것이 중요합니다. 특히 몇 년 내 전액 상환 계획이 있다면 만기까지의 총이자뿐만 아니라 해당 시점까지의 이자, 남은 원금, 추가 비용 등을 종합적으로 고려하여 자신에게 유리한 상환 방식을 선택하는 것이 현명합니다.