상속세는 상속개시일이 속하는 달의 말일부터 6개월 이내에 신고 및 납부를 완료해야 하는 세금입니다. 상속 재산의 대부분이 부동산인 경우처럼 현금 유동성이 부족하여 일시 납부가 어려운 상황이 자주 발생합니다. 이러한 경우를 대비하여 법에서는 상속세를 나누어 납부할 수 있는 분납, 연부연납, 물납 제도를 마련하고 있습니다. 특히 분납은 납부할 세액이 1천만 원을 초과할 때 활용할 수 있는 가장 간단한 납부 방식입니다.
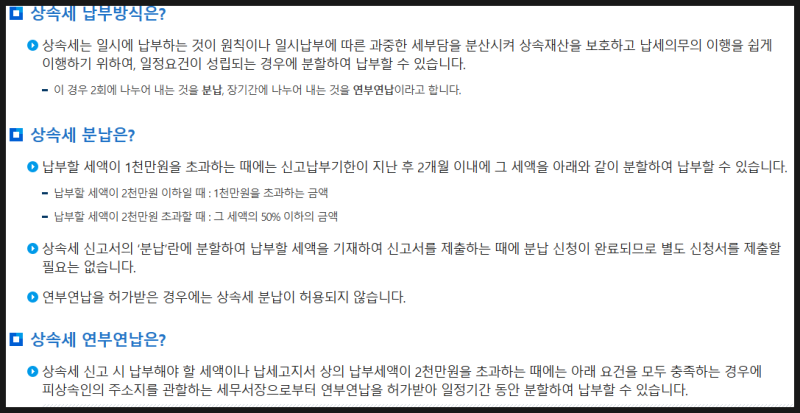
블로거들은 상속세 분납의 조건과 신청 방법을 상세히 설명하며, 연부연납과의 차이점을 명확히 구분하고 있습니다. 분납은 세액이 1천만 원을 넘으면 신청 가능하며, 2천만 원 이하는 1천만 원 초과 금액을, 2천만 원 초과는 세액의 절반 이하 금액을 신고 기한 후 2개월 이내에 추가로 납부할 수 있습니다. 이와 달리 연부연납은 담보와 승인이 필요하고 가산금이 붙는다는 점에서 큰 차이를 보입니다. 블로거들은 각자의 상황에 맞는 납부 계획을 세우는 것이 중요하다고 강조합니다.
상속세 분납은 별도의 신청서나 담보, 이자 없이 진행되며, 신고서에 분납 의사를 표시하는 것만으로 신청이 완료됩니다. 이는 매매 계약 잔금일이 신고 기한보다 늦어지는 경우 등 단기간 내 현금 확보가 어려운 상황에서 유용하게 활용될 수 있습니다. 다만, 연부연납 허가를 받은 경우에는 분납을 이용할 수 없으므로, 납부 계획 수립 시 이 점을 반드시 고려해야 합니다. 전문가들은 예상 세액과 현금 유동성을 종합적으로 고려하여 현실적인 납부 계획을 세울 것을 권고합니다.