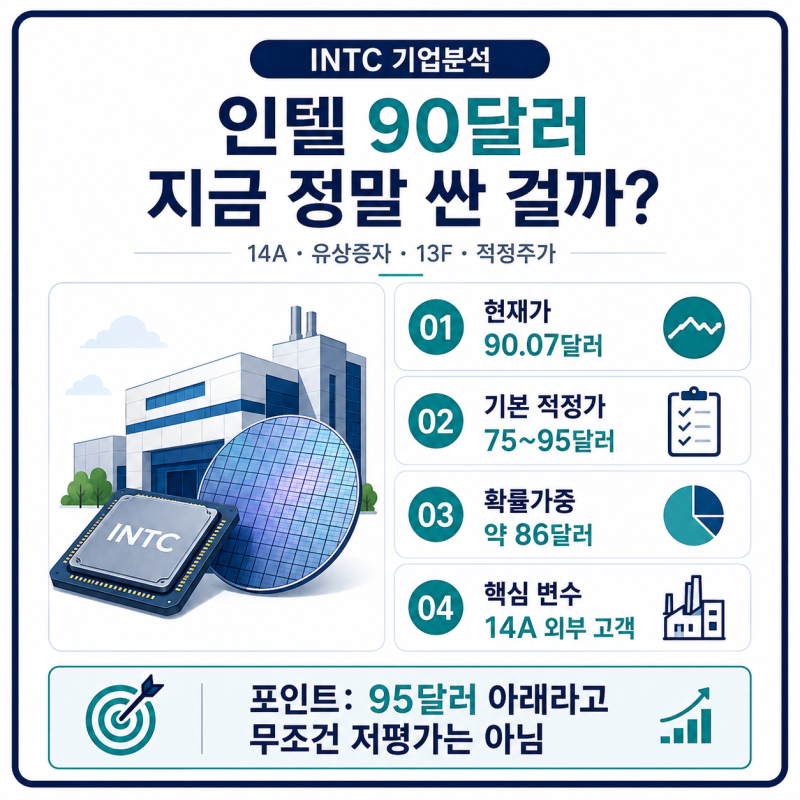
인텔은 단순한 PC용 CPU 기업을 넘어 반도체 설계와 위탁 생산을 함께하는 종합 반도체 기업으로 변화를 시도하고 있습니다. 2026년 2분기에는 AI 데이터센터용 CPU 수요 증가로 매출과 이익이 시장 예상치를 넘어섰으며, 차세대 18A 공정을 적용한 노트북용 프로세서 출시로 실적 회복의 신호탄을 쏘아 올렸습니다. 미국 정부의 지분 매입과 칩스법 보조금 지원 또한 인텔의 재도약에 긍정적인 영향을 미치고 있습니다.
블로거들은 인텔의 턴어라운드 가능성에 주목하면서도 파운드리 사업의 지속적인 적자와 엔비디아, AMD, TSMC와의 치열한 경쟁을 주요 리스크로 꼽고 있습니다. 일부 블로거는 인텔의 투자 포인트를 과거 CPU 시장점유율 회복보다는 AI 서버용 CPU 성장과 파운드리 적자 축소에 두고 있으며, 미국 정부의 지분 매입을 중요한 호재로 분석했습니다. 반면, 18A 공정의 초기 비용 부담과 메모리 가격 상승을 하반기 부담 요인으로 지적하며 수익성 개선 여부를 신중하게 지켜봐야 한다는 의견도 제시되었습니다.
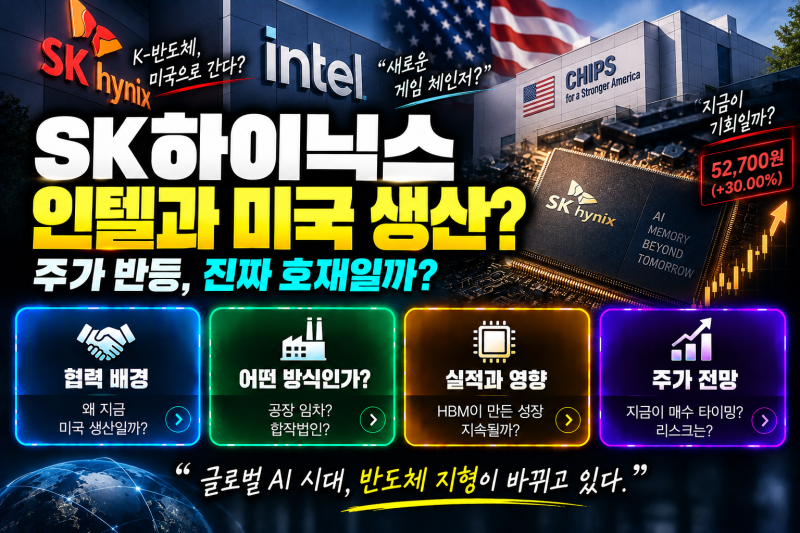
인텔의 미래를 판단할 때는 CPU 경쟁력뿐만 아니라 AI 반도체 사업, 인텔 파운드리, 그리고 18A 공정 경쟁력을 종합적으로 살펴볼 필요가 있습니다. 특히 AI 시장에서 GPU와 함께 서버용 CPU 수요가 동반 상승할 수 있다는 점과 SK하이닉스와의 미국 내 메모리 생산 협력설 등은 인텔의 추가적인 성장 동력이 될 수 있습니다. 투자자들은 인텔의 실적 회복세와 함께 이러한 핵심 과제들의 해결 여부를 면밀히 주시해야 합니다.