현재 , 1주택자의 주택담보대출 조건은 금융당국의 가계대출 규제 강화로 인해 더욱 엄격해졌습니다. 특히 수도권 주택 구입을 위한 주택담보대출은 원칙적으로 취급이 중단되었으나, 실수요자에 한해 예외를 인정하고 있습니다. 이는 스트레스 DSR 2단계 도입과 함께 5대 시중은행이 가계대출 총량을 관리하면서 발생한 변화입니다. 따라서 1주택자가 주택담보대출을 받기 위해서는 자신이 투기 목적이 아닌 불가피한 실수요자임을 명확히 증빙해야 합니다.
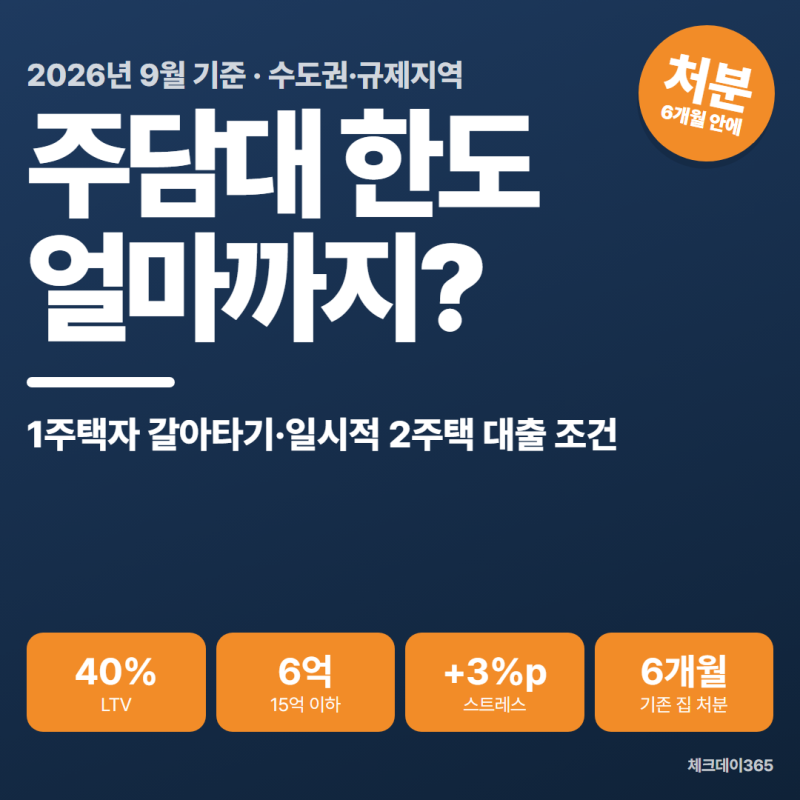
각 은행은 금융당국의 가이드라인에 따라 실수요자 전담 심사팀을 운영하며, 이사, 결혼, 상속 등 불가피한 사유에 대한 예외 규정을 두고 있습니다. 하지만 은행별로 세부 규정이 미묘하게 다르며, 완벽한 공적 증빙 서류를 준비하지 않으면 대출 접수조차 거절될 수 있습니다. 또한, 1주택자가 새 주택을 구입할 경우, 대출 실행일로부터 6개월 이내에 기존 주택을 처분하고 새 주택으로 전입해야 하는 조건이 따르며, 이를 어길 시 대출금 회수 및 3년간 대출 제한 등의 불이익이 발생할 수 있습니다.
일반 주택담보대출 외에 보금자리론은 1주택자도 기존 주택 처분 조건부로 이용할 수 있으나, 디딤돌대출은 세대원 전원이 무주택자여야 하므로 1주택자는 원칙적으로 이용이 어렵습니다. 대출 한도는 LTV(주택담보대출비율), DSR(총부채원리금상환비율), 주택 가격별 상한선 중 가장 낮은 금액으로 결정되며, 스트레스 금리가 가산되어 DSR 한도가 크게 줄어들 수 있습니다. 따라서 대출 신청 전 자신의 상황에 맞는 조건을 면밀히 확인하고 필요한 서류를 철저히 준비하는 것이 중요합니다.