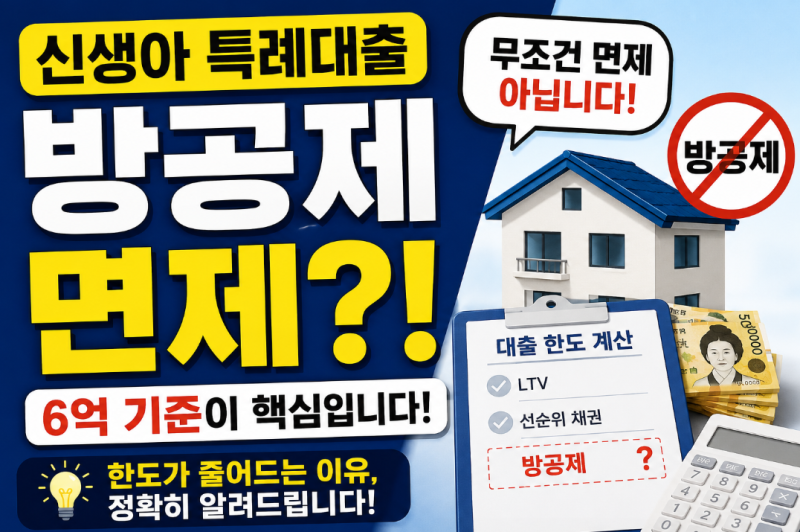

신생아 특례대출의 '방공제 면제'는 실제 방공제가 사라지는 것이 아니라, LTV 계산 후에도 최대 대출 한도가 나오는 경우를 의미합니다. 방공제는 주택담보대출 한도 산정 시 소액임차인 최우선변제금을 미리 차감하는 제도로, 임차인 유무와 관계없이 적용될 수 있습니다.
매매가 6억 원대 전후 주택은 방공제 적용 시 대출 한도가 줄어들 수 있으므로, 계약 전 정확한 대출 가능 금액 확인이 필수입니다. 신생아 특례대출의 '방공제 면제 조건'은 많은 분들이 오해하는 부분입니다.
단순히 방공제가 사라지는 것이 아니라, 대출 한도 계산 방식의 특성상 최대 한도가 나오는 경우를 의미합니다. 이 개념을 정확히 알지 못하면 잔금일에 예상치 못한 자금 부족을 겪을 수 있어 주의가 필요합니다.
방공제는 주택담보대출 시 소액임차인 최우선변제금을 미리 차감하는 제도입니다. 이는 대출 한도에서 직접 빠지는 것이 아닌, LTV(주택담보대출비율) 계산 과정에서 반영됩니다.
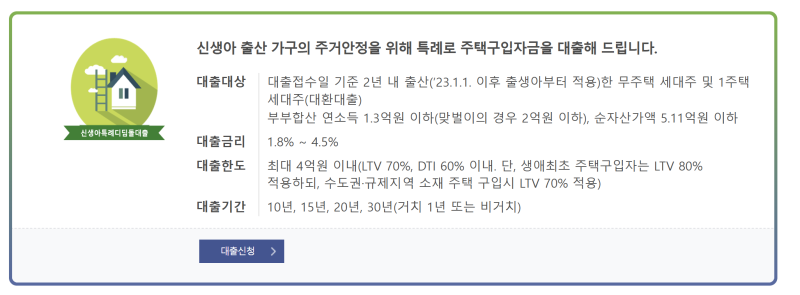
매매가가 높아 LTV 적용 후 방공제를 차감해도 신생아 특례대출 최대 한도인 4억 원을 초과하면, 최종 대출금은 4억 원이 나옵니다. 결론적으로 방공제가 완전히 면제된 것이 아니라, 계산 결과 최대한도가 나오는 상황입니다.
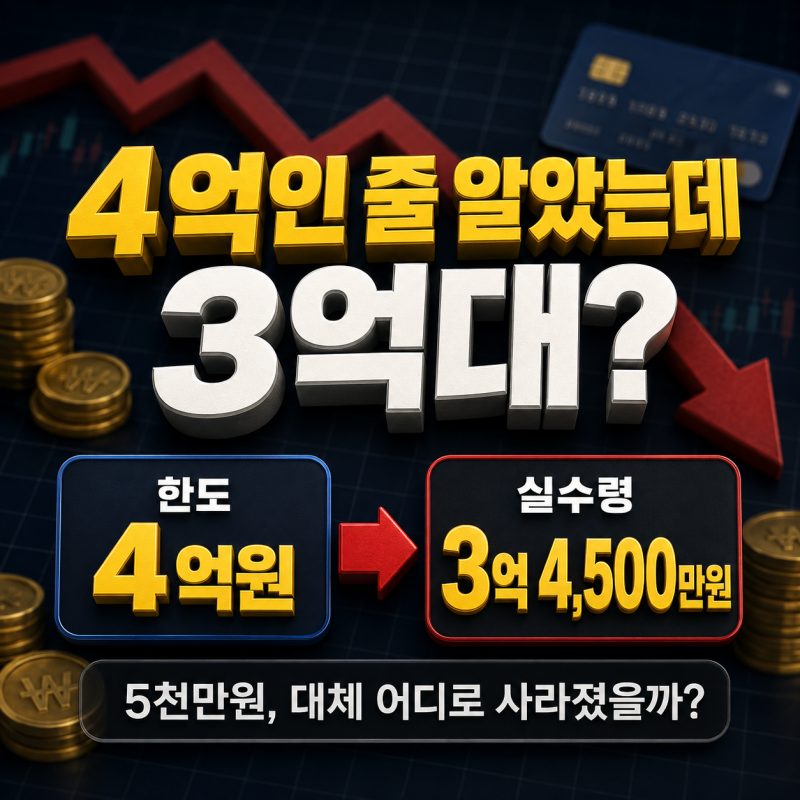
특히 매매가 6억 원대 전후 주택은 방공제 적용 시 4억 원에 미치지 못할 수 있습니다. 계약 전 은행 상담을 통해 정확한 대출 가능 금액을 확인하는 것이 가장 중요합니다.
매매가 6억 원대 전후 주택은 방공제 적용 시 대출 한도가 줄어들 수 있으므로, 계약 전 정확한 대출 가능 금액 확인이 필수입니다. 신생아 특례대출의 '방공제 면제 조건'은 많은 분들이 오해하는 부분입니다.
단순히 방공제가 사라지는 것이 아니라, 대출 한도 계산 방식의 특성상 최대 한도가 나오는 경우를 의미합니다. 이 개념을 정확히 알지 못하면 잔금일에 예상치 못한 자금 부족을 겪을 수 있어 주의가 필요합니다.
방공제는 주택담보대출 시 소액임차인 최우선변제금을 미리 차감하는 제도입니다. 이는 대출 한도에서 직접 빠지는 것이 아닌, LTV(주택담보대출비율) 계산 과정에서 반영됩니다.
매매가가 높아 LTV 적용 후 방공제를 차감해도 신생아 특례대출 최대 한도인 4억 원을 초과하면, 최종 대출금은 4억 원이 나옵니다. 결론적으로 방공제가 완전히 면제된 것이 아니라, 계산 결과 최대한도가 나오는 상황입니다.
특히 매매가 6억 원대 전후 주택은 방공제 적용 시 4억 원에 미치지 못할 수 있습니다. 계약 전 은행 상담을 통해 정확한 대출 가능 금액을 확인하는 것이 가장 중요합니다.