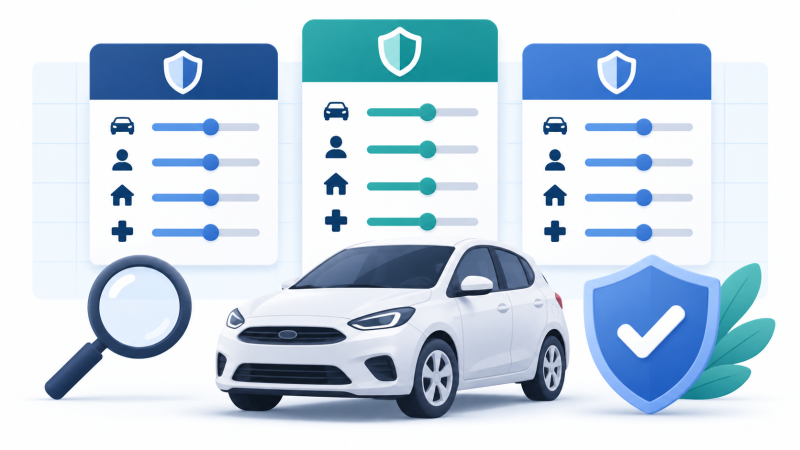
자동차보험은 매년 조건이 달라지므로 작년에 저렴했던 회사가 올해도 저렴하다는 보장이 없습니다. 보험다모아나 비교·추천서비스 2.0을 통해 여러 보험사의 견적을 같은 조건으로 비교하는 것이 중요합니다.
플랫폼에서 조회한 보험료와 실제 가입 시 보험료 및 특약 적용 여부를 최종적으로 다시 확인해야 합니다. 자동차보험 갱신 시 매년 같은 보험사를 선택하는 것이 과연 최선일까요?
많은 운전자들이 저렴한 보험사를 찾지만, 사실 자동차보험은 매년 순위가 바뀌는 특성이 있습니다. 작년에 가장 저렴했던 보험사가 올해도 그럴 것이라는 보장은 없기 때문입니다.
자동차보험료는 운전자 범위, 연령, 사고이력, 주행거리, 할인조건 등 다양한 요소에 따라 달라집니다. 따라서 특정 보험사가 항상 저렴하다고 단정하기 어렵습니다.
중요한 것은 '좋은 보험사를 고르는 일'이 아니라 '매년 내 조건에 맞는 가장 저렴한 보험사를 다시 찾는 일'입니다. 이를 위해 보험다모아와 같은 공식 비교 서비스를 활용하는 것이 효과적입니다.
특히 최근 도입된 자동차보험 비교·추천서비스 2.0은 플랫폼 조회 보험료와 다이렉트 보험료를 일원화하고 차량 정보 및 만기일을 자동으로 불러오는 등 편의성을 높였습니다.
하지만 비교 시에는 모든 보험사에 동일한 담보와 특약 조건을 적용해야 정확한 비교가 가능하며, 최종 가입 전에는 반드시 플랫폼 표시 금액과 보험사 최종 가입 화면의 보험료 및 특약 적용 여부를 다시 확인하는 신중함이 필요합니다.
결국 자동차보험료를 현명하게 관리하려면 매년 갱신 시점에 여러 보험사의 조건을 꼼꼼히 비교하고, 내게 가장 유리한 조건을 찾아 가입하는 습관이 중요합니다. 단순히 '자동차보험회사순위'라는 고정된 개념보다는 '매년 달라지는 나만의 순위'를 찾아가는 노력이 필요합니다.
플랫폼에서 조회한 보험료와 실제 가입 시 보험료 및 특약 적용 여부를 최종적으로 다시 확인해야 합니다. 자동차보험 갱신 시 매년 같은 보험사를 선택하는 것이 과연 최선일까요?
많은 운전자들이 저렴한 보험사를 찾지만, 사실 자동차보험은 매년 순위가 바뀌는 특성이 있습니다. 작년에 가장 저렴했던 보험사가 올해도 그럴 것이라는 보장은 없기 때문입니다.
자동차보험료는 운전자 범위, 연령, 사고이력, 주행거리, 할인조건 등 다양한 요소에 따라 달라집니다. 따라서 특정 보험사가 항상 저렴하다고 단정하기 어렵습니다.
중요한 것은 '좋은 보험사를 고르는 일'이 아니라 '매년 내 조건에 맞는 가장 저렴한 보험사를 다시 찾는 일'입니다. 이를 위해 보험다모아와 같은 공식 비교 서비스를 활용하는 것이 효과적입니다.
특히 최근 도입된 자동차보험 비교·추천서비스 2.0은 플랫폼 조회 보험료와 다이렉트 보험료를 일원화하고 차량 정보 및 만기일을 자동으로 불러오는 등 편의성을 높였습니다.
하지만 비교 시에는 모든 보험사에 동일한 담보와 특약 조건을 적용해야 정확한 비교가 가능하며, 최종 가입 전에는 반드시 플랫폼 표시 금액과 보험사 최종 가입 화면의 보험료 및 특약 적용 여부를 다시 확인하는 신중함이 필요합니다.
결국 자동차보험료를 현명하게 관리하려면 매년 갱신 시점에 여러 보험사의 조건을 꼼꼼히 비교하고, 내게 가장 유리한 조건을 찾아 가입하는 습관이 중요합니다. 단순히 '자동차보험회사순위'라는 고정된 개념보다는 '매년 달라지는 나만의 순위'를 찾아가는 노력이 필요합니다.