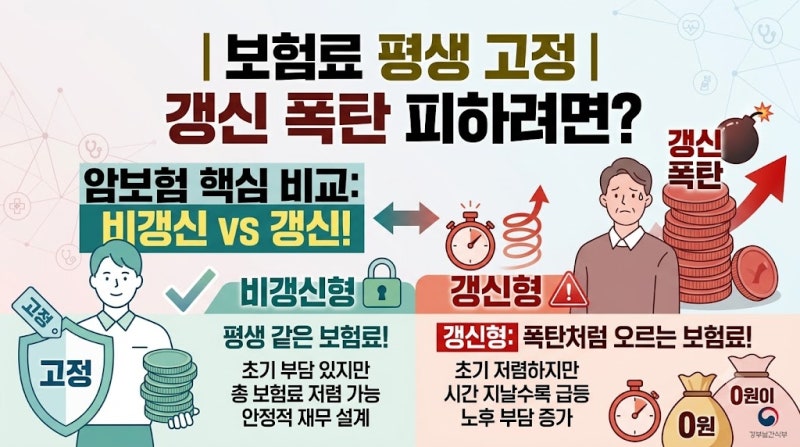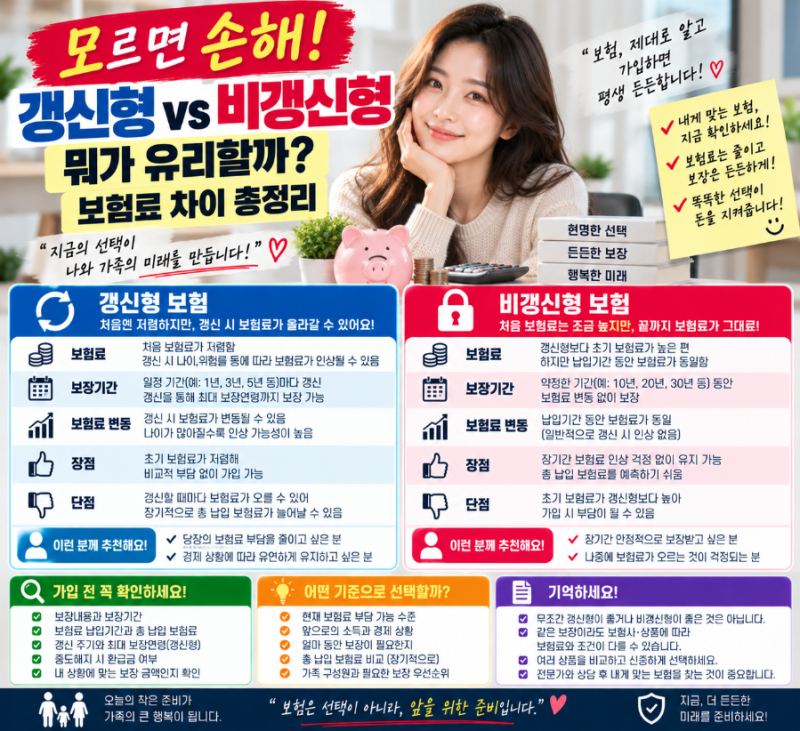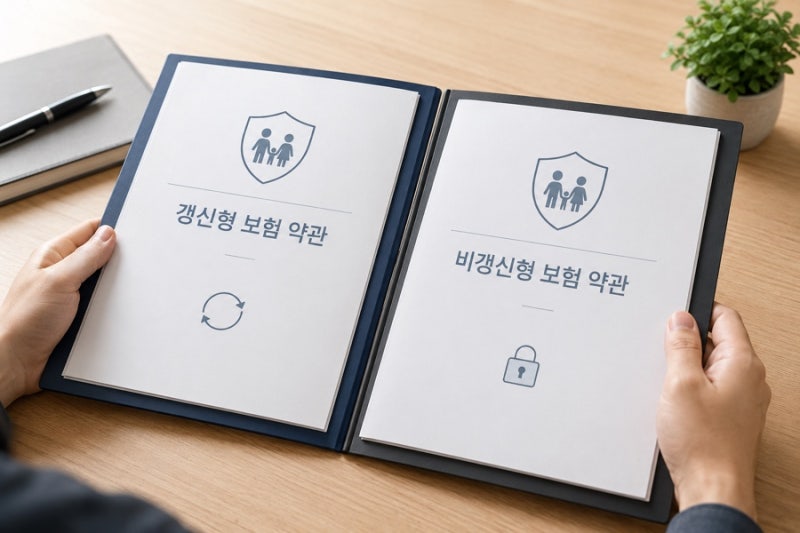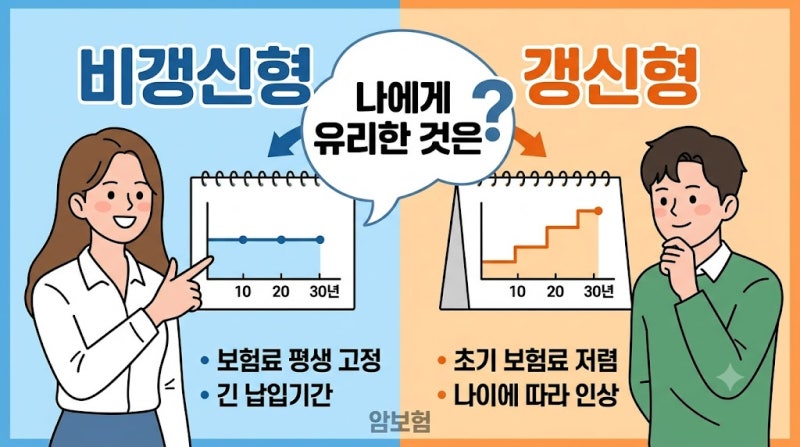
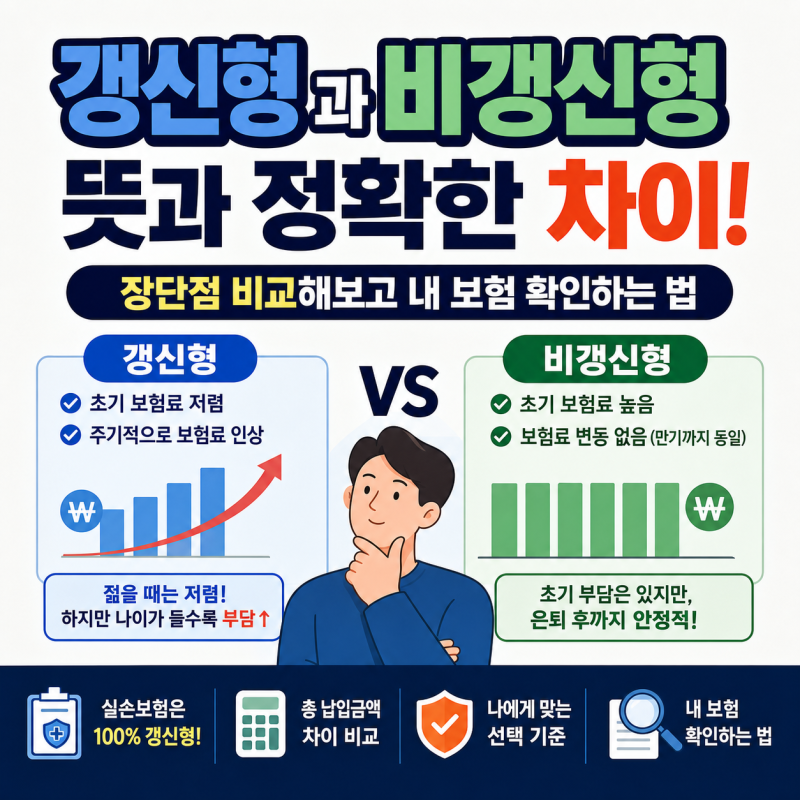
갱신형 보험은 초기 보험료가 저렴하지만 갱신 주기마다 보험료가 인상될 수 있으며, 비갱신형은 초기 보험료가 높지만 납입 기간 동안 고정됩니다. 갱신형은 나이가 들수록 보험료가 급격히 올라 은퇴 후 부담이 커져 해지하는 경우가 많아 노후 보장에 취약할 수 있습니다.
보험갱신형비갱신형 중 어떤 방식이 유리한지는 가입자의 나이, 재정 상황, 보장 필요 기간 등 개인의 상황에 따라 신중하게 결정해야 합니다. 보험 가입 시 많은 분들이 갱신형과 비갱신형 사이에서 고민합니다.
초기 보험료가 저렴하다는 이유로 갱신형을 선택하는 경우가 많지만, 이는 장기적인 관점에서 예상치 못한 재정적 부담으로 이어질 수 있습니다.
당장 눈앞의 비용 절감에만 집중하다 보면, 노후에 가장 필요한 시기에 보험 유지가 어려워지는 안타까운 상황에 직면할 수도 있습니다. 갱신형 보험은 초기 보험료가 낮지만, 갱신 주기마다 나이, 위험률 등을 반영해 보험료가 인상됩니다.
특히 중대 질병 발병률이 높아지는 50~60대 이후에는 보험료가 급증하는 경우가 흔합니다. 반면 비갱신형 보험은 초기 보험료가 높지만, 정해진 납입 기간 동안만 내면 만기까지 추가 납입 없이 보장받을 수 있어 장기적으로 총 납입액이 더 저렴할 수 있습니다.
젊을 때 갱신형에 가입했다가 은퇴 후 소득이 끊긴 노후에 치솟은 보험료를 감당 못해 해지하면, 가장 보장이 필요한 시기에 무보험 상태가 될 위험이 큽니다. 결론적으로 갱신형과 비갱신형 중 어느 한쪽이 무조건 좋다고 단정하기는 어렵습니다.
가입자의 나이, 소득, 보장 기간 등 개인의 재정 상황과 라이프스타일에 맞춰 신중하게 선택해야 합니다. 전문가와 상담하여 자신에게 가장 적합한 보험갱신형비갱신형 조합을 찾는 것이 중요합니다.
보험갱신형비갱신형 중 어떤 방식이 유리한지는 가입자의 나이, 재정 상황, 보장 필요 기간 등 개인의 상황에 따라 신중하게 결정해야 합니다. 보험 가입 시 많은 분들이 갱신형과 비갱신형 사이에서 고민합니다.
초기 보험료가 저렴하다는 이유로 갱신형을 선택하는 경우가 많지만, 이는 장기적인 관점에서 예상치 못한 재정적 부담으로 이어질 수 있습니다.
당장 눈앞의 비용 절감에만 집중하다 보면, 노후에 가장 필요한 시기에 보험 유지가 어려워지는 안타까운 상황에 직면할 수도 있습니다. 갱신형 보험은 초기 보험료가 낮지만, 갱신 주기마다 나이, 위험률 등을 반영해 보험료가 인상됩니다.
특히 중대 질병 발병률이 높아지는 50~60대 이후에는 보험료가 급증하는 경우가 흔합니다. 반면 비갱신형 보험은 초기 보험료가 높지만, 정해진 납입 기간 동안만 내면 만기까지 추가 납입 없이 보장받을 수 있어 장기적으로 총 납입액이 더 저렴할 수 있습니다.
젊을 때 갱신형에 가입했다가 은퇴 후 소득이 끊긴 노후에 치솟은 보험료를 감당 못해 해지하면, 가장 보장이 필요한 시기에 무보험 상태가 될 위험이 큽니다. 결론적으로 갱신형과 비갱신형 중 어느 한쪽이 무조건 좋다고 단정하기는 어렵습니다.
가입자의 나이, 소득, 보장 기간 등 개인의 재정 상황과 라이프스타일에 맞춰 신중하게 선택해야 합니다. 전문가와 상담하여 자신에게 가장 적합한 보험갱신형비갱신형 조합을 찾는 것이 중요합니다.