삼성화재 다이렉트 실비보험은 저렴한 보험료와 간편한 가입 절차로 주목받습니다. 하지만 3대 진단비 보장 금액의 아쉬움, 갱신형 특약의 보험료 부담 등 단점도 존재합니다.
특히 태아실손보험은 출생 전후 보험료와 급여·비급여별 자기부담금, 보장한도를 면밀히 확인해야 합니다. 삼성화재 다이렉트 실비보험은 합리적인 보험료와 설계사를 거치지 않는 간편한 가입 방식으로 많은 이들의 관심을 받고 있습니다.
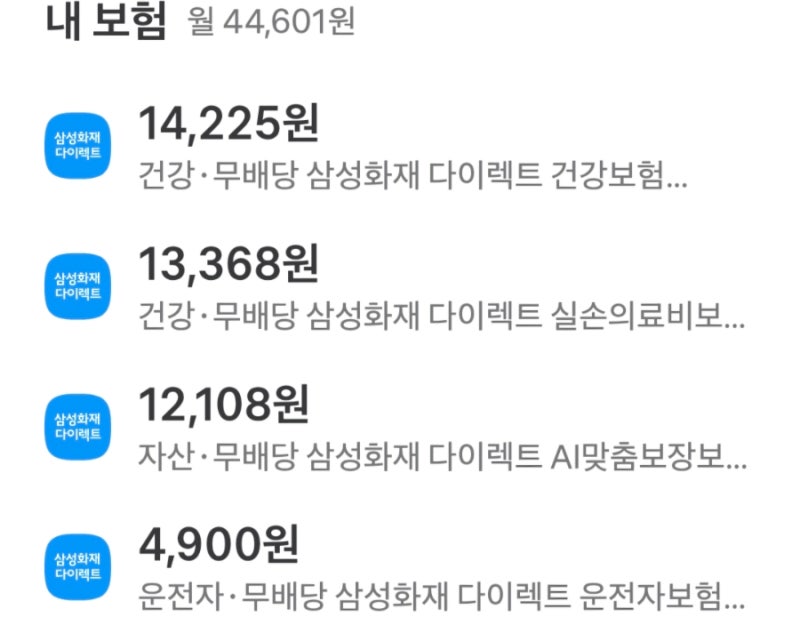
특히 건강보험, 실손보험, 화재보험, 운전자보험 등 다양한 상품을 다이렉트로 가입할 수 있어 가성비를 중시하는 소비자들에게 매력적인 선택지로 여겨집니다.
일부 가입자들은 30년 갱신형으로 적절한 보장액을 확보하며, 실비보험이 포괄적이고 고가의 비급여 치료비를 막는 데 가장 효과적인 방패라고 평가하기도 합니다.
진단비 위주로 구성할 경우, 발병 시 일시금을 받아 최신 의학 기술을 선택하거나 간병 자금으로 유연하게 대처할 수 있다는 장점도 언급됩니다. 자잘한 특약들은 실비와 국민건강보험으로 충분히 방어 가능하다는 시각도 존재합니다.
그러나 삼성화재 다이렉트 종합보험, 특히 팩건강보험(종합팩)의 경우 3대 진단비(암, 뇌혈관, 심장) 보장 금액이 충분하지 않다는 지적이 있습니다.
뇌혈관 및 허혈성 심장질환 진단비가 1천만원 수준으로 구성되어 젊은 나이에 가입하더라도 장기적인 보장에는 아쉬움이 남을 수 있다는 의견입니다.
큰 질병 발생 시 치료비뿐만 아니라 소득 공백으로 인한 생활비 문제도 고려해야 하므로, 진단비는 최소 2천만원 이상으로 든든하게 구성하는 것이 좋다는 전문가들의 조언도 있습니다.
또한 치료비 중심의 구성과 효율이 떨어진다고 판단되는 특약들, 그리고 갱신형 특약으로 인한 미래 보험료 부담 가능성도 단점으로 언급됩니다.
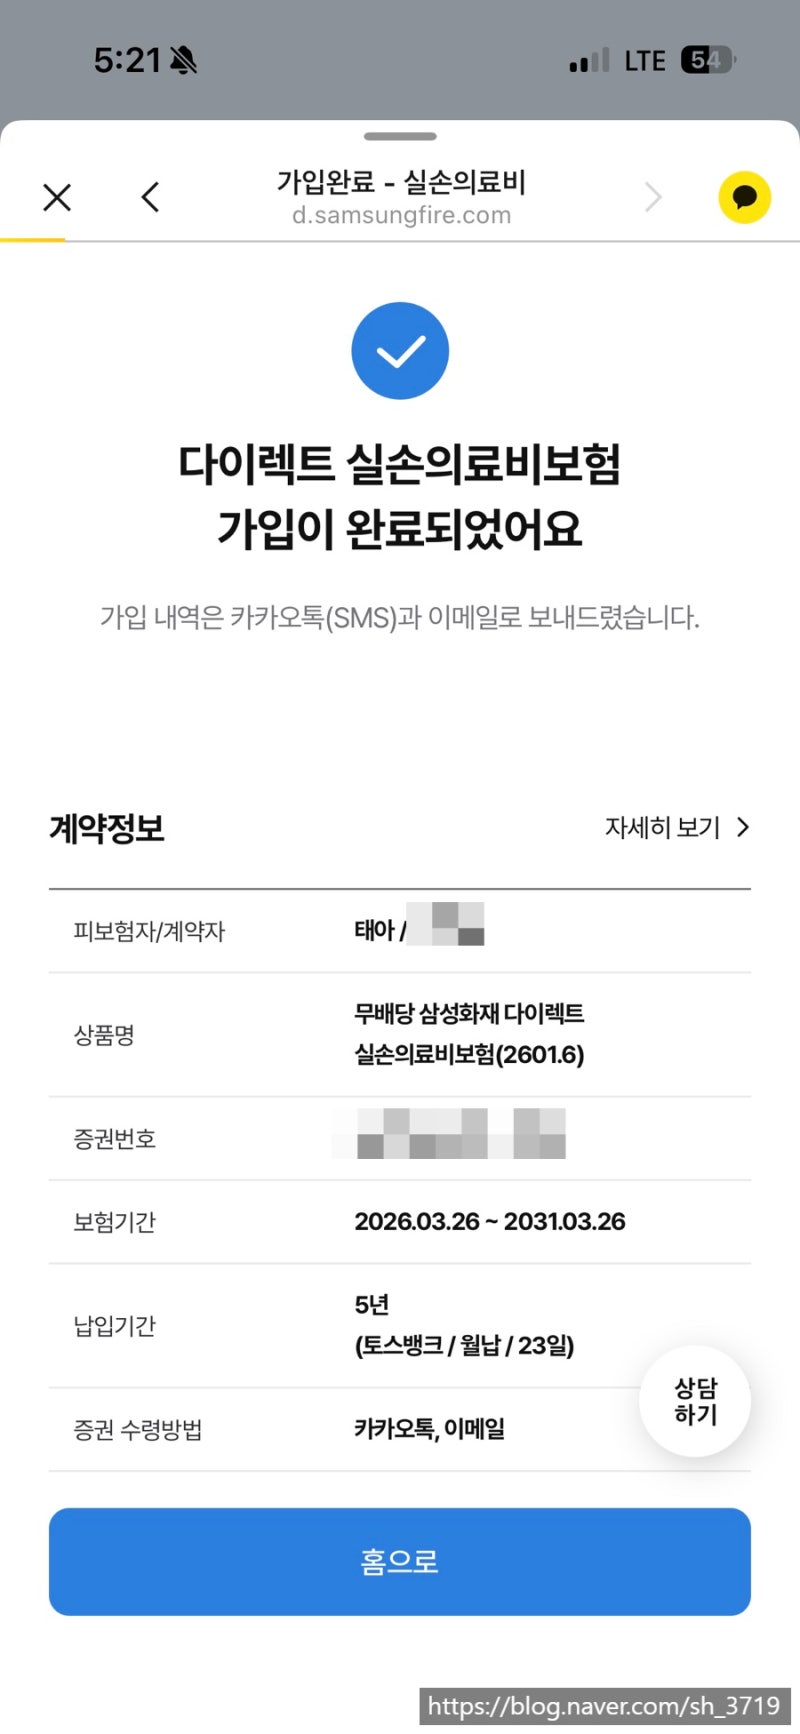
입원비나 간병비 특약의 경우 인플레이션 방어가 어렵거나 인건비 상승분이 보험료에 고스란히 전가될 수 있다는 점도 고려해야 할 부분입니다. 태아실손보험의 경우, 태아보험과는 별도로 준비해야 하며 출생 전 보험료와 출생 후 보험료가 달라지는 특징이 있습니다.
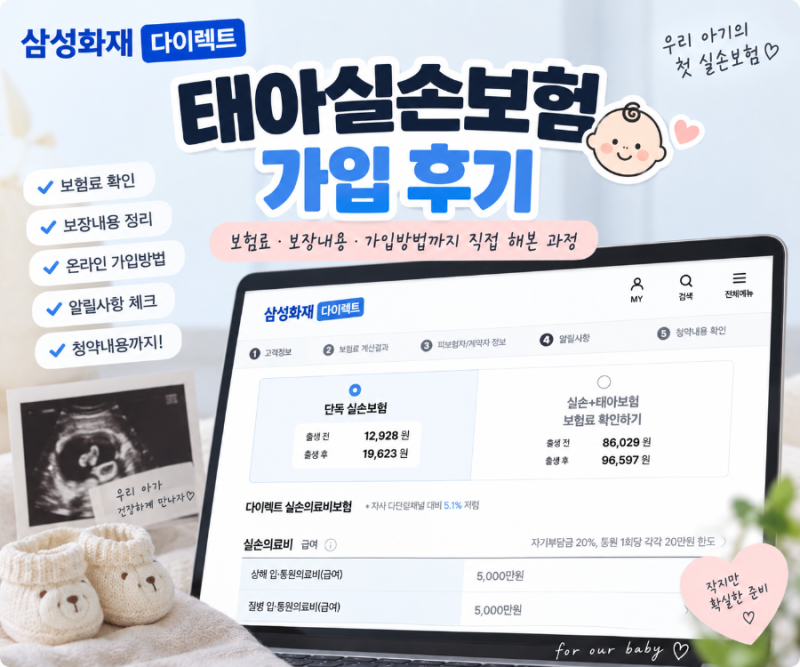
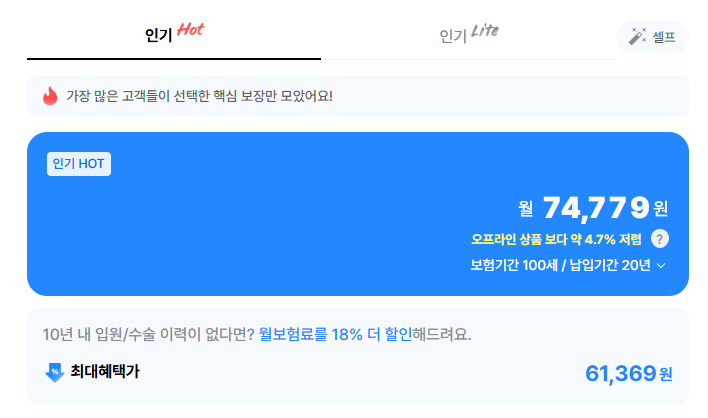
예를 들어 출생 전 12,928원, 출생 후 19,623원 등으로 차이가 발생할 수 있습니다. 가입 시에는 급여·비급여별 자기부담금과 보장한도를 꼼꼼히 확인하는 것이 중요하며, 도수치료, 주사료, 자기공명영상진단(MRI) 등의 보장 한도도 함께 살펴보아야 합니다.
삼성화재 다이렉트 실비보험은 분명한 장점을 가지고 있지만, 단순히 저렴한 보험료만 보고 가입하기보다는 보장 내용을 면밀히 분석하고 개인의 상황과 미래를 고려한 최적의 선택을 하는 것이 현명합니다.
보험 용어가 어렵더라도 약관을 자세히 읽어보고 필요한 보장을 충분히 확보하는 것이 중요합니다.
특히 태아실손보험은 출생 전후 보험료와 급여·비급여별 자기부담금, 보장한도를 면밀히 확인해야 합니다. 삼성화재 다이렉트 실비보험은 합리적인 보험료와 설계사를 거치지 않는 간편한 가입 방식으로 많은 이들의 관심을 받고 있습니다.
특히 건강보험, 실손보험, 화재보험, 운전자보험 등 다양한 상품을 다이렉트로 가입할 수 있어 가성비를 중시하는 소비자들에게 매력적인 선택지로 여겨집니다.
일부 가입자들은 30년 갱신형으로 적절한 보장액을 확보하며, 실비보험이 포괄적이고 고가의 비급여 치료비를 막는 데 가장 효과적인 방패라고 평가하기도 합니다.
진단비 위주로 구성할 경우, 발병 시 일시금을 받아 최신 의학 기술을 선택하거나 간병 자금으로 유연하게 대처할 수 있다는 장점도 언급됩니다. 자잘한 특약들은 실비와 국민건강보험으로 충분히 방어 가능하다는 시각도 존재합니다.
그러나 삼성화재 다이렉트 종합보험, 특히 팩건강보험(종합팩)의 경우 3대 진단비(암, 뇌혈관, 심장) 보장 금액이 충분하지 않다는 지적이 있습니다.
뇌혈관 및 허혈성 심장질환 진단비가 1천만원 수준으로 구성되어 젊은 나이에 가입하더라도 장기적인 보장에는 아쉬움이 남을 수 있다는 의견입니다.
큰 질병 발생 시 치료비뿐만 아니라 소득 공백으로 인한 생활비 문제도 고려해야 하므로, 진단비는 최소 2천만원 이상으로 든든하게 구성하는 것이 좋다는 전문가들의 조언도 있습니다.
또한 치료비 중심의 구성과 효율이 떨어진다고 판단되는 특약들, 그리고 갱신형 특약으로 인한 미래 보험료 부담 가능성도 단점으로 언급됩니다.
입원비나 간병비 특약의 경우 인플레이션 방어가 어렵거나 인건비 상승분이 보험료에 고스란히 전가될 수 있다는 점도 고려해야 할 부분입니다. 태아실손보험의 경우, 태아보험과는 별도로 준비해야 하며 출생 전 보험료와 출생 후 보험료가 달라지는 특징이 있습니다.
예를 들어 출생 전 12,928원, 출생 후 19,623원 등으로 차이가 발생할 수 있습니다. 가입 시에는 급여·비급여별 자기부담금과 보장한도를 꼼꼼히 확인하는 것이 중요하며, 도수치료, 주사료, 자기공명영상진단(MRI) 등의 보장 한도도 함께 살펴보아야 합니다.
삼성화재 다이렉트 실비보험은 분명한 장점을 가지고 있지만, 단순히 저렴한 보험료만 보고 가입하기보다는 보장 내용을 면밀히 분석하고 개인의 상황과 미래를 고려한 최적의 선택을 하는 것이 현명합니다.
보험 용어가 어렵더라도 약관을 자세히 읽어보고 필요한 보장을 충분히 확보하는 것이 중요합니다.