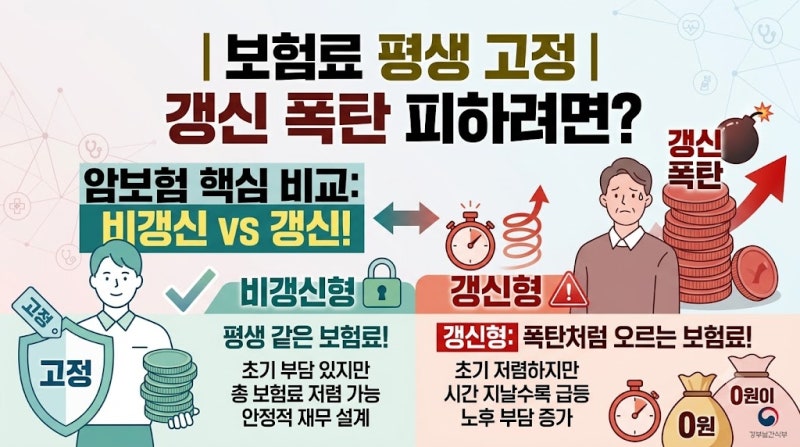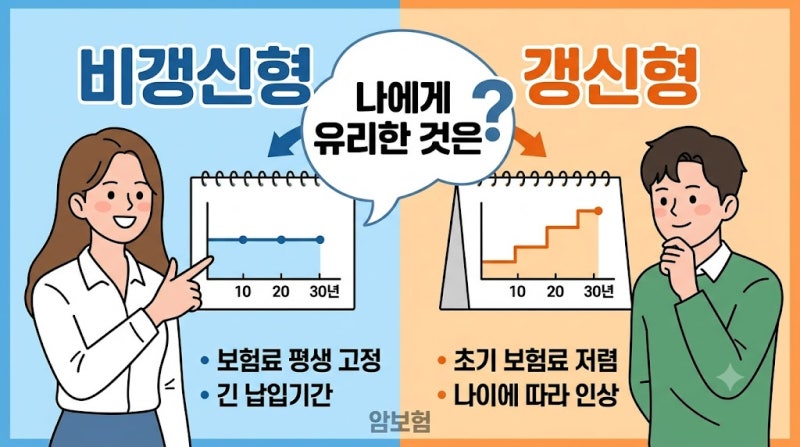
갱신형 암보험은 초기 보험료가 저렴하지만, 나이가 들수록 보험료가 가파르게 인상되어 은퇴 후 감당하기 어려워질 수 있습니다. 반면 비갱신형은 초기 보험료가 상대적으로 높지만, 정해진 기간만 납부하면 만기까지 보험료 인상 없이 보장을 유지할 수 있습니다.
따라서 장기적인 관점에서 총 납입 보험료와 노후 현금 흐름을 고려하여 자신에게 맞는 암보험 유형을 신중하게 선택하는 것이 중요합니다. 암은 우리나라 국민 3명 중 1명이 평생 한 번은 마주할 수 있는 중대 질환으로, 암보험은 필수적인 안전장치로 여겨집니다.
하지만 많은 이들이 암보험 가입 시 초기 보험료가 저렴한 갱신형과 만기까지 보험료가 고정되는 비갱신형 사이에서 고민에 빠집니다. 특히 사회초년생 시절에는 월 지출을 줄이기 위해 갱신형 암보험에 가입하는 경우가 많습니다.
갱신형 암보험은 가입 초기에는 비갱신형보다 보험료가 현저히 낮아 매력적으로 보입니다. 그러나 3년, 5년, 10년 등 일정 주기마다 나이와 위험률을 반영하여 보험료가 가파르게 인상되는 구조입니다.
특히 암 발병률이 급증하는 50대, 60대 이후에는 보험료가 수배 이상 폭등할 수 있으며, 보장을 유지하기 위해 사망할 때까지 평생 보험료를 납부해야 하는 치명적인 단점이 있습니다.
은퇴 후 소득이 끊긴 노후에 치솟은 보험료를 감당하지 못해 결국 해지하게 되면, 암에 가장 취약한 시기에 무보험 상태가 되어버리는 최악의 상황을 초래할 수 있습니다.
반면 비갱신형 암보험은 초기 보험료가 갱신형보다 다소 높지만, 가입 시 정해진 보험료를 20년 납 등 약정된 기간 동안만 납부하면 90세, 100세 만기까지 추가 납입 없이 보장을 유지할 수 있습니다.
이는 장기적으로 총 납입 보험료가 훨씬 저렴하며, 은퇴 후 보험료 납입 부담에서 완전히 해방될 수 있다는 결정적인 장점을 가집니다.
따라서 암보험 선택 시에는 단순히 현재의 월 납입료만 볼 것이 아니라, 총 납입 보험료, 노후 현금 흐름, 그리고 일반암과 유사암의 보장 범위, 무해지환급형 여부 등을 종합적으로 고려하여 자신에게 가장 유리한 방안을 선택해야 합니다.
따라서 장기적인 관점에서 총 납입 보험료와 노후 현금 흐름을 고려하여 자신에게 맞는 암보험 유형을 신중하게 선택하는 것이 중요합니다. 암은 우리나라 국민 3명 중 1명이 평생 한 번은 마주할 수 있는 중대 질환으로, 암보험은 필수적인 안전장치로 여겨집니다.
하지만 많은 이들이 암보험 가입 시 초기 보험료가 저렴한 갱신형과 만기까지 보험료가 고정되는 비갱신형 사이에서 고민에 빠집니다. 특히 사회초년생 시절에는 월 지출을 줄이기 위해 갱신형 암보험에 가입하는 경우가 많습니다.
갱신형 암보험은 가입 초기에는 비갱신형보다 보험료가 현저히 낮아 매력적으로 보입니다. 그러나 3년, 5년, 10년 등 일정 주기마다 나이와 위험률을 반영하여 보험료가 가파르게 인상되는 구조입니다.
특히 암 발병률이 급증하는 50대, 60대 이후에는 보험료가 수배 이상 폭등할 수 있으며, 보장을 유지하기 위해 사망할 때까지 평생 보험료를 납부해야 하는 치명적인 단점이 있습니다.
은퇴 후 소득이 끊긴 노후에 치솟은 보험료를 감당하지 못해 결국 해지하게 되면, 암에 가장 취약한 시기에 무보험 상태가 되어버리는 최악의 상황을 초래할 수 있습니다.
반면 비갱신형 암보험은 초기 보험료가 갱신형보다 다소 높지만, 가입 시 정해진 보험료를 20년 납 등 약정된 기간 동안만 납부하면 90세, 100세 만기까지 추가 납입 없이 보장을 유지할 수 있습니다.
이는 장기적으로 총 납입 보험료가 훨씬 저렴하며, 은퇴 후 보험료 납입 부담에서 완전히 해방될 수 있다는 결정적인 장점을 가집니다.
따라서 암보험 선택 시에는 단순히 현재의 월 납입료만 볼 것이 아니라, 총 납입 보험료, 노후 현금 흐름, 그리고 일반암과 유사암의 보장 범위, 무해지환급형 여부 등을 종합적으로 고려하여 자신에게 가장 유리한 방안을 선택해야 합니다.