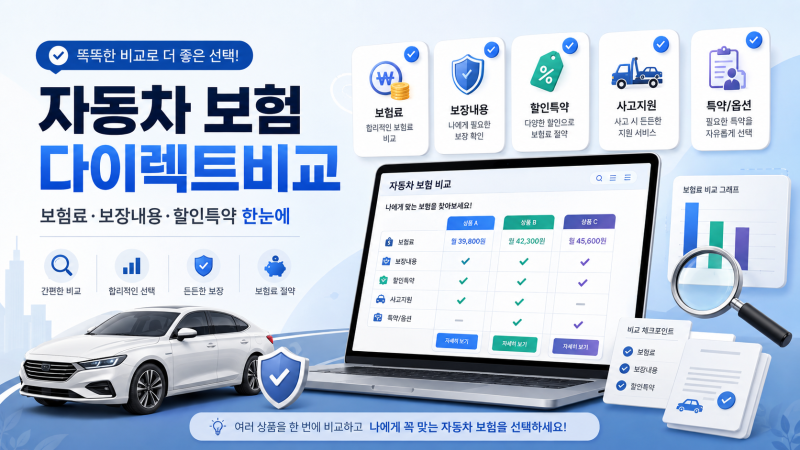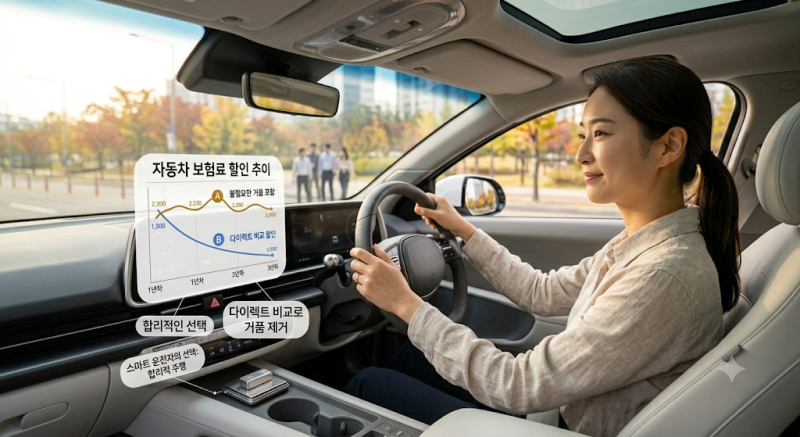

자동차보험은 매년 갱신해야 하는 고정 지출로, 다이렉트 가입 시 설계사 수수료가 없어 오프라인보다 저렴합니다. 하지만 보험사별 손해율과 특약 할인 조건이 달라, 동일 조건이라도 비교 사이트마다 견적 금액에 큰 차이가 발생합니다.
최적의 보험료를 찾기 위해선 여러 다이렉트 비교 플랫폼과 공식 채널을 교차 확인하며 보장 내용을 꼼꼼히 비교하는 것이 중요합니다. 자동차보험은 매년 돌아오는 필수 지출 항목입니다.
과거에는 설계사를 통해 가입하는 것이 일반적이었지만, 최근에는 온라인 다이렉트 채널을 통해 직접 비교하고 가입하는 소비자가 크게 늘었습니다. 다이렉트 보험은 중간 수수료가 없어 오프라인 대비 보험료가 저렴하다는 장점 때문에 많은 이들이 찾고 있습니다.
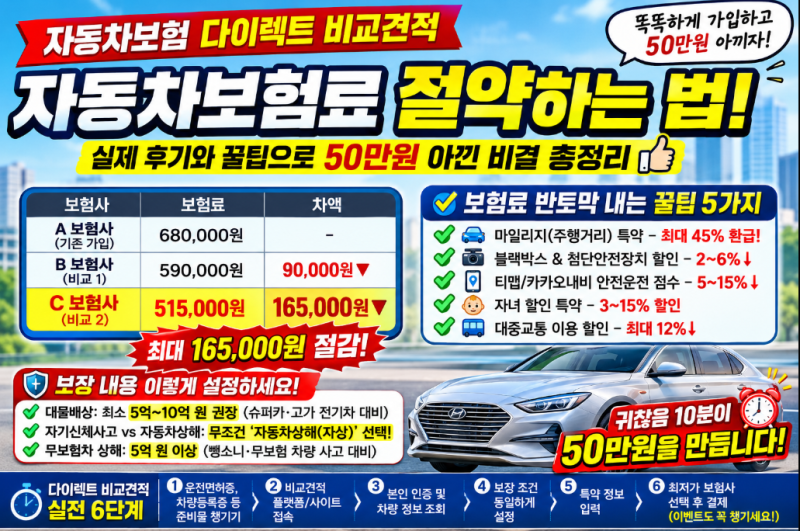
하지만 단순히 한두 곳만 확인하고 가입했다가는 더 큰 할인 혜택을 놓칠 수 있습니다. 여러 자동차보험 다이렉트 비교 사이트를 이용해 보면, 같은 운전자 조건과 차종으로 조회해도 보험사마다 산출되는 금액이 제각각이라는 사실을 알 수 있습니다.
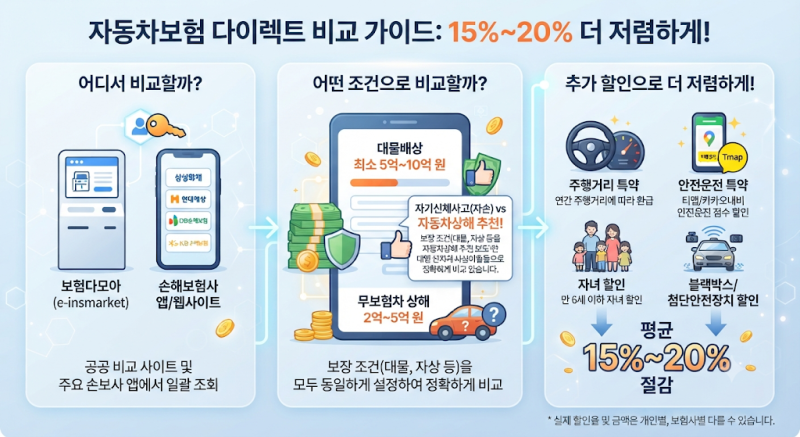
이는 각 보험사의 손해율, 주 고객층, 그리고 마일리지나 안전운전 점수, 블랙박스 할인 등 특약 조건의 차이에서 비롯됩니다. 또한, 견적 산출 과정의 편의성이나 보장 항목 설명 방식, UI/UX 등 시스템적인 차이도 존재합니다.
특정 비교 플랫폼은 제휴된 보험사가 한정적이거나 광고 및 중개 수수료가 포함될 수 있으므로, 보험다모아와 같은 공공 플랫폼에서 표준 시세를 파악한 뒤, 조건이 유리한 보험사의 공식 다이렉트 채널에서 최종 견적을 받는 2단계 전략이 가장 효율적입니다.
대물 배상 한도를 높여도 보험료 차이가 몇 천 원 수준에 불과한 경우도 있으니, 단순히 저렴한 것만을 쫓기보다 보장 내용을 꼼꼼히 확인하는 지혜가 필요합니다. 이처럼 자동차보험 다이렉트 비교 사이트를 현명하게 활용하면 매년 수십만 원의 보험료를 절감할 수 있습니다.
번거롭더라도 여러 채널을 통해 꼼꼼히 비교하고, 자신에게 맞는 최적의 보장과 할인 특약을 찾아 가입하는 것이 합리적인 소비의 첫걸음입니다.
최적의 보험료를 찾기 위해선 여러 다이렉트 비교 플랫폼과 공식 채널을 교차 확인하며 보장 내용을 꼼꼼히 비교하는 것이 중요합니다. 자동차보험은 매년 돌아오는 필수 지출 항목입니다.
과거에는 설계사를 통해 가입하는 것이 일반적이었지만, 최근에는 온라인 다이렉트 채널을 통해 직접 비교하고 가입하는 소비자가 크게 늘었습니다. 다이렉트 보험은 중간 수수료가 없어 오프라인 대비 보험료가 저렴하다는 장점 때문에 많은 이들이 찾고 있습니다.
하지만 단순히 한두 곳만 확인하고 가입했다가는 더 큰 할인 혜택을 놓칠 수 있습니다. 여러 자동차보험 다이렉트 비교 사이트를 이용해 보면, 같은 운전자 조건과 차종으로 조회해도 보험사마다 산출되는 금액이 제각각이라는 사실을 알 수 있습니다.
이는 각 보험사의 손해율, 주 고객층, 그리고 마일리지나 안전운전 점수, 블랙박스 할인 등 특약 조건의 차이에서 비롯됩니다. 또한, 견적 산출 과정의 편의성이나 보장 항목 설명 방식, UI/UX 등 시스템적인 차이도 존재합니다.
특정 비교 플랫폼은 제휴된 보험사가 한정적이거나 광고 및 중개 수수료가 포함될 수 있으므로, 보험다모아와 같은 공공 플랫폼에서 표준 시세를 파악한 뒤, 조건이 유리한 보험사의 공식 다이렉트 채널에서 최종 견적을 받는 2단계 전략이 가장 효율적입니다.
대물 배상 한도를 높여도 보험료 차이가 몇 천 원 수준에 불과한 경우도 있으니, 단순히 저렴한 것만을 쫓기보다 보장 내용을 꼼꼼히 확인하는 지혜가 필요합니다. 이처럼 자동차보험 다이렉트 비교 사이트를 현명하게 활용하면 매년 수십만 원의 보험료를 절감할 수 있습니다.
번거롭더라도 여러 채널을 통해 꼼꼼히 비교하고, 자신에게 맞는 최적의 보장과 할인 특약을 찾아 가입하는 것이 합리적인 소비의 첫걸음입니다.