
많은 예비 부모님들이 임신·출산 관련 진료비는 실손보험에서 전액 면책된다고 오해하지만, 이는 약관의 절반만 아는 것입니다. 산모나 태아의 생명을 위한 치료 목적의 응급 처치나 질병 합병증은 실손보험 약관상 보장 가능한 예외 항목에 해당합니다.
2026년 5월부터 5세대 실손보험은 임신·출산 관련 급여 의료비를 주계약으로 보장하며, 1~4세대도 질병코드에 따라 청구 가능성이 있습니다. 많은 예비 부모님들이 임신과 출산 관련 진료비는 실손보험에서 전액 면책된다고 오해하여 보험 청구를 포기하는 경우가 많습니다.
하지만 이는 실손보험 약관의 일부만을 알고 있는 것으로, 실제로는 특정 상황에서 보험 보장이 가능한 예외 항목들이 존재합니다.
특히 산모나 태아의 생명을 보호하기 위한 치료 목적의 응급 처치나 질병 합병증으로 발생한 의료비는 실손보험 약관상 엄연히 보장 대상에 포함될 수 있습니다.
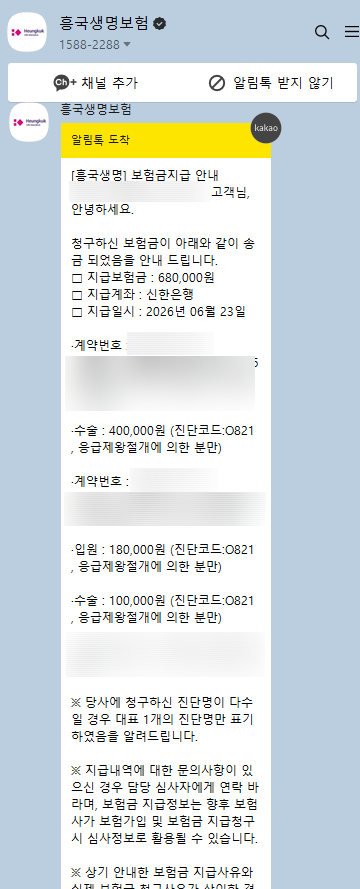
대표적인 예외 항목으로는 산모의 선택이 아닌 의학적 필요에 의한 응급 제왕절개, 임신 초기 피비침으로 인한 절박유산 치료, 임신 중 조기 진통으로 인한 입원 치료, 그리고 자궁경관무력증으로 인한 맥도날드 수술 등이 있습니다.
이러한 경우, 해당 진료비는 질병 치료로 분류되어 실손보험 청구가 가능합니다. 또한, 2026년 5월부터 출시된 5세대 실손보험부터는 임신·출산 관련 급여 의료비가 주계약 보장 항목으로 새롭게 포함되어 보장 범위가 크게 확대되었습니다.
따라서 가입한 보험의 세대와 질병코드(O코드 여부)를 정확히 확인하는 것이 중요합니다.
단순 분만이나 선택적 제왕절개는 여전히 보장에서 제외되지만, 의사의 진단에 따라 부여되는 질병코드가 일반 질병코드(O코드가 아닌)에 해당하거나 치료 목적이 명확하다면 보험금을 받을 수 있습니다.
따라서 출산 관련 의료비 발생 시 무조건 포기하기보다는, 담당 의사에게 정확한 질병코드와 진료 내용 확인 후 보험사에 문의하여 청구 가능성을 면밀히 검토하는 지혜가 필요합니다.
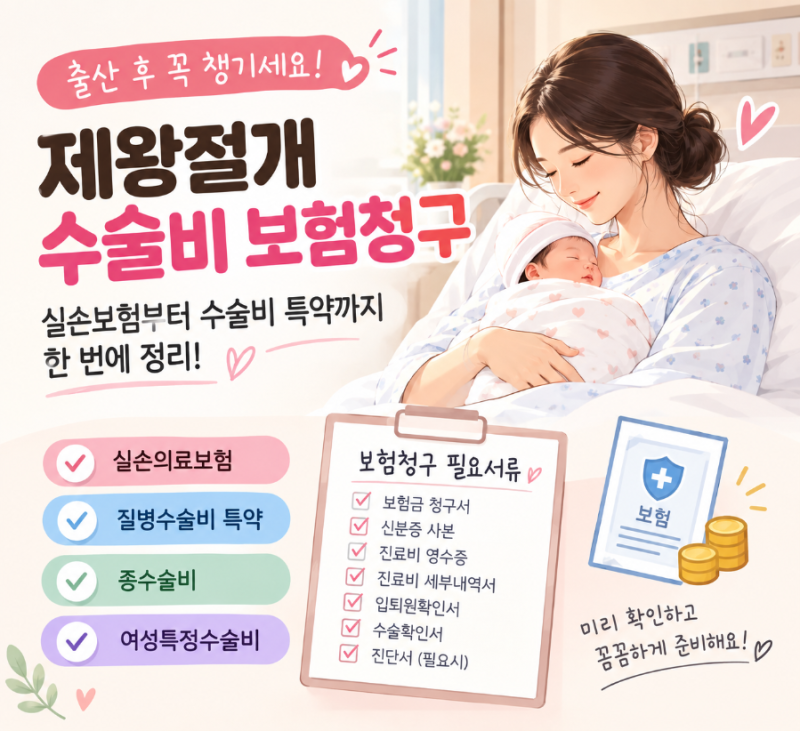
본인의 보험 약관을 꼼꼼히 살펴보고 필요한 서류를 준비하여 정당한 보험 혜택을 놓치지 않도록 해야 합니다.
2026년 5월부터 5세대 실손보험은 임신·출산 관련 급여 의료비를 주계약으로 보장하며, 1~4세대도 질병코드에 따라 청구 가능성이 있습니다. 많은 예비 부모님들이 임신과 출산 관련 진료비는 실손보험에서 전액 면책된다고 오해하여 보험 청구를 포기하는 경우가 많습니다.
하지만 이는 실손보험 약관의 일부만을 알고 있는 것으로, 실제로는 특정 상황에서 보험 보장이 가능한 예외 항목들이 존재합니다.
특히 산모나 태아의 생명을 보호하기 위한 치료 목적의 응급 처치나 질병 합병증으로 발생한 의료비는 실손보험 약관상 엄연히 보장 대상에 포함될 수 있습니다.
대표적인 예외 항목으로는 산모의 선택이 아닌 의학적 필요에 의한 응급 제왕절개, 임신 초기 피비침으로 인한 절박유산 치료, 임신 중 조기 진통으로 인한 입원 치료, 그리고 자궁경관무력증으로 인한 맥도날드 수술 등이 있습니다.
이러한 경우, 해당 진료비는 질병 치료로 분류되어 실손보험 청구가 가능합니다. 또한, 2026년 5월부터 출시된 5세대 실손보험부터는 임신·출산 관련 급여 의료비가 주계약 보장 항목으로 새롭게 포함되어 보장 범위가 크게 확대되었습니다.
따라서 가입한 보험의 세대와 질병코드(O코드 여부)를 정확히 확인하는 것이 중요합니다.
단순 분만이나 선택적 제왕절개는 여전히 보장에서 제외되지만, 의사의 진단에 따라 부여되는 질병코드가 일반 질병코드(O코드가 아닌)에 해당하거나 치료 목적이 명확하다면 보험금을 받을 수 있습니다.
따라서 출산 관련 의료비 발생 시 무조건 포기하기보다는, 담당 의사에게 정확한 질병코드와 진료 내용 확인 후 보험사에 문의하여 청구 가능성을 면밀히 검토하는 지혜가 필요합니다.
본인의 보험 약관을 꼼꼼히 살펴보고 필요한 서류를 준비하여 정당한 보험 혜택을 놓치지 않도록 해야 합니다.