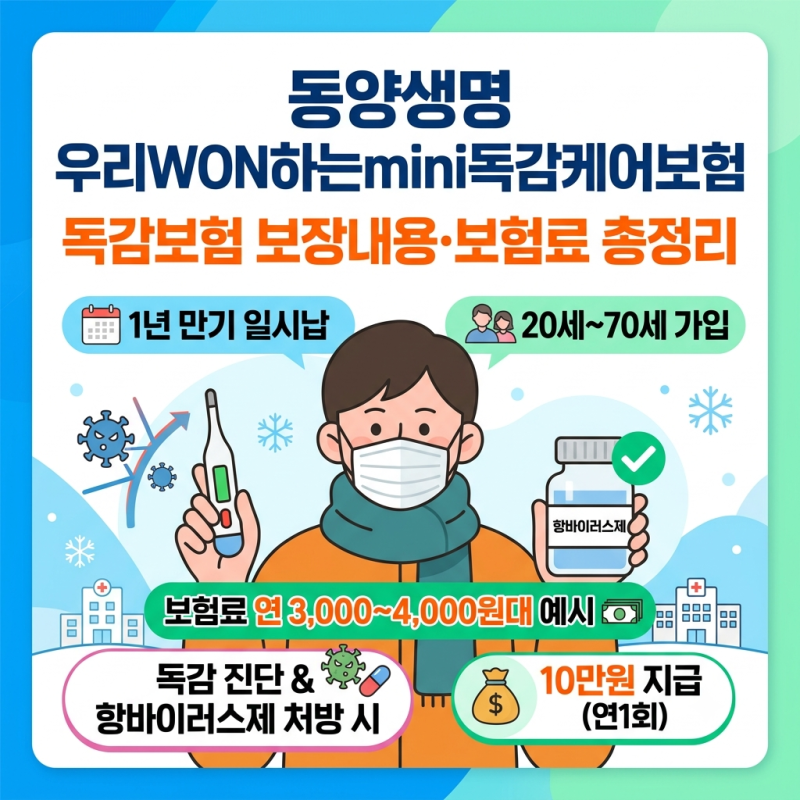

독감 미니보험은 독감 진단과 약관에서 정한 항바이러스제 처방 등 특정 조건을 모두 충족해야 보험금을 받을 수 있는 소액 단기 보험입니다.
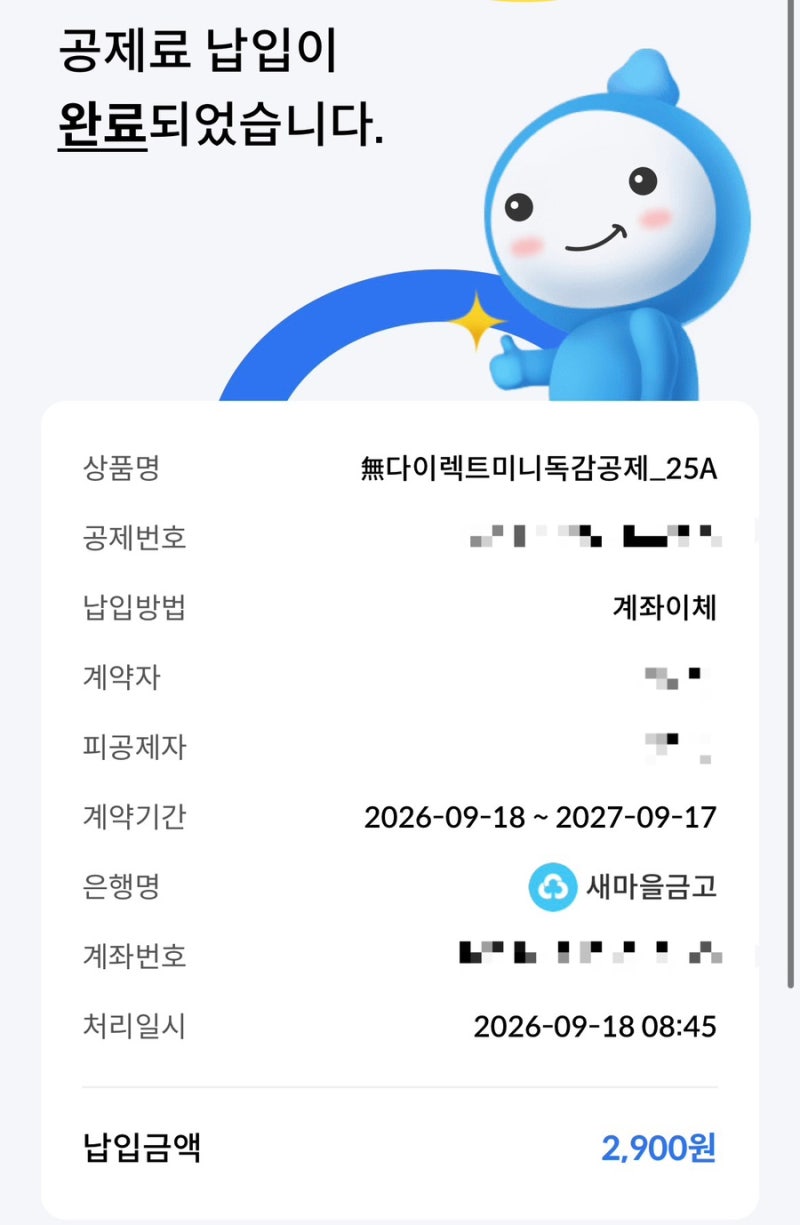
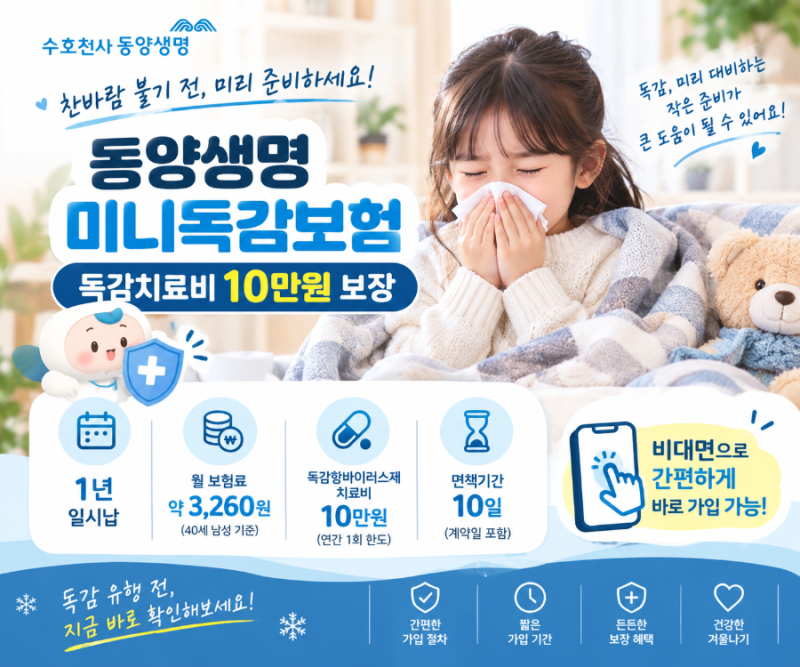
연 2천 원대에서 4천 원대의 저렴한 보험료로 1년 만기 일시납 형태로 가입 가능하며, 독감 진단 시 10만 원 내외의 보험금을 지급합니다. 가입 전에는 반드시 보험사 공식 홈페이지에서 상품 약관과 보장 조건을 꼼꼼히 확인하고 자신에게 맞는 상품을 선택해야 합니다.
최근 독감 유행주의보가 예년보다 일찍 발령되면서 독감 미니보험에 대한 관심이 뜨겁습니다.
독감 미니보험은 일반 건강보험과 달리 독감이라는 특정 위험에만 집중하여 보장하는 소액 단기 보험으로, 저렴한 보험료로 독감에 대비할 수 있다는 장점 때문에 많은 이들이 찾고 있습니다.
특히 하루 커피 한 잔 값도 안 되는 연 2천 원대에서 4천 원대의 보험료로 독감 진단 시 10만 원 내외의 보험금을 받을 수 있어 실속 있는 대비책으로 주목받고 있습니다.
하지만 독감 미니보험 가입 시 가장 중요하게 확인해야 할 점은 단순히 독감 진단만으로는 보험금을 받을 수 없다는 사실입니다.
대부분의 독감 미니보험 상품은 독감 진단과 함께 약관에서 정한 항바이러스제 처방(예: 타미플루, 페라미플루 등)이라는 두 가지 조건을 모두 충족해야 보험금을 지급합니다.
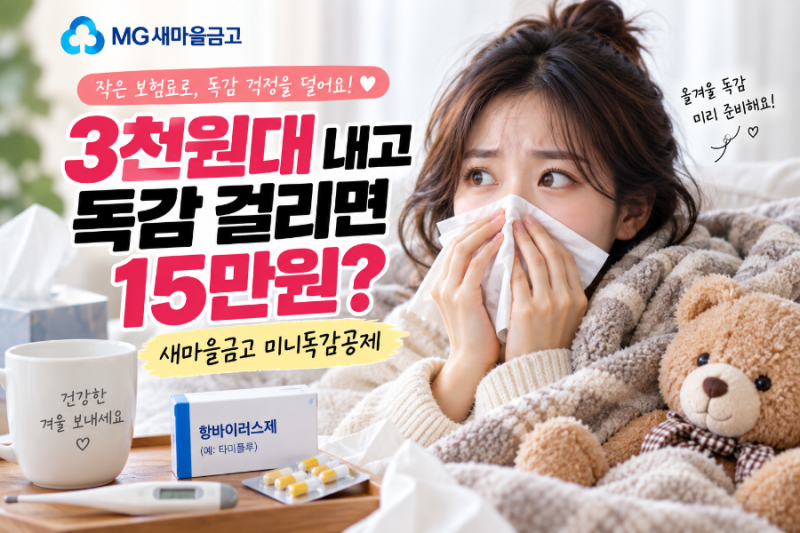
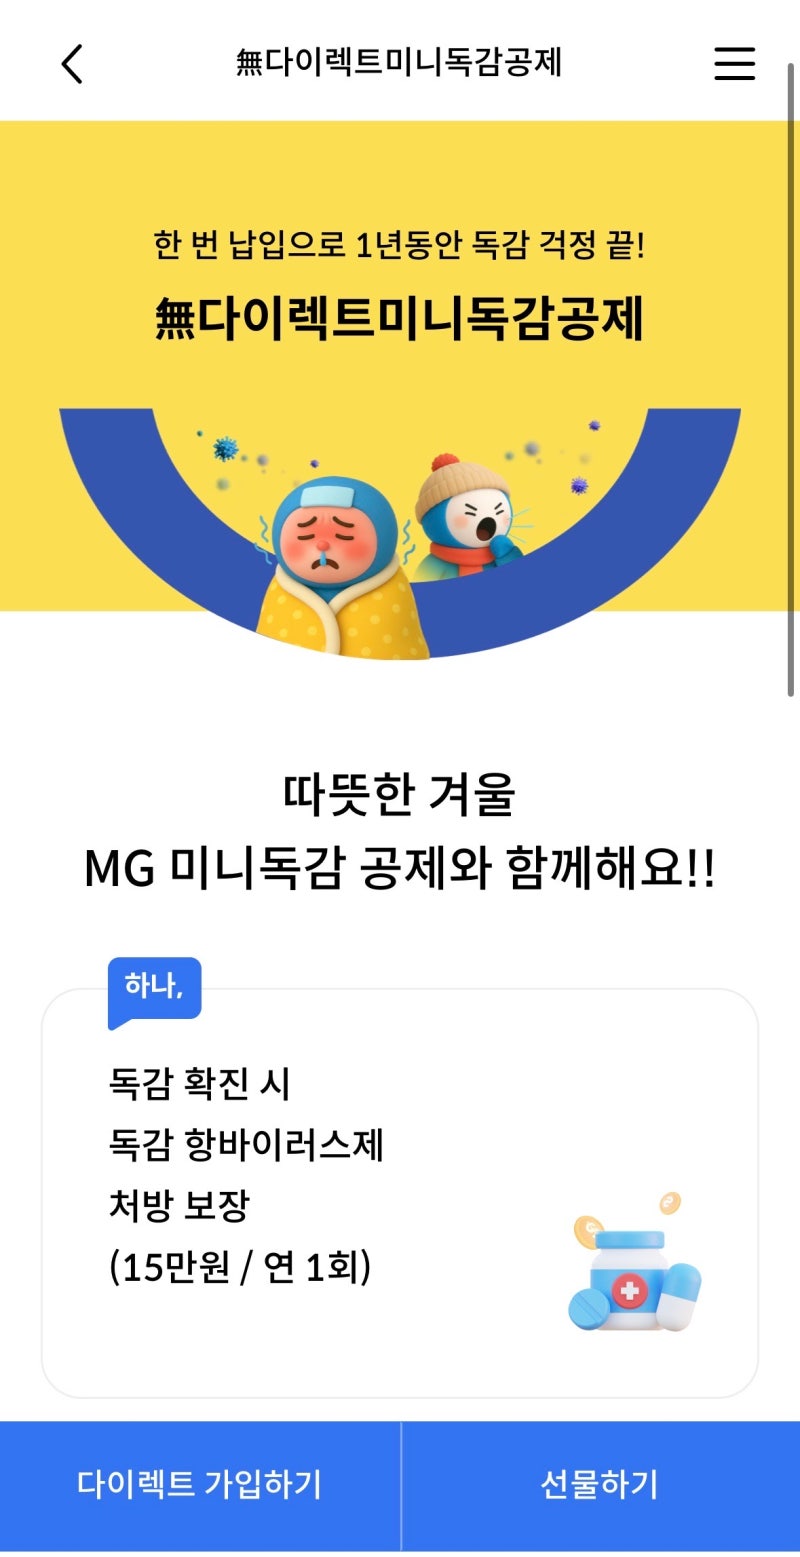
KDB생명, NH농협생명, MG새마을금고 등 주요 보험사에서 다양한 독감 미니보험 상품을 선보이고 있으며, 대부분 온라인 다이렉트 채널을 통해 간편하게 가입할 수 있습니다.
따라서 독감 미니보험 가입을 고려하고 있다면, 저렴한 보험료와 간편한 가입 절차에만 현혹되지 말고 각 상품의 보장 내용과 보험금 지급 조건을 꼼꼼히 확인하는 것이 필수적입니다.
특히 가입 가능 나이, 면책 기간, 그리고 보험금 지급을 위한 필수 조건(질병코드 진단 및 항바이러스제 처방 여부)을 명확히 인지하고 자신에게 가장 적합한 상품을 선택해야 합니다. 미리 대비하여 독감으로부터 건강과 재정을 모두 지키시길 바랍니다.
연 2천 원대에서 4천 원대의 저렴한 보험료로 1년 만기 일시납 형태로 가입 가능하며, 독감 진단 시 10만 원 내외의 보험금을 지급합니다. 가입 전에는 반드시 보험사 공식 홈페이지에서 상품 약관과 보장 조건을 꼼꼼히 확인하고 자신에게 맞는 상품을 선택해야 합니다.
최근 독감 유행주의보가 예년보다 일찍 발령되면서 독감 미니보험에 대한 관심이 뜨겁습니다.
독감 미니보험은 일반 건강보험과 달리 독감이라는 특정 위험에만 집중하여 보장하는 소액 단기 보험으로, 저렴한 보험료로 독감에 대비할 수 있다는 장점 때문에 많은 이들이 찾고 있습니다.
특히 하루 커피 한 잔 값도 안 되는 연 2천 원대에서 4천 원대의 보험료로 독감 진단 시 10만 원 내외의 보험금을 받을 수 있어 실속 있는 대비책으로 주목받고 있습니다.
하지만 독감 미니보험 가입 시 가장 중요하게 확인해야 할 점은 단순히 독감 진단만으로는 보험금을 받을 수 없다는 사실입니다.
대부분의 독감 미니보험 상품은 독감 진단과 함께 약관에서 정한 항바이러스제 처방(예: 타미플루, 페라미플루 등)이라는 두 가지 조건을 모두 충족해야 보험금을 지급합니다.
KDB생명, NH농협생명, MG새마을금고 등 주요 보험사에서 다양한 독감 미니보험 상품을 선보이고 있으며, 대부분 온라인 다이렉트 채널을 통해 간편하게 가입할 수 있습니다.
따라서 독감 미니보험 가입을 고려하고 있다면, 저렴한 보험료와 간편한 가입 절차에만 현혹되지 말고 각 상품의 보장 내용과 보험금 지급 조건을 꼼꼼히 확인하는 것이 필수적입니다.
특히 가입 가능 나이, 면책 기간, 그리고 보험금 지급을 위한 필수 조건(질병코드 진단 및 항바이러스제 처방 여부)을 명확히 인지하고 자신에게 가장 적합한 상품을 선택해야 합니다. 미리 대비하여 독감으로부터 건강과 재정을 모두 지키시길 바랍니다.