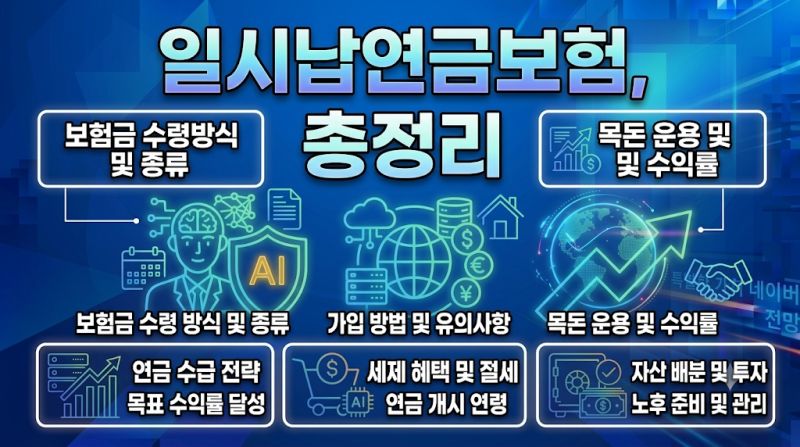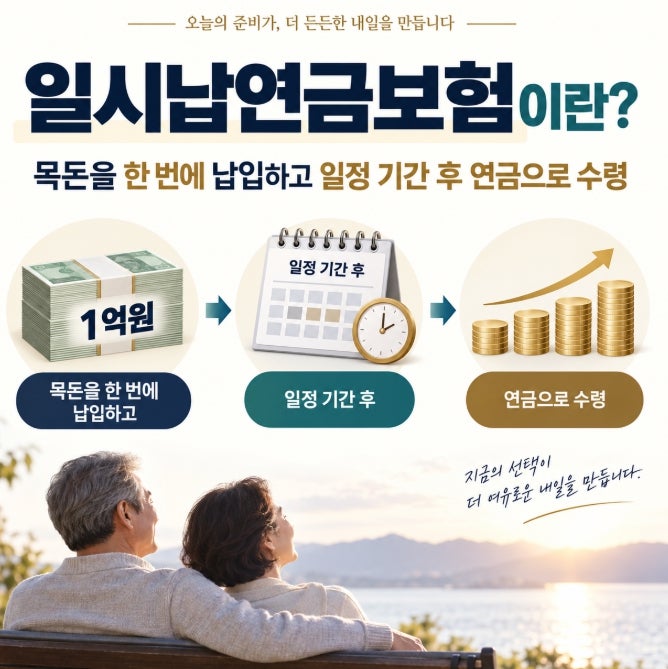
일시납연금보험은 목돈을 한 번에 납입하고 일정 기간 후 연금으로 받는 상품입니다. 동일한 1억 원을 납입해도 보험사 및 상품 구조에 따라 연금 개시 시점, 최저보증, 연금액 등에 큰 차이가 발생합니다.
단순히 높은 공시이율이나 예상 연금액만 볼 것이 아니라, 연금 개시 나이, 보증 기간, 중도 해지 조건 등을 종합적으로 비교해야 합니다. 은퇴를 앞두고 목돈이 생겼을 때, 이를 어떻게 운용할지는 많은 이들의 고민입니다.
특히 현금 흐름의 안정성을 중요하게 생각하는 경우, 일시납연금보험은 매력적인 선택지로 다가옵니다. 하지만 단순히 높은 이율이나 예상 연금액만 보고 가입한다면 예상치 못한 손해를 볼 수도 있습니다.
실제 블로그 분석에 따르면, 1억 원을 납입하더라도 보험사와 상품 구조에 따라 연금액이 최대 3억 원 이상 차이 날 수 있으며, 이는 연금 개시 시점, 최저보증 조건, 중도인출 및 해지환급률 등 다양한 요소에 의해 결정됩니다.
따라서 꼼꼼한 연금보험비교 과정 없이는 오히려 손실을 초래할 수 있습니다. 연금보험을 비교할 때는 겉으로 드러나는 숫자 이면에 숨겨진 조건들을 면밀히 살펴봐야 합니다.
예를 들어, ‘최저보증’이라는 용어가 같더라도 보증하는 대상이 연금기준금액인지, 실제 연금액인지, 혹은 해약환급금까지 포함하는지 여부는 상품마다 다릅니다.
또한, 공시이율이 높다고 해서 최종적으로 받는 연금액이 가장 많다고 단정할 수 없으며, 사업비와 최저보증이율, 연금 지급 방식까지 함께 고려해야 합니다.
특히, 가입 초기에 중도 해지할 경우 원금 손실이 발생할 수 있으므로, 가까운 시일 내에 필요한 자금은 연금에 묶이지 않도록 주의해야 합니다.
40세 남성 기준 1억 원 납입 시 연간 연금액이 417만 원에서 1,689만 원까지 차이 나는 사례는, 단순 연금액 비교가 얼마나 위험한지 보여주는 단적인 예시입니다.
결론적으로, 성공적인 노후 설계를 위한 연금보험비교는 단순히 예상 연금액이나 공시이율만 따지는 것을 넘어섭니다.
가입자의 나이, 성별, 연금 개시 시점, 지급 형태 등 비교 조건을 동일하게 맞추고, 각 상품의 보증 기간, 중도 해지 조건, 최저보증의 실제 적용 범위 등을 종합적으로 분석해야 합니다.
현재의 예시가 미래의 확정액이 아님을 인지하고, 전문가의 도움을 받아 자신의 재정 상황과 노후 계획에 가장 적합한 상품을 선택하는 것이 중요합니다. 신중한 비교와 분석만이 목돈을 안전하게 지키고 풍요로운 노후를 준비하는 현명한 길입니다.
단순히 높은 공시이율이나 예상 연금액만 볼 것이 아니라, 연금 개시 나이, 보증 기간, 중도 해지 조건 등을 종합적으로 비교해야 합니다. 은퇴를 앞두고 목돈이 생겼을 때, 이를 어떻게 운용할지는 많은 이들의 고민입니다.
특히 현금 흐름의 안정성을 중요하게 생각하는 경우, 일시납연금보험은 매력적인 선택지로 다가옵니다. 하지만 단순히 높은 이율이나 예상 연금액만 보고 가입한다면 예상치 못한 손해를 볼 수도 있습니다.
실제 블로그 분석에 따르면, 1억 원을 납입하더라도 보험사와 상품 구조에 따라 연금액이 최대 3억 원 이상 차이 날 수 있으며, 이는 연금 개시 시점, 최저보증 조건, 중도인출 및 해지환급률 등 다양한 요소에 의해 결정됩니다.
따라서 꼼꼼한 연금보험비교 과정 없이는 오히려 손실을 초래할 수 있습니다. 연금보험을 비교할 때는 겉으로 드러나는 숫자 이면에 숨겨진 조건들을 면밀히 살펴봐야 합니다.
예를 들어, ‘최저보증’이라는 용어가 같더라도 보증하는 대상이 연금기준금액인지, 실제 연금액인지, 혹은 해약환급금까지 포함하는지 여부는 상품마다 다릅니다.
또한, 공시이율이 높다고 해서 최종적으로 받는 연금액이 가장 많다고 단정할 수 없으며, 사업비와 최저보증이율, 연금 지급 방식까지 함께 고려해야 합니다.
특히, 가입 초기에 중도 해지할 경우 원금 손실이 발생할 수 있으므로, 가까운 시일 내에 필요한 자금은 연금에 묶이지 않도록 주의해야 합니다.
40세 남성 기준 1억 원 납입 시 연간 연금액이 417만 원에서 1,689만 원까지 차이 나는 사례는, 단순 연금액 비교가 얼마나 위험한지 보여주는 단적인 예시입니다.
결론적으로, 성공적인 노후 설계를 위한 연금보험비교는 단순히 예상 연금액이나 공시이율만 따지는 것을 넘어섭니다.
가입자의 나이, 성별, 연금 개시 시점, 지급 형태 등 비교 조건을 동일하게 맞추고, 각 상품의 보증 기간, 중도 해지 조건, 최저보증의 실제 적용 범위 등을 종합적으로 분석해야 합니다.
현재의 예시가 미래의 확정액이 아님을 인지하고, 전문가의 도움을 받아 자신의 재정 상황과 노후 계획에 가장 적합한 상품을 선택하는 것이 중요합니다. 신중한 비교와 분석만이 목돈을 안전하게 지키고 풍요로운 노후를 준비하는 현명한 길입니다.