자동차 보험료는 운전자의 연령, 운전 경력, 사고 이력, 차량 종류 등 다양한 요인에 따라 달라지며, 예상 보험료를 조회하여 연간 금액을 월 기준으로 계산할 수 있습니다.
특히 20대 초반은 사고 위험률이 높아 보험료가 가장 높게 책정되지만, 나이가 많아질수록 무조건 싸지는 것이 아니라 30대 중반이 가장 낮고 40대 후반부터 다시 오르는 경향을 보입니다.
따라서 보험료 금액 자체보다 같은 보장 조건에서 다른 보험사보다 비싼지 비교하는 것이 중요하며, 마일리지 특약, 첨단 안전장치 할인 등 다양한 할인 제도를 적극 활용하여 절약할 수 있습니다.
많은 운전자들이 차 보험료 계산 시 나이가 들수록 보험료가 저렴해질 것이라고 생각하지만, 실제로는 그렇지 않은 경우가 많습니다. 자동차 보험료는 운전자의 연령뿐만 아니라 운전 경력, 사고 이력, 차량 종류, 배기량, 차량 모델 등 복합적인 요인에 의해 결정됩니다.
특히 20대 초반 운전자는 운전 경력이 짧고 사고 위험률이 높게 평가되어 가장 높은 보험료를 부담하게 됩니다.
하지만 보험개발원의 연령요율 데이터를 살펴보면, 30대 중반에 비교적 낮은 보험료를 보이다가 40대 후반부터 다시 보험료가 상승하고 50대에서도 높은 수준이 유지되는 경향이 나타납니다.
이는 나이가 많아질수록 무조건 보험료가 싸진다는 일반적인 인식과는 다른 결과입니다. 또한, 같은 연령대라도 차량가액, 가입 경력, 사고 경력, 운전자 범위, 주행거리, 자기차량손해 가입 여부 등 다양한 조건에 따라 보험료는 수십만원씩 차이가 날 수 있습니다.
따라서 단순히 보험료 금액만으로 저렴한지 비싼지 판단하기보다는, 같은 보장 조건에서 여러 보험사의 견적을 비교하는 것이 중요합니다.
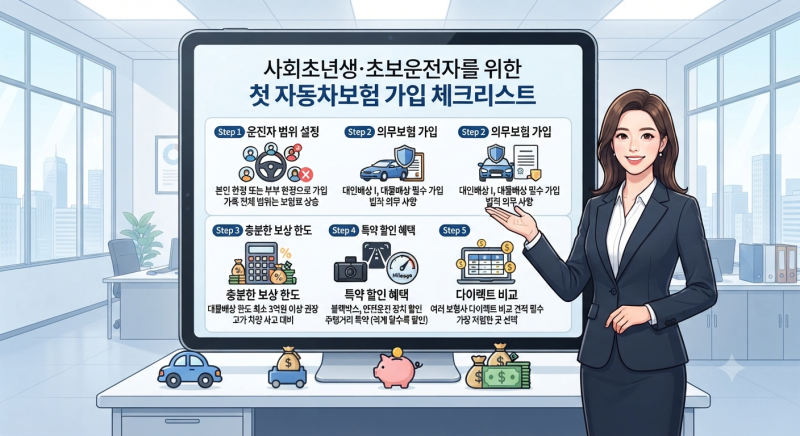
마일리지 특약, 첨단 안전장치 할인, 대중교통 이용 실적 연계 할인 등 다양한 할인 특약을 적극적으로 활용하면 차 보험료 계산 시 상당한 금액을 절약할 수 있습니다. 자신의 운전 습관과 차량 환경에 맞는 최적의 보험 상품을 찾아 현명하게 가입하는 것이 필요합니다.
특히 20대 초반은 사고 위험률이 높아 보험료가 가장 높게 책정되지만, 나이가 많아질수록 무조건 싸지는 것이 아니라 30대 중반이 가장 낮고 40대 후반부터 다시 오르는 경향을 보입니다.
따라서 보험료 금액 자체보다 같은 보장 조건에서 다른 보험사보다 비싼지 비교하는 것이 중요하며, 마일리지 특약, 첨단 안전장치 할인 등 다양한 할인 제도를 적극 활용하여 절약할 수 있습니다.
많은 운전자들이 차 보험료 계산 시 나이가 들수록 보험료가 저렴해질 것이라고 생각하지만, 실제로는 그렇지 않은 경우가 많습니다. 자동차 보험료는 운전자의 연령뿐만 아니라 운전 경력, 사고 이력, 차량 종류, 배기량, 차량 모델 등 복합적인 요인에 의해 결정됩니다.
특히 20대 초반 운전자는 운전 경력이 짧고 사고 위험률이 높게 평가되어 가장 높은 보험료를 부담하게 됩니다.
하지만 보험개발원의 연령요율 데이터를 살펴보면, 30대 중반에 비교적 낮은 보험료를 보이다가 40대 후반부터 다시 보험료가 상승하고 50대에서도 높은 수준이 유지되는 경향이 나타납니다.
이는 나이가 많아질수록 무조건 보험료가 싸진다는 일반적인 인식과는 다른 결과입니다. 또한, 같은 연령대라도 차량가액, 가입 경력, 사고 경력, 운전자 범위, 주행거리, 자기차량손해 가입 여부 등 다양한 조건에 따라 보험료는 수십만원씩 차이가 날 수 있습니다.
따라서 단순히 보험료 금액만으로 저렴한지 비싼지 판단하기보다는, 같은 보장 조건에서 여러 보험사의 견적을 비교하는 것이 중요합니다.
마일리지 특약, 첨단 안전장치 할인, 대중교통 이용 실적 연계 할인 등 다양한 할인 특약을 적극적으로 활용하면 차 보험료 계산 시 상당한 금액을 절약할 수 있습니다. 자신의 운전 습관과 차량 환경에 맞는 최적의 보험 상품을 찾아 현명하게 가입하는 것이 필요합니다.