
아이폰 보험은 최신 모델 사용자, 자주 떨어뜨리는 사람, 2년 이상 사용 예정자에게 특히 유용합니다. AppleCare+는 액정 파손 시 4만원, 기타 손상 시 12만원의 자기부담금으로 수리 또는 리퍼를 제공합니다.
중고 판매 전 보험을 활용해 액정 수리나 배터리 교체로 기기 가치를 높이는 것이 현명합니다. 새로운 아이폰을 구매한 뒤 많은 사용자들이 스마트폰 보험 가입 여부를 고민합니다.
특히 최신 아이폰은 출고가가 높고 디스플레이나 후면 글래스 등 주요 부품의 수리 비용 부담이 상당하기 때문에, 기본 보증만으로는 우발적인 손상까지 모두 보장받기 어렵습니다.
따라서 스마트폰을 자주 떨어뜨리거나 2년 이상 장기간 사용할 계획이라면, 예상치 못한 수리비 지출을 줄이기 위해 보험 가입을 고려하는 것이 합리적입니다.
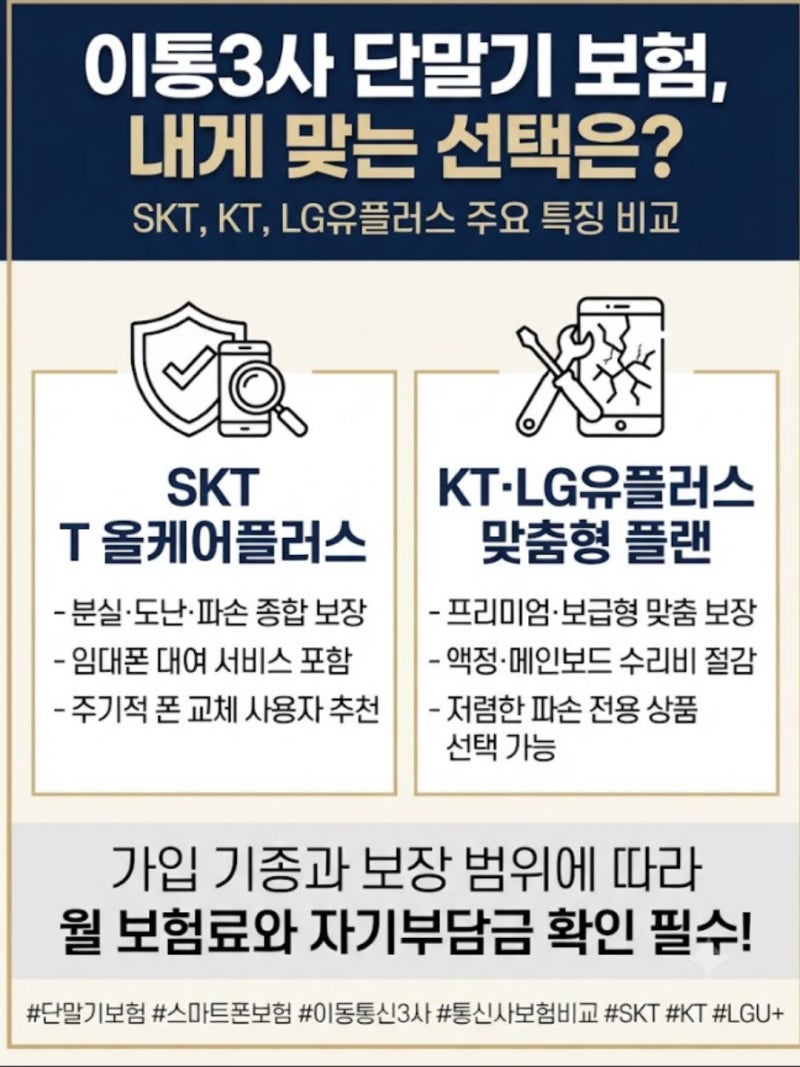
아이폰 보험의 대표적인 선택지로는 애플 공식 서비스인 AppleCare+와 이동통신사 제휴 휴대폰 보험이 있습니다.
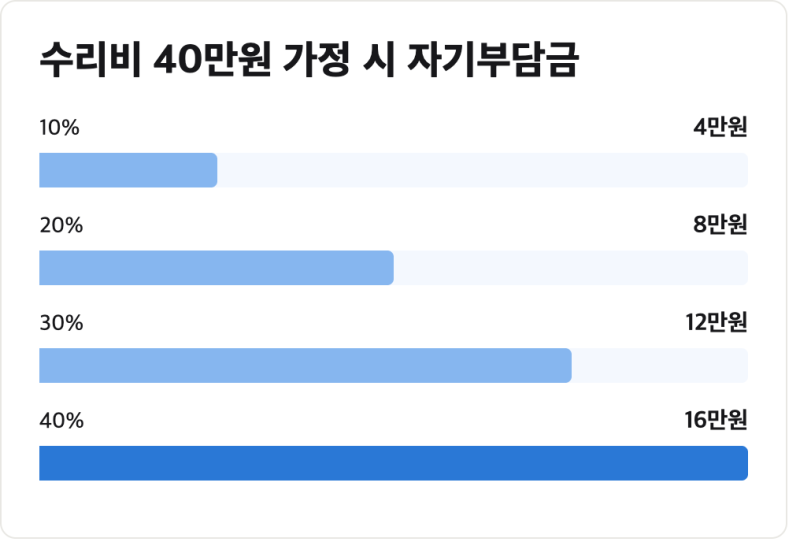
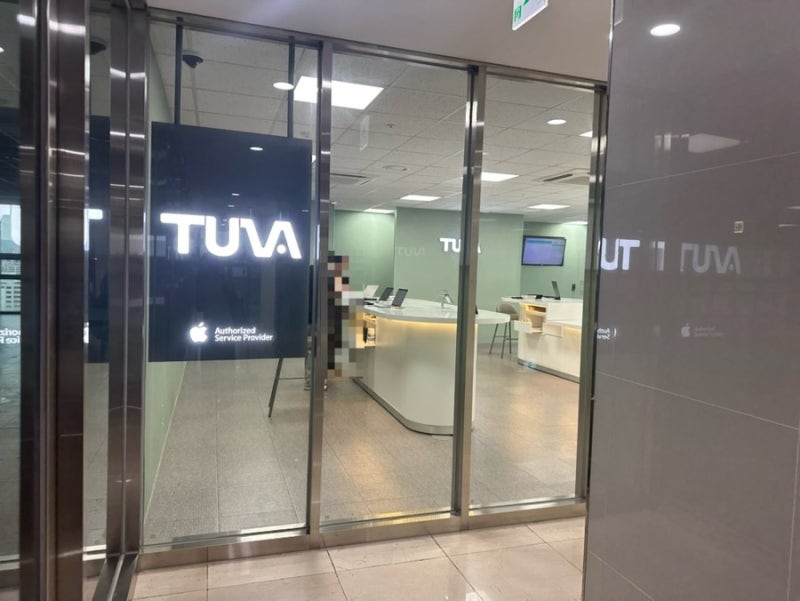
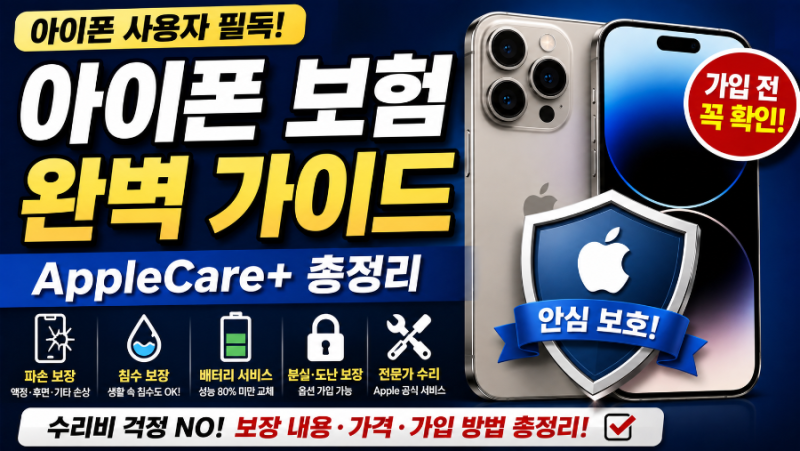
AppleCare+의 가장 큰 장점은 액정 또는 후면 글래스 단독 파손 시 건당 4만원, 기타 손상(메인보드, 카메라 등)이나 리퍼 시 건당 12만원의 고정된 자기부담금으로 수리 또는 교체를 받을 수 있다는 점입니다.
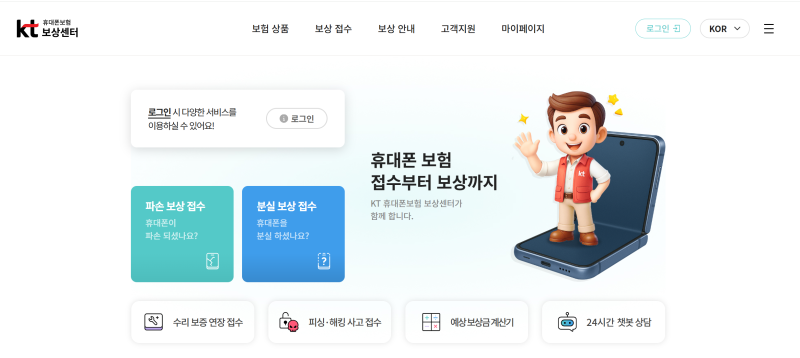
반면 통신사 보험은 보통 수리비의 30% 수준을 자기부담금으로 내는 정률제 방식이 많아, 고액 수리 시 부담이 커질 수 있습니다.
또한 AppleCare+는 배터리 성능 최대치가 80% 미만으로 떨어지거나 기능 이상 판정을 받으면 무상으로 교체해주는 혜택도 제공합니다. 이러한 보험 혜택은 아이폰을 중고로 판매할 때도 유용하게 활용될 수 있습니다.
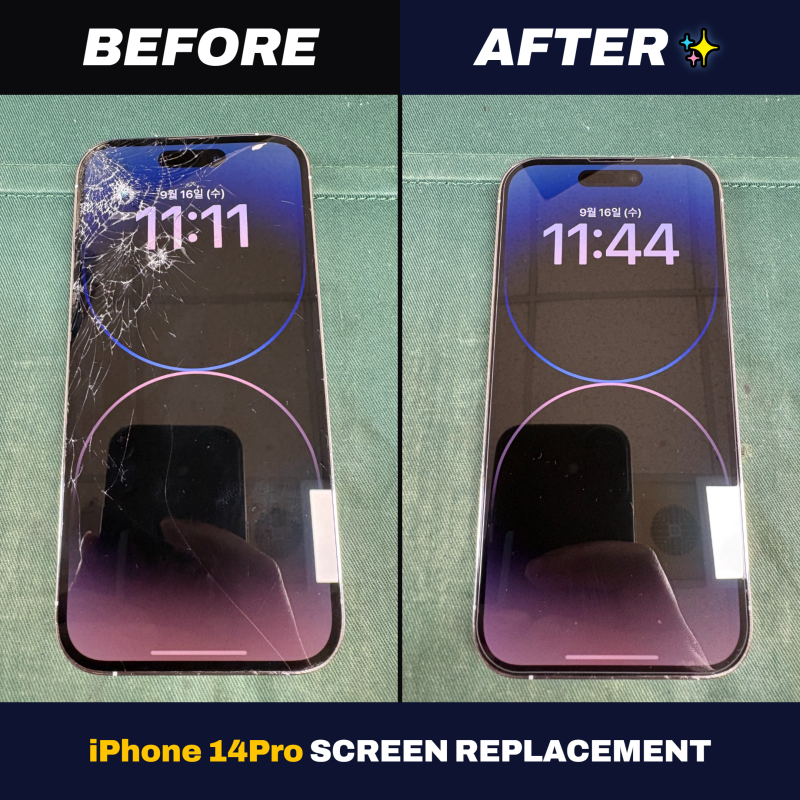
예를 들어 액정이 파손된 아이폰을 중고로 내놓으면 감가상각이 크지만, AppleCare+를 통해 4만원의 자기부담금으로 액정을 수리하면 중고 판매가를 크게 높일 수 있습니다.
수리 비용과 중고 판매가 상승분을 비교하여 보험 활용 여부를 결정하는 것이 현명한 전략입니다. 자신의 사용 습관과 아이폰 모델, 그리고 각 보험의 보장 내용과 자기부담금을 꼼꼼히 비교하여 최적의 아이폰 보험을 선택하시길 바랍니다.
중고 판매 전 보험을 활용해 액정 수리나 배터리 교체로 기기 가치를 높이는 것이 현명합니다. 새로운 아이폰을 구매한 뒤 많은 사용자들이 스마트폰 보험 가입 여부를 고민합니다.
특히 최신 아이폰은 출고가가 높고 디스플레이나 후면 글래스 등 주요 부품의 수리 비용 부담이 상당하기 때문에, 기본 보증만으로는 우발적인 손상까지 모두 보장받기 어렵습니다.
따라서 스마트폰을 자주 떨어뜨리거나 2년 이상 장기간 사용할 계획이라면, 예상치 못한 수리비 지출을 줄이기 위해 보험 가입을 고려하는 것이 합리적입니다.
아이폰 보험의 대표적인 선택지로는 애플 공식 서비스인 AppleCare+와 이동통신사 제휴 휴대폰 보험이 있습니다.
AppleCare+의 가장 큰 장점은 액정 또는 후면 글래스 단독 파손 시 건당 4만원, 기타 손상(메인보드, 카메라 등)이나 리퍼 시 건당 12만원의 고정된 자기부담금으로 수리 또는 교체를 받을 수 있다는 점입니다.
반면 통신사 보험은 보통 수리비의 30% 수준을 자기부담금으로 내는 정률제 방식이 많아, 고액 수리 시 부담이 커질 수 있습니다.
또한 AppleCare+는 배터리 성능 최대치가 80% 미만으로 떨어지거나 기능 이상 판정을 받으면 무상으로 교체해주는 혜택도 제공합니다. 이러한 보험 혜택은 아이폰을 중고로 판매할 때도 유용하게 활용될 수 있습니다.
예를 들어 액정이 파손된 아이폰을 중고로 내놓으면 감가상각이 크지만, AppleCare+를 통해 4만원의 자기부담금으로 액정을 수리하면 중고 판매가를 크게 높일 수 있습니다.
수리 비용과 중고 판매가 상승분을 비교하여 보험 활용 여부를 결정하는 것이 현명한 전략입니다. 자신의 사용 습관과 아이폰 모델, 그리고 각 보험의 보장 내용과 자기부담금을 꼼꼼히 비교하여 최적의 아이폰 보험을 선택하시길 바랍니다.