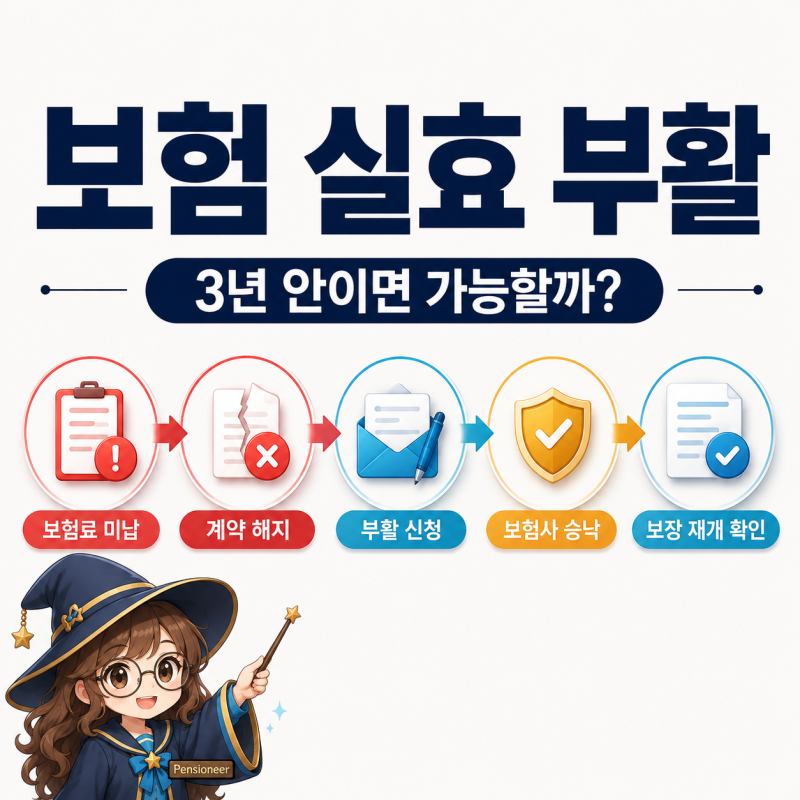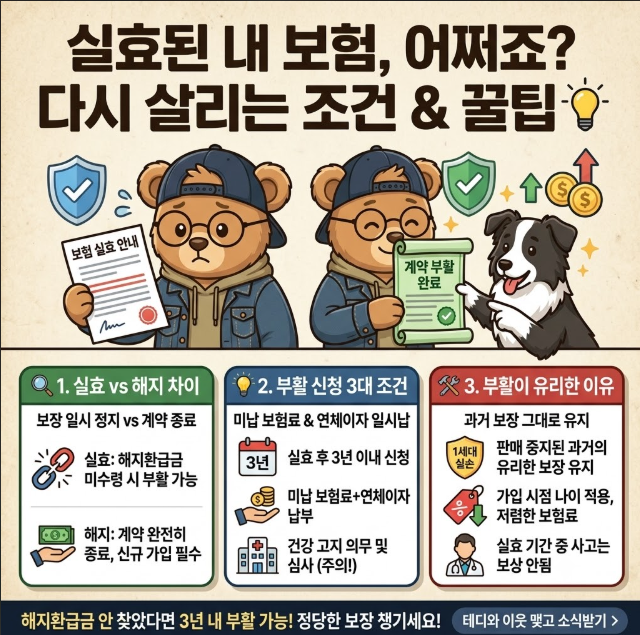

보험 실효는 보험료 미납으로 효력이 일시 정지된 상태이며, 해지는 계약 자체가 완전히 소멸하는 것입니다. 실효된 보험은 해지환급금을 받지 않았다면 3년 이내에 연체 보험료와 이자를 납부하고 부활을 신청할 수 있습니다.
부활 시에는 신규 가입처럼 건강 상태 심사를 거치며, 과거 유리한 조건의 보험은 해지보다 부활을 신중히 고려해야 합니다. 보험료 미납으로 효력이 정지되는 '보험 실효'는 계약이 완전히 끝나는 '해지'와 다릅니다.
실효 상태에서는 보장을 받을 수 없지만, 특정 조건을 충족하면 '부활'을 통해 보험을 되살릴 수 있습니다. 실효와 해지의 차이를 정확히 이해하고, 무작정 해지하기보다 부활 가능성을 먼저 확인하는 것이 중요합니다.
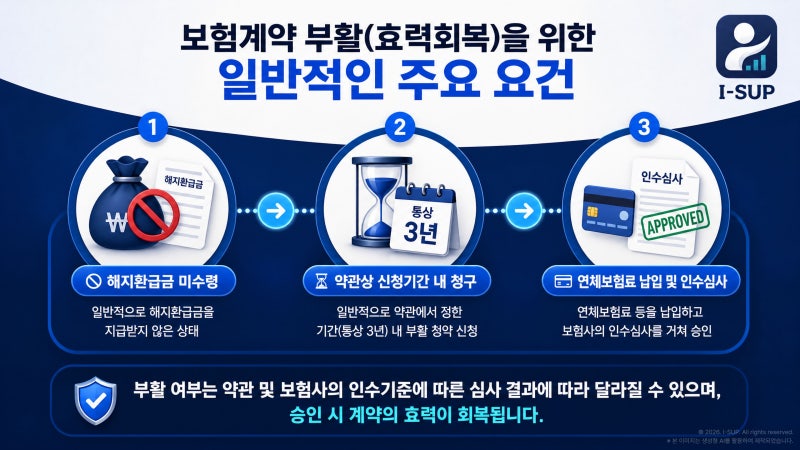
실효된 보험 부활은 실효일로부터 3년 이내에 신청해야 합니다. 핵심은 해지환급금을 수령하지 않았어야 한다는 점입니다. 해지환급금을 받았다면 부활은 영구히 불가능합니다.
또한, 밀린 보험료와 연체 이자를 납부하고, 신규 가입처럼 건강 상태를 고지하고 심사를 거쳐야 합니다. 건강 상태에 따라 부활 승인이 거절될 수도 있습니다. 따라서 보험 실효 시 해지환급금 수령 여부와 건강 상태 등 부활 조건을 면밀히 확인해야 합니다.
해지환급금을 받는 순간 부활 기회는 사라지므로, 보험 유지를 원한다면 신중한 판단이 필요합니다. 납입이 어렵다면 감액완납 제도 등 대안을 먼저 검토하고 전문가와 상담하는 것이 바람직합니다.
부활 시에는 신규 가입처럼 건강 상태 심사를 거치며, 과거 유리한 조건의 보험은 해지보다 부활을 신중히 고려해야 합니다. 보험료 미납으로 효력이 정지되는 '보험 실효'는 계약이 완전히 끝나는 '해지'와 다릅니다.
실효 상태에서는 보장을 받을 수 없지만, 특정 조건을 충족하면 '부활'을 통해 보험을 되살릴 수 있습니다. 실효와 해지의 차이를 정확히 이해하고, 무작정 해지하기보다 부활 가능성을 먼저 확인하는 것이 중요합니다.
실효된 보험 부활은 실효일로부터 3년 이내에 신청해야 합니다. 핵심은 해지환급금을 수령하지 않았어야 한다는 점입니다. 해지환급금을 받았다면 부활은 영구히 불가능합니다.
또한, 밀린 보험료와 연체 이자를 납부하고, 신규 가입처럼 건강 상태를 고지하고 심사를 거쳐야 합니다. 건강 상태에 따라 부활 승인이 거절될 수도 있습니다. 따라서 보험 실효 시 해지환급금 수령 여부와 건강 상태 등 부활 조건을 면밀히 확인해야 합니다.
해지환급금을 받는 순간 부활 기회는 사라지므로, 보험 유지를 원한다면 신중한 판단이 필요합니다. 납입이 어렵다면 감액완납 제도 등 대안을 먼저 검토하고 전문가와 상담하는 것이 바람직합니다.