
핸드폰 보험의 자기부담금은 통신사별로 정률제 또는 정액제로 상이하며, 이를 모르면 예상보다 많은 금액을 부담할 수 있습니다. 카카오페이 휴대폰 보험은 개통 후 60일 이내에만 가입 가능하며, 가입 시 기기 검수를 통해 온전한 상태임을 확인합니다.
사고 유형별로 즉시 접수하는 것이 중요하며, 신분증, 계약서 외에 파손 사진, 침수 확인서, 분실신고 접수증 등 추가 서류가 필요합니다. 소중한 핸드폰이 파손되거나 분실되었을 때, 많은 분들이 가입해 둔 핸드폰 보험을 떠올립니다.
하지만 막상 보험금을 청구하려고 하면 복잡한 절차와 예상치 못한 자기부담금 때문에 당황하는 경우가 많습니다. 핸드폰 보험은 단순히 가입하는 것을 넘어, 실제 사고 발생 시 어떻게 보상받을 수 있는지 그 세부 내용을 정확히 이해하는 것이 중요합니다.
특히 통신사별로 다른 자기부담금 구조, 가입 시 주의사항, 그리고 청구 절차와 필요 서류는 반드시 숙지해야 할 핵심 정보입니다. 핸드폰 보험의 자기부담금은 가입한 통신사나 보험 상품에 따라 크게 달라집니다.
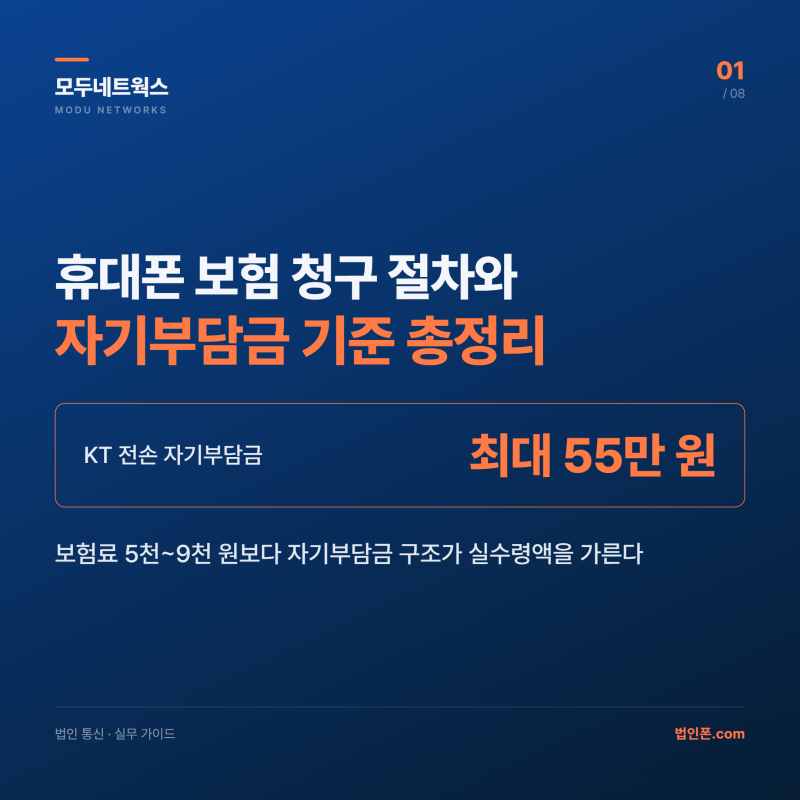
예를 들어, SK텔레콤 T올케어플러스는 수리비의 25~30% 또는 최소 3만 원을 자기부담금으로 정산하는 정률제를 따르며, KT 단말보험은 파손 시 최대 16만 원, 분실 시 최대 55만 원의 정액 구간을 적용합니다.
LG유플러스 폰케어 계열 역시 파손 3만~10만 원, 분실 10만~35만 원 사이에서 고정 구간이 정해집니다. 이러한 자기부담금 구조를 미리 확인하지 않으면, 막상 수리나 교체 시 예상보다 훨씬 많은 금액을 본인이 부담해야 할 수 있습니다.
또한, 카카오페이 휴대폰 보험과 같은 핀테크 기반 상품은 비대면 가입이 편리하지만, 개통 후 60일 이내에만 가입 가능하며, 가입 시 기기 검수를 통해 액정 파손이나 기능 고장이 없는 온전한 상태임을 확인하는 절차가 필수적입니다.
이미 손상된 단말기는 가입이 거절될 수 있으니 주의해야 합니다. 핸드폰 보험 청구 절차 역시 사고 유형에 따라 다릅니다. 파손, 침수, 분실 등 어떤 사고든 사고 발생 즉시 접수하는 것이 중요합니다.
시간이 지연되면 사고 경위 확인이 어려워지거나 접수 가능 기한을 놓칠 수 있습니다. 청구 시에는 신분증, 가입 계약서, 사고 경위서와 같은 공통 서류 외에 사고 유형별 추가 서류가 필요합니다.
파손 사고의 경우 파손 부위 사진, 침수 사고는 서비스센터의 침수 확인서, 분실 사고는 경찰서 분실신고 접수증이나 통신사 회선 정지 내역 등이 요구됩니다.
특히 공식 AS센터의 수리 확인 서류가 없으면 보험 심사 자체가 반려될 수 있으므로, 모든 서류를 꼼꼼히 준비하는 것이 성공적인 보험금 청구의 핵심입니다.
핸드폰 보험은 단순히 가입만 해두는 것이 아니라, 그 내용을 정확히 이해하고 적절하게 활용할 때 비로소 그 가치를 발휘할 수 있습니다.
사고 유형별로 즉시 접수하는 것이 중요하며, 신분증, 계약서 외에 파손 사진, 침수 확인서, 분실신고 접수증 등 추가 서류가 필요합니다. 소중한 핸드폰이 파손되거나 분실되었을 때, 많은 분들이 가입해 둔 핸드폰 보험을 떠올립니다.
하지만 막상 보험금을 청구하려고 하면 복잡한 절차와 예상치 못한 자기부담금 때문에 당황하는 경우가 많습니다. 핸드폰 보험은 단순히 가입하는 것을 넘어, 실제 사고 발생 시 어떻게 보상받을 수 있는지 그 세부 내용을 정확히 이해하는 것이 중요합니다.
특히 통신사별로 다른 자기부담금 구조, 가입 시 주의사항, 그리고 청구 절차와 필요 서류는 반드시 숙지해야 할 핵심 정보입니다. 핸드폰 보험의 자기부담금은 가입한 통신사나 보험 상품에 따라 크게 달라집니다.
예를 들어, SK텔레콤 T올케어플러스는 수리비의 25~30% 또는 최소 3만 원을 자기부담금으로 정산하는 정률제를 따르며, KT 단말보험은 파손 시 최대 16만 원, 분실 시 최대 55만 원의 정액 구간을 적용합니다.
LG유플러스 폰케어 계열 역시 파손 3만~10만 원, 분실 10만~35만 원 사이에서 고정 구간이 정해집니다. 이러한 자기부담금 구조를 미리 확인하지 않으면, 막상 수리나 교체 시 예상보다 훨씬 많은 금액을 본인이 부담해야 할 수 있습니다.
또한, 카카오페이 휴대폰 보험과 같은 핀테크 기반 상품은 비대면 가입이 편리하지만, 개통 후 60일 이내에만 가입 가능하며, 가입 시 기기 검수를 통해 액정 파손이나 기능 고장이 없는 온전한 상태임을 확인하는 절차가 필수적입니다.
이미 손상된 단말기는 가입이 거절될 수 있으니 주의해야 합니다. 핸드폰 보험 청구 절차 역시 사고 유형에 따라 다릅니다. 파손, 침수, 분실 등 어떤 사고든 사고 발생 즉시 접수하는 것이 중요합니다.
시간이 지연되면 사고 경위 확인이 어려워지거나 접수 가능 기한을 놓칠 수 있습니다. 청구 시에는 신분증, 가입 계약서, 사고 경위서와 같은 공통 서류 외에 사고 유형별 추가 서류가 필요합니다.
파손 사고의 경우 파손 부위 사진, 침수 사고는 서비스센터의 침수 확인서, 분실 사고는 경찰서 분실신고 접수증이나 통신사 회선 정지 내역 등이 요구됩니다.
특히 공식 AS센터의 수리 확인 서류가 없으면 보험 심사 자체가 반려될 수 있으므로, 모든 서류를 꼼꼼히 준비하는 것이 성공적인 보험금 청구의 핵심입니다.
핸드폰 보험은 단순히 가입만 해두는 것이 아니라, 그 내용을 정확히 이해하고 적절하게 활용할 때 비로소 그 가치를 발휘할 수 있습니다.