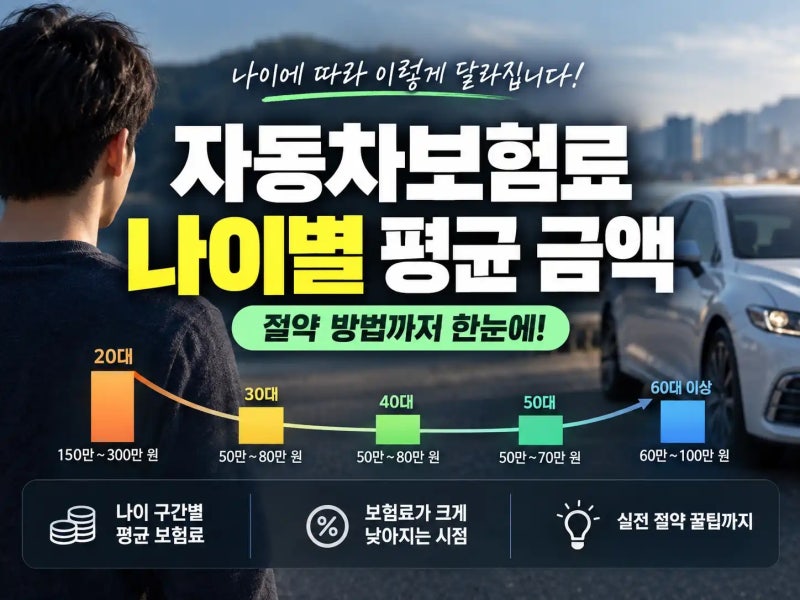
자동차보험료는 운전자의 만 나이와 운전 경력, 사고 이력에 따라 크게 달라집니다. 특히 만 26세는 보험료가 가장 크게 낮아지는 구간이며, 만 65세 이상부터는 다시 소폭 상승하는 U자형 구조를 보입니다.
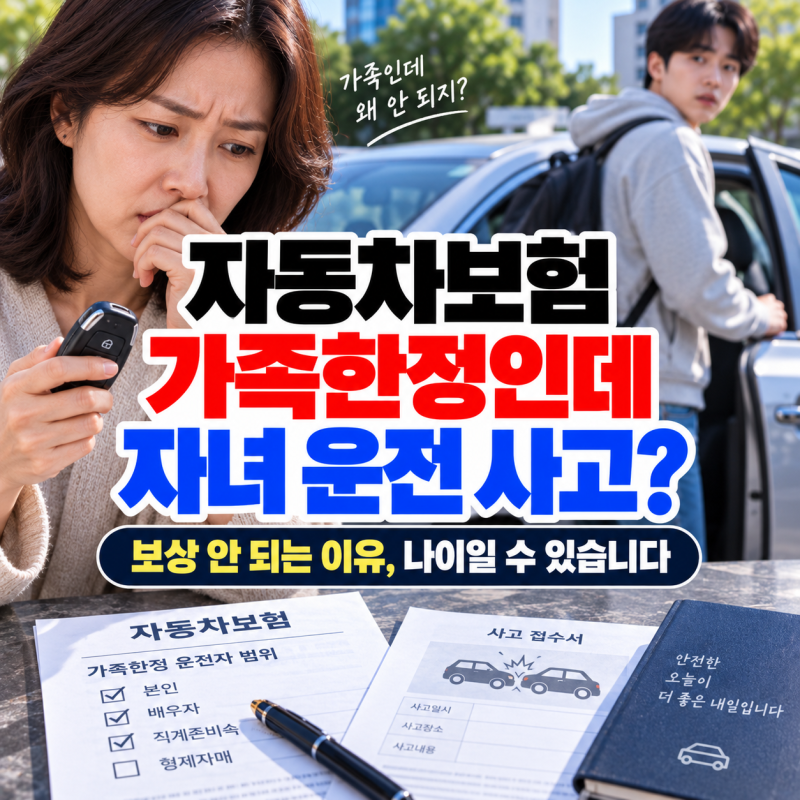
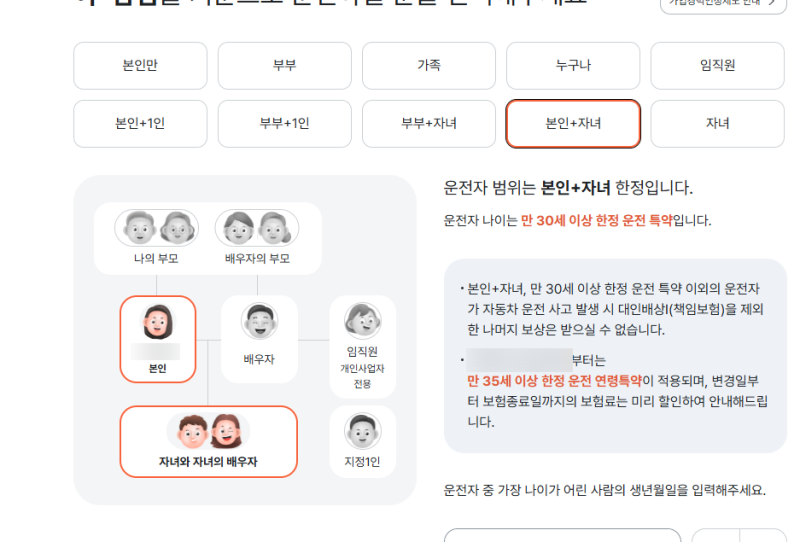
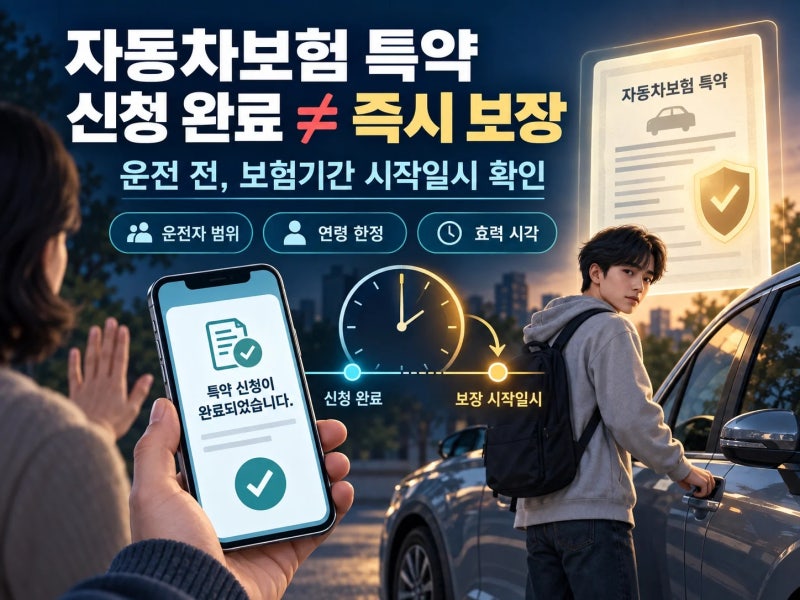
운전자 연령한정 특약 적용 시 사고 발생일 기준 만 나이를 정확히 확인해야 하며, 생일 하루 차이로 보상 여부가 달라질 수 있습니다. 자동차보험료는 운전자의 나이, 경력, 사고 이력에 따라 크게 달라집니다.
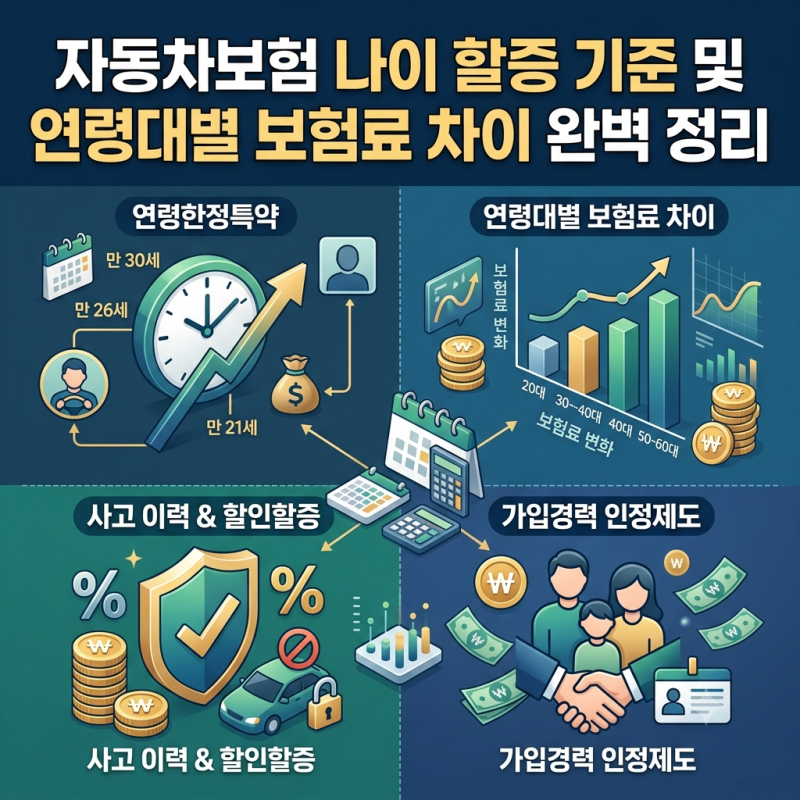
20대 초반은 보험료가 높지만, 무사고 경력이 쌓이면 낮아집니다. 특히 만 26세는 보험료가 최대 30% 이상 낮아지는 대표 구간이며, 만 65세 이상 고령 운전자는 보험료가 다시 소폭 상승하는 U자형 구조를 띱니다.
단순히 나이만 보는 것이 아니라, 연령한정 특약 등 복합적 요소가 작용하므로 이해가 중요합니다. 가장 중요한 것은 연령한정 특약 적용 시 '사고 발생일 기준 만 나이'를 정확히 확인하는 것입니다.
생일 하루 차이로 특약 적용 여부가 달라져 보상에 제한이 생길 수 있으니 꼼꼼히 따져봐야 합니다. 만 21세, 24세, 26세, 30세 등 주요 전환 시점에 맞춰 특약을 조정하는 것이 보험료 절약의 핵심입니다.
본인의 만 나이와 운전 경력을 파악하고, 가족 운전 시 단기운전자확대 특약 등을 활용하여 예상치 못한 사고에 대비하는 현명한 보험 관리가 필요합니다.
운전자 연령한정 특약 적용 시 사고 발생일 기준 만 나이를 정확히 확인해야 하며, 생일 하루 차이로 보상 여부가 달라질 수 있습니다. 자동차보험료는 운전자의 나이, 경력, 사고 이력에 따라 크게 달라집니다.
20대 초반은 보험료가 높지만, 무사고 경력이 쌓이면 낮아집니다. 특히 만 26세는 보험료가 최대 30% 이상 낮아지는 대표 구간이며, 만 65세 이상 고령 운전자는 보험료가 다시 소폭 상승하는 U자형 구조를 띱니다.
단순히 나이만 보는 것이 아니라, 연령한정 특약 등 복합적 요소가 작용하므로 이해가 중요합니다. 가장 중요한 것은 연령한정 특약 적용 시 '사고 발생일 기준 만 나이'를 정확히 확인하는 것입니다.
생일 하루 차이로 특약 적용 여부가 달라져 보상에 제한이 생길 수 있으니 꼼꼼히 따져봐야 합니다. 만 21세, 24세, 26세, 30세 등 주요 전환 시점에 맞춰 특약을 조정하는 것이 보험료 절약의 핵심입니다.
본인의 만 나이와 운전 경력을 파악하고, 가족 운전 시 단기운전자확대 특약 등을 활용하여 예상치 못한 사고에 대비하는 현명한 보험 관리가 필요합니다.