청년도약계좌 중도인출은 가입 후 2년이 지나야 가능하며, 5년 중 1회만 허용됩니다. 인출 가능 금액은 전전월 누적 납입금의 40% 이내이지만, 월 납입금 단위로만 인출할 수 있어 계산이 복잡합니다.
일부 은행은 모바일 앱으로 즉시 인출이 가능하나, 예금주 본인이 신분증 지참 후 영업점 방문이 필요한 경우도 있습니다. 청년도약계좌는 청년들의 자산 형성을 돕는 좋은 제도이지만, 예상치 못한 목돈이 필요할 때 중도인출을 고려하게 됩니다.
단순히 해지하면 정부기여금과 비과세 혜택을 잃을 수 있어, 중도인출 조건을 정확히 아는 것이 중요합니다. 하지만 막상 인출을 시도하면 예상치 못한 복잡한 조건과 절차에 당황할 수 있습니다. 과연 청년도약계좌 중도인출은 어떻게 이루어지며, 어떤 점을 주의해야 할까요?
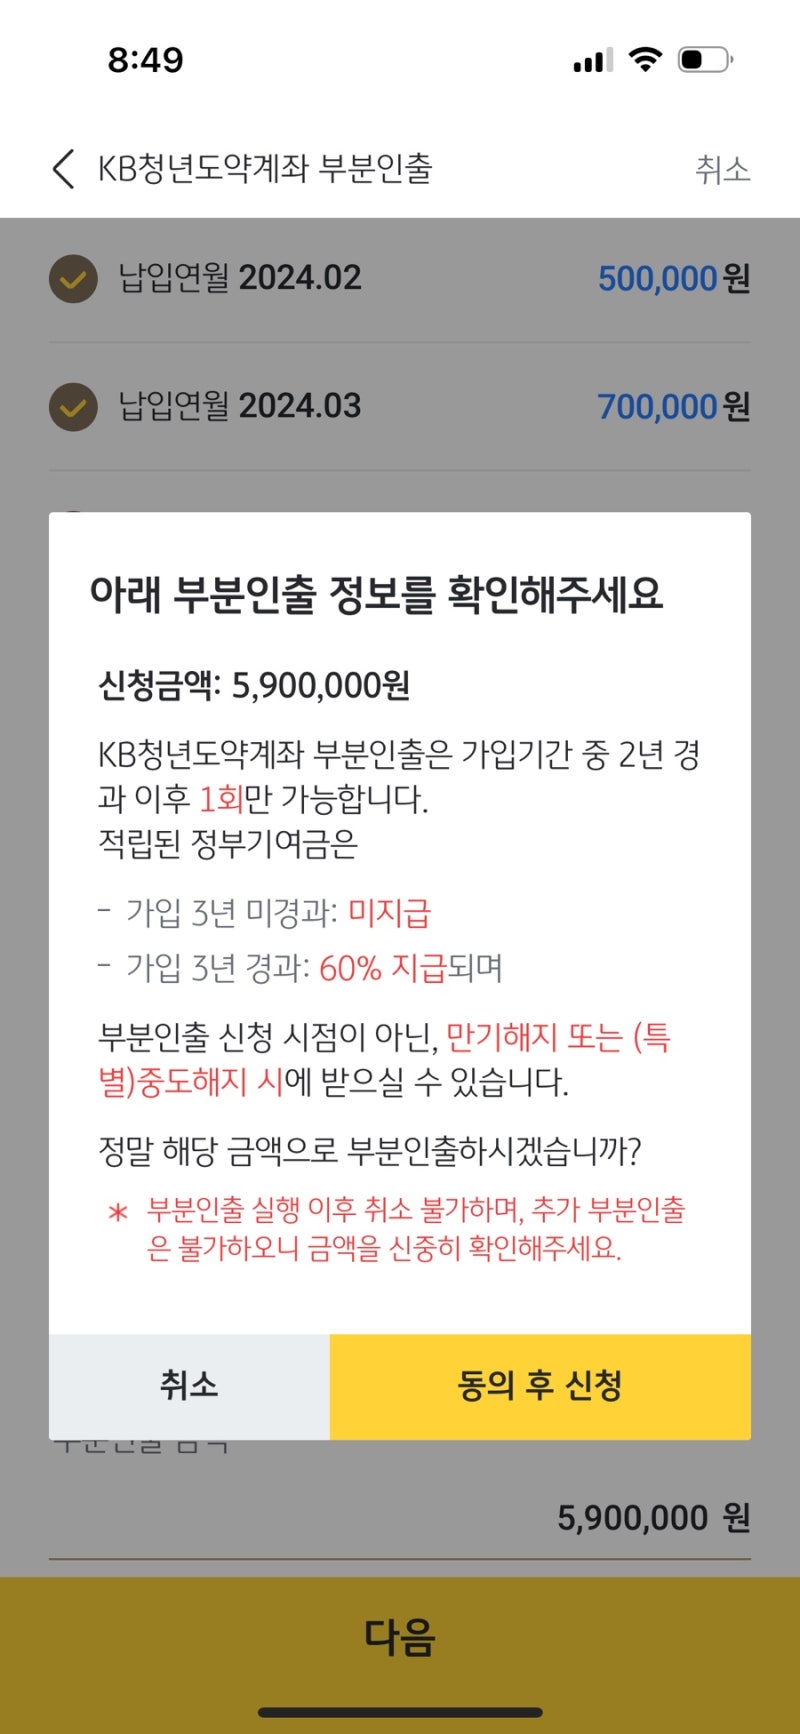
청년도약계좌 중도인출은 가입 후 2년이 지나야 신청할 수 있으며, 5년의 가입 기간 동안 단 1회만 허용됩니다. 인출 가능 금액은 전전월 누적 납입금의 40% 이내로 제한되지만, 여기서 중요한 조건이 있습니다. 바로 '월 납입금 단위'로만 인출이 가능하다는 점입니다.
예를 들어, 매월 70만원씩 납입했다면 40% 한도 내에서 70만원의 배수 단위로만 인출할 수 있어, 정확한 계산 없이는 원하는 금액을 인출하지 못할 수도 있습니다.
또한, 일부 은행은 모바일 앱을 통해 간편하게 인출이 가능하지만, 어떤 은행은 신분증을 지참하고 영업점을 직접 방문해야 하는 등 은행별로 처리 방식에 차이가 있습니다.
따라서 청년도약계좌 중도인출을 고려하고 있다면, 먼저 본인이 가입한 은행의 정확한 인출 조건을 확인하는 것이 필수적입니다.
2년 이상 가입 여부, 1회 인출 제한, 그리고 가장 중요한 '월 납입금 단위' 인출 규정을 숙지하여 불이익 없이 필요한 자금을 확보하시길 바랍니다. 급하게 인출하기보다는 충분한 정보를 바탕으로 신중하게 결정하는 것이 현명합니다.
일부 은행은 모바일 앱으로 즉시 인출이 가능하나, 예금주 본인이 신분증 지참 후 영업점 방문이 필요한 경우도 있습니다. 청년도약계좌는 청년들의 자산 형성을 돕는 좋은 제도이지만, 예상치 못한 목돈이 필요할 때 중도인출을 고려하게 됩니다.
단순히 해지하면 정부기여금과 비과세 혜택을 잃을 수 있어, 중도인출 조건을 정확히 아는 것이 중요합니다. 하지만 막상 인출을 시도하면 예상치 못한 복잡한 조건과 절차에 당황할 수 있습니다. 과연 청년도약계좌 중도인출은 어떻게 이루어지며, 어떤 점을 주의해야 할까요?
청년도약계좌 중도인출은 가입 후 2년이 지나야 신청할 수 있으며, 5년의 가입 기간 동안 단 1회만 허용됩니다. 인출 가능 금액은 전전월 누적 납입금의 40% 이내로 제한되지만, 여기서 중요한 조건이 있습니다. 바로 '월 납입금 단위'로만 인출이 가능하다는 점입니다.
예를 들어, 매월 70만원씩 납입했다면 40% 한도 내에서 70만원의 배수 단위로만 인출할 수 있어, 정확한 계산 없이는 원하는 금액을 인출하지 못할 수도 있습니다.
또한, 일부 은행은 모바일 앱을 통해 간편하게 인출이 가능하지만, 어떤 은행은 신분증을 지참하고 영업점을 직접 방문해야 하는 등 은행별로 처리 방식에 차이가 있습니다.
따라서 청년도약계좌 중도인출을 고려하고 있다면, 먼저 본인이 가입한 은행의 정확한 인출 조건을 확인하는 것이 필수적입니다.
2년 이상 가입 여부, 1회 인출 제한, 그리고 가장 중요한 '월 납입금 단위' 인출 규정을 숙지하여 불이익 없이 필요한 자금을 확보하시길 바랍니다. 급하게 인출하기보다는 충분한 정보를 바탕으로 신중하게 결정하는 것이 현명합니다.