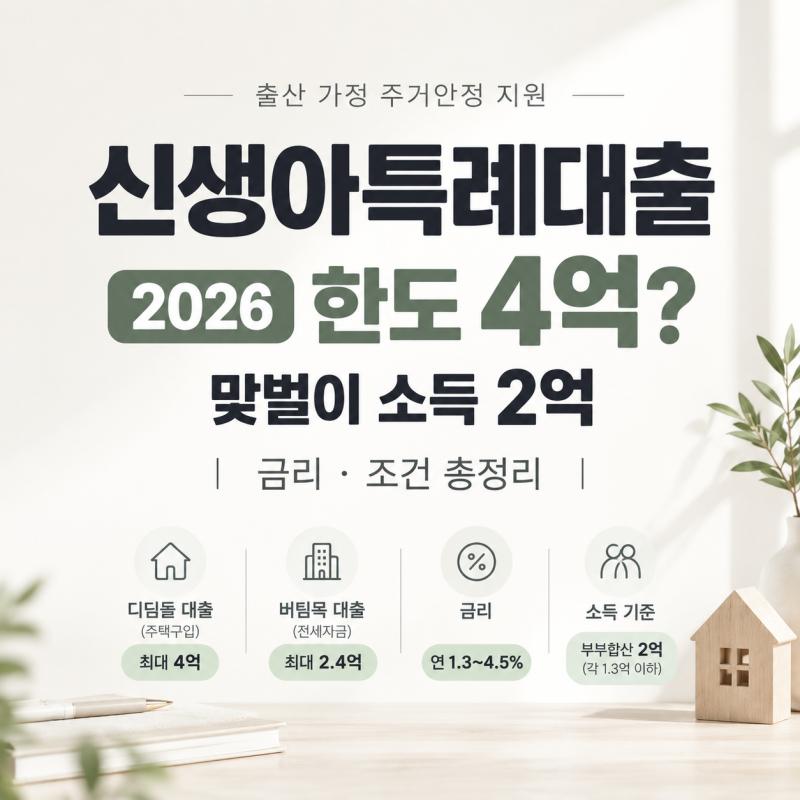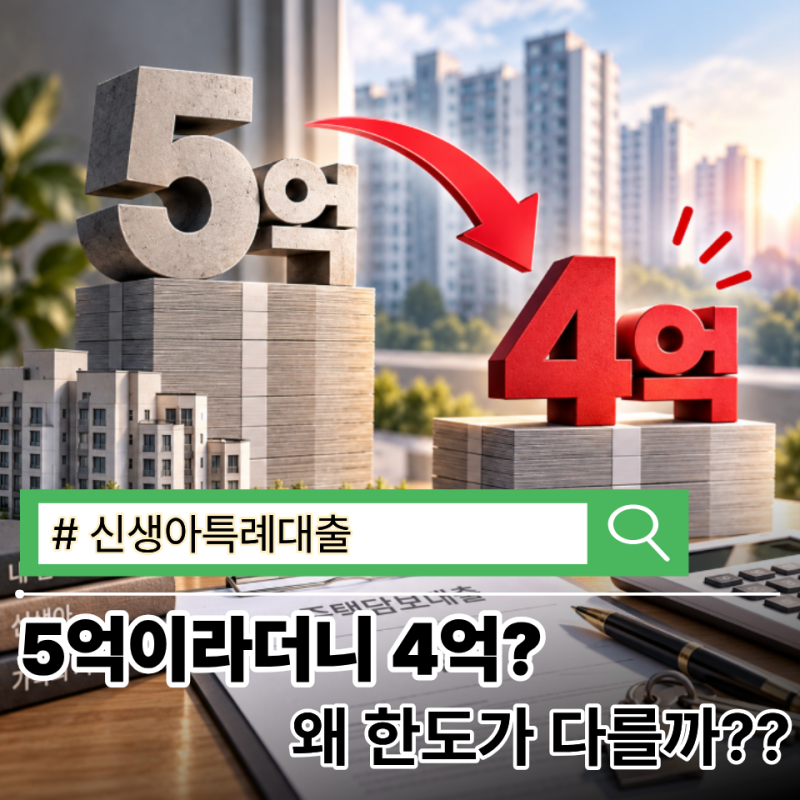

신생아 특례대출은 초기 5억원 한도에서 4억원으로 축소되었으나, 4억원이 무조건 실행되는 금액은 아닙니다.
실제 대출 가능 금액은 주택가격과 LTV, 상품별 상한을 함께 고려해야 하며, LTV 70% 적용 시 5억 주택은 3억 5천만원, 6억 주택은 4억원이 상한입니다.
1%대 금리가 매력적이지만 소득 수준, 만기, 상환 방식에 따라 금리가 달라지며, 기존 대출의 대환 조건 또한 까다롭게 적용됩니다. 신생아 특례대출은 내 집 마련을 꿈꾸는 신혼부부와 예비 부모들에게 큰 기대를 안겨주는 금융 상품입니다.
최대 4억 원 한도와 낮은 금리가 매력적이지만, 실제 대출 과정에서는 예상과 다른 결과에 당황하는 경우가 많습니다. 단순히 '4억까지 가능하다'는 정보만 믿고 자금 계획을 세웠다가는 어려움을 겪을 수 있으므로, 정확한 이해가 필수적입니다.
실제로 신생아 특례대출 한도는 초기 5억 원에서 4억 원으로 축소되었으며, 이 4억 원 역시 무조건 실행되는 금액이 아닙니다.
주택가격과 LTV(주택담보대출비율) 등 여러 조건에 따라 실제 대출 가능 금액은 더 낮아질 수 있으며, LTV와 상품 최대 한도 중 낮은 금액이 적용됩니다.
1%대 금리도 소득, 만기, 상환 방식에 따라 달라지며, 기존 대출 대환 조건 또한 부부 합산 연소득 1억 3천만 원 이하 등 까다로운 기준이 적용됩니다.
따라서 신생아 특례대출을 계획한다면, 최대 한도나 최저 금리만 보고 판단하기보다 본인의 소득, 주택 가격, LTV 등 구체적인 상황을 면밀히 분석해야 합니다.
은행 상담을 통해 정확한 대출 가능 금액과 금리 구간을 확인하고, 대환 여부까지 꼼꼼히 따져보는 것이 중요합니다. 충분한 정보를 바탕으로 신중하게 접근하여 자금 계획에 차질이 없도록 대비하시길 바랍니다.
실제 대출 가능 금액은 주택가격과 LTV, 상품별 상한을 함께 고려해야 하며, LTV 70% 적용 시 5억 주택은 3억 5천만원, 6억 주택은 4억원이 상한입니다.
1%대 금리가 매력적이지만 소득 수준, 만기, 상환 방식에 따라 금리가 달라지며, 기존 대출의 대환 조건 또한 까다롭게 적용됩니다. 신생아 특례대출은 내 집 마련을 꿈꾸는 신혼부부와 예비 부모들에게 큰 기대를 안겨주는 금융 상품입니다.
최대 4억 원 한도와 낮은 금리가 매력적이지만, 실제 대출 과정에서는 예상과 다른 결과에 당황하는 경우가 많습니다. 단순히 '4억까지 가능하다'는 정보만 믿고 자금 계획을 세웠다가는 어려움을 겪을 수 있으므로, 정확한 이해가 필수적입니다.
실제로 신생아 특례대출 한도는 초기 5억 원에서 4억 원으로 축소되었으며, 이 4억 원 역시 무조건 실행되는 금액이 아닙니다.
주택가격과 LTV(주택담보대출비율) 등 여러 조건에 따라 실제 대출 가능 금액은 더 낮아질 수 있으며, LTV와 상품 최대 한도 중 낮은 금액이 적용됩니다.
1%대 금리도 소득, 만기, 상환 방식에 따라 달라지며, 기존 대출 대환 조건 또한 부부 합산 연소득 1억 3천만 원 이하 등 까다로운 기준이 적용됩니다.
따라서 신생아 특례대출을 계획한다면, 최대 한도나 최저 금리만 보고 판단하기보다 본인의 소득, 주택 가격, LTV 등 구체적인 상황을 면밀히 분석해야 합니다.
은행 상담을 통해 정확한 대출 가능 금액과 금리 구간을 확인하고, 대환 여부까지 꼼꼼히 따져보는 것이 중요합니다. 충분한 정보를 바탕으로 신중하게 접근하여 자금 계획에 차질이 없도록 대비하시길 바랍니다.