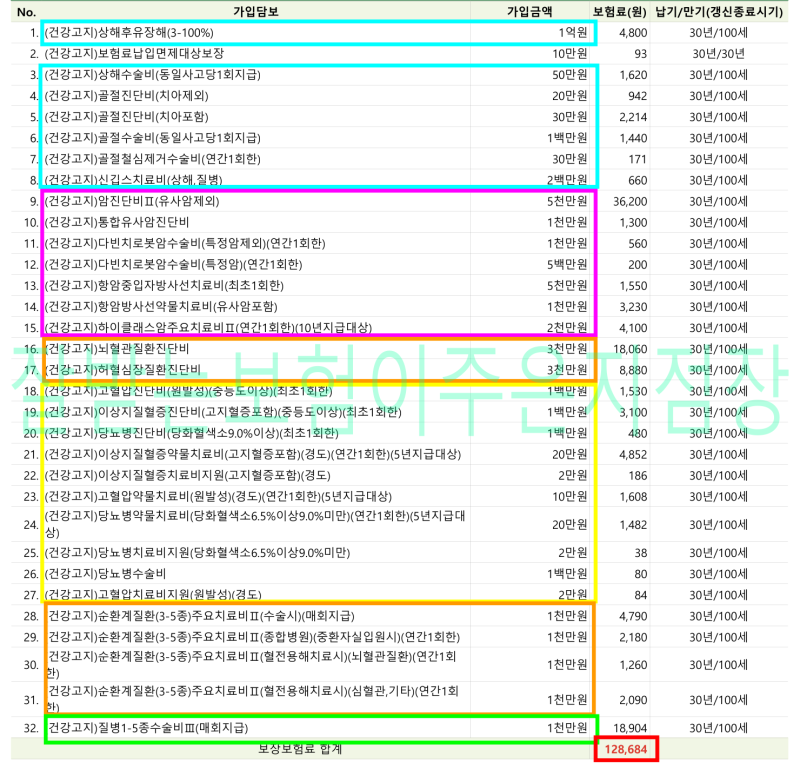

종합보험은 모든 보장을 담을 경우 월 보험료가 30만원을 훌쩍 넘을 수 있어, 핵심 보장 위주로 우선순위를 정해 가입하는 것이 중요합니다.
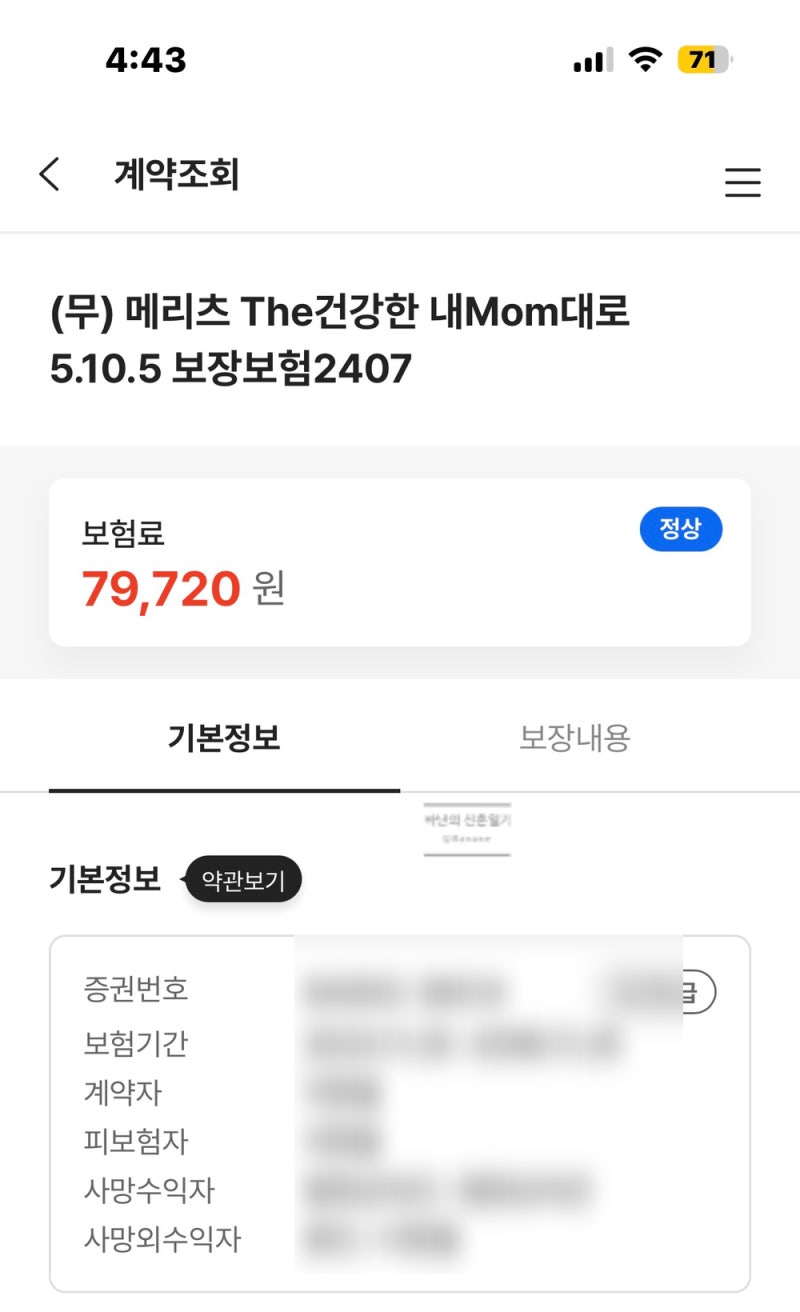
20~30대 청년층은 소득을 고려하여 월 6~7만원대의 비갱신형으로 암, 뇌, 심장 3대 진단비와 수술비를 준비하는 것이 효과적입니다.
특히 여성의 경우 유방암, 자궁암, 난소암이 일반암이 아닌 소액암으로 분류될 수 있으므로, 가입 전 보장 범위를 반드시 확인해야 합니다. 사회생활을 시작하며 스스로 소득을 관리하게 되면 보험에 대한 고민이 생기기 마련입니다.
부모님이 들어주신 보험이 어떤 보장인지 모르거나, 실손의료비 보험 하나만으로 충분한지 의문이 드는 경우가 많습니다. 특히 20대, 30대 청년층에게 종합보험은 장기간 유지해야 하는 중요한 금융 상품이므로, 꼼꼼하고 신중하게 준비하는 것이 필수적입니다.
종합보험은 수십, 수백 개의 특약으로 구성될 수 있으며, 모든 보장을 다 넣으려 한다면 월 보험료가 30만원을 훌쩍 넘어갈 수 있습니다. 따라서 발생 시 리스크가 크고 발생 확률이 높은 보장들을 우선순위로 구성하는 지혜가 필요합니다.
전문가들은 실손의료비 보험을 최우선으로 하고, 이어서 암, 뇌, 심장 3대 질병 진단비 및 치료비, 수술비 보험을 고려할 것을 권장합니다. 운전자보험은 운전하는 경우에 한해 추가할 수 있습니다.
20대 대학생이나 사회초년생의 경우, 소득이 적을 수 있으므로 월 6~7만원대의 가성비 있는 보험료로 90세 또는 100세까지 보장받는 비갱신형 상품을 선택하는 것이 장기적인 지출 계획에 유리합니다.
종합보험 설계 시에는 암 진단비를 5천만원 이상으로 구성하고, 뇌출혈이나 급성심근경색증보다 보장 범위가 넓은 뇌혈관질환 및 허혈성심장질환 진단비를 준비하는 것이 좋습니다.
수술비는 실손의료비의 공백을 메울 수 있도록 1-5종 수술비 등으로 폭넓게 구성하는 것이 효과적입니다.
특히 여성의 경우, 유방암, 자궁암, 난소암이 모든 상품에서 일반암으로 분류되는 것이 아니며, 일부 상품에서는 소액암이나 특정암으로 분류되어 지급 조건이 다를 수 있으므로 반드시 보장 범위를 확인해야 합니다.
또한 갑상선암은 유사암으로 분류되어 일반암의 20% 한도 내에서 가입이 제한될 수 있으니, 유사암 진단비가 충분한지 점검하는 것이 중요합니다.
건강할 때 필수 담보를 비교하고 장기간 유지 가능한 가성비 조합으로 균형 있는 설계를 하는 것이 현명한 종합보험 가입의 핵심입니다.
20~30대 청년층은 소득을 고려하여 월 6~7만원대의 비갱신형으로 암, 뇌, 심장 3대 진단비와 수술비를 준비하는 것이 효과적입니다.
특히 여성의 경우 유방암, 자궁암, 난소암이 일반암이 아닌 소액암으로 분류될 수 있으므로, 가입 전 보장 범위를 반드시 확인해야 합니다. 사회생활을 시작하며 스스로 소득을 관리하게 되면 보험에 대한 고민이 생기기 마련입니다.
부모님이 들어주신 보험이 어떤 보장인지 모르거나, 실손의료비 보험 하나만으로 충분한지 의문이 드는 경우가 많습니다. 특히 20대, 30대 청년층에게 종합보험은 장기간 유지해야 하는 중요한 금융 상품이므로, 꼼꼼하고 신중하게 준비하는 것이 필수적입니다.
종합보험은 수십, 수백 개의 특약으로 구성될 수 있으며, 모든 보장을 다 넣으려 한다면 월 보험료가 30만원을 훌쩍 넘어갈 수 있습니다. 따라서 발생 시 리스크가 크고 발생 확률이 높은 보장들을 우선순위로 구성하는 지혜가 필요합니다.
전문가들은 실손의료비 보험을 최우선으로 하고, 이어서 암, 뇌, 심장 3대 질병 진단비 및 치료비, 수술비 보험을 고려할 것을 권장합니다. 운전자보험은 운전하는 경우에 한해 추가할 수 있습니다.
20대 대학생이나 사회초년생의 경우, 소득이 적을 수 있으므로 월 6~7만원대의 가성비 있는 보험료로 90세 또는 100세까지 보장받는 비갱신형 상품을 선택하는 것이 장기적인 지출 계획에 유리합니다.
종합보험 설계 시에는 암 진단비를 5천만원 이상으로 구성하고, 뇌출혈이나 급성심근경색증보다 보장 범위가 넓은 뇌혈관질환 및 허혈성심장질환 진단비를 준비하는 것이 좋습니다.
수술비는 실손의료비의 공백을 메울 수 있도록 1-5종 수술비 등으로 폭넓게 구성하는 것이 효과적입니다.
특히 여성의 경우, 유방암, 자궁암, 난소암이 모든 상품에서 일반암으로 분류되는 것이 아니며, 일부 상품에서는 소액암이나 특정암으로 분류되어 지급 조건이 다를 수 있으므로 반드시 보장 범위를 확인해야 합니다.
또한 갑상선암은 유사암으로 분류되어 일반암의 20% 한도 내에서 가입이 제한될 수 있으니, 유사암 진단비가 충분한지 점검하는 것이 중요합니다.
건강할 때 필수 담보를 비교하고 장기간 유지 가능한 가성비 조합으로 균형 있는 설계를 하는 것이 현명한 종합보험 가입의 핵심입니다.