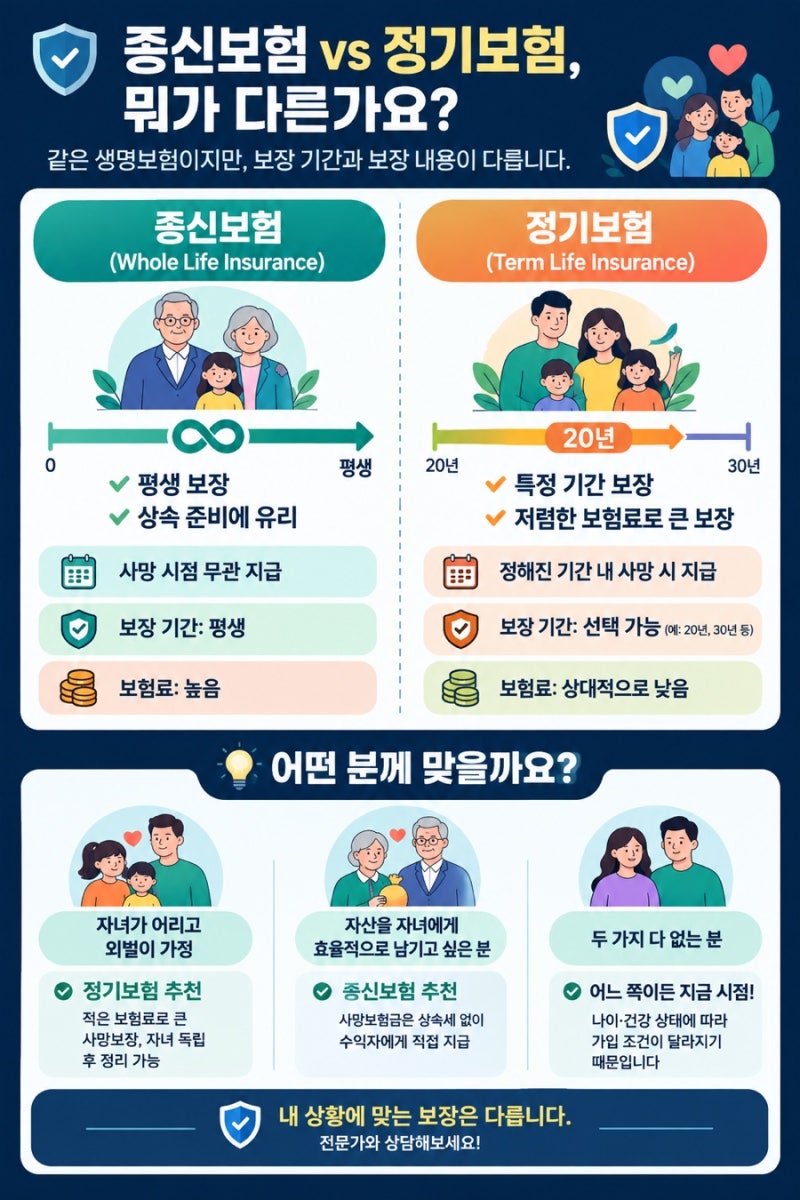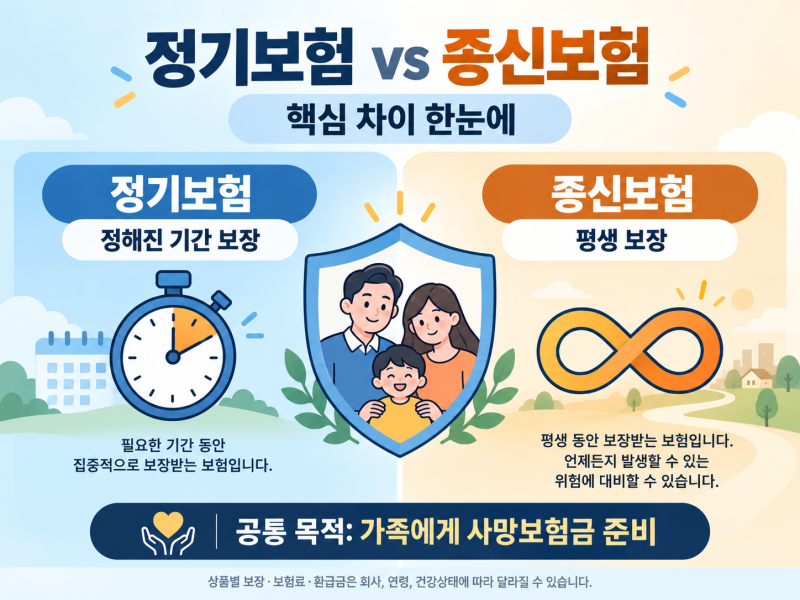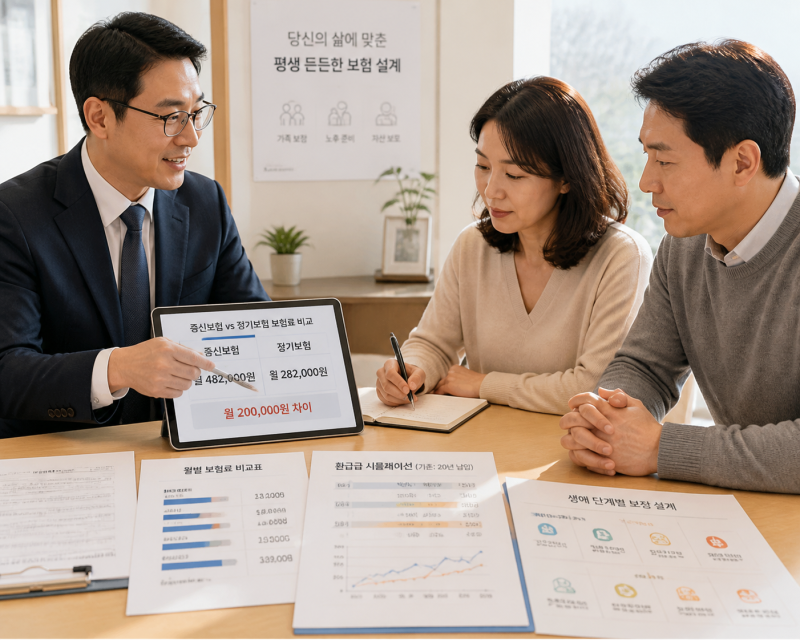

정기보험은 종신보험과 달리 정해진 기간 동안만 사망을 보장하며, 이로 인해 월 보험료 부담을 크게 줄일 수 있습니다. 특히 30~40대 가장의 소득 활동 시기에 자녀 독립 등 특정 목적에 맞춰 집중적인 보장을 받을 수 있어 효율적입니다.
가입자의 나이, 성별, 건강 상태, 보장 기간 등에 따라 같은 보장 금액이라도 보험료가 크게 달라지므로 여러 상품을 비교하는 것이 중요합니다. 정기보험이란, 정해진 기간 동안만 사망을 보장하는 보험 상품입니다.
평생 보장하는 종신보험과 달리, 특정 시기에 집중 보장하여 월 보험료 부담을 크게 줄일 수 있습니다. 경제 활동이 활발한 30~40대 가장들에게 가성비 높은 가족 보장 대안으로 주목받습니다.
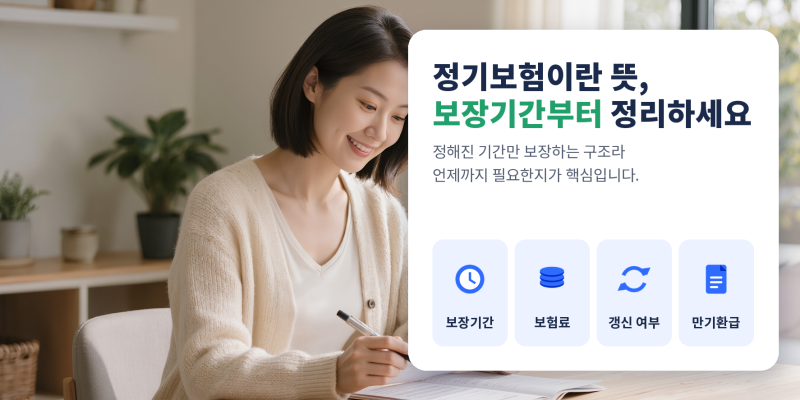
정기보험은 60세나 70세 등 정해진 기간 내 사망 시에만 보험금을 지급하며, 기간 만료 시 계약이 종료됩니다. 해지 시 환급금이 거의 없는 순수보장형이 많습니다.
보험료는 나이, 성별, 금액, 기간, 건강 상태 등 여러 요인에 따라 달라지며, 건강체 할인으로 추가 절감 혜택도 가능합니다. 따라서 정기보험 가입 시 재정 상황과 필요한 보장 기간을 명확히 설정해야 합니다.
여러 보험사의 상품을 동일 조건으로 비교하여 합리적인 보험료를 선택하고, 건강체 할인 등 혜택도 꼼꼼히 확인하는 것이 중요합니다. 신중한 비교와 선택으로 가족을 위한 최적의 정기보험을 마련할 수 있습니다.
가입자의 나이, 성별, 건강 상태, 보장 기간 등에 따라 같은 보장 금액이라도 보험료가 크게 달라지므로 여러 상품을 비교하는 것이 중요합니다. 정기보험이란, 정해진 기간 동안만 사망을 보장하는 보험 상품입니다.
평생 보장하는 종신보험과 달리, 특정 시기에 집중 보장하여 월 보험료 부담을 크게 줄일 수 있습니다. 경제 활동이 활발한 30~40대 가장들에게 가성비 높은 가족 보장 대안으로 주목받습니다.
정기보험은 60세나 70세 등 정해진 기간 내 사망 시에만 보험금을 지급하며, 기간 만료 시 계약이 종료됩니다. 해지 시 환급금이 거의 없는 순수보장형이 많습니다.
보험료는 나이, 성별, 금액, 기간, 건강 상태 등 여러 요인에 따라 달라지며, 건강체 할인으로 추가 절감 혜택도 가능합니다. 따라서 정기보험 가입 시 재정 상황과 필요한 보장 기간을 명확히 설정해야 합니다.
여러 보험사의 상품을 동일 조건으로 비교하여 합리적인 보험료를 선택하고, 건강체 할인 등 혜택도 꼼꼼히 확인하는 것이 중요합니다. 신중한 비교와 선택으로 가족을 위한 최적의 정기보험을 마련할 수 있습니다.