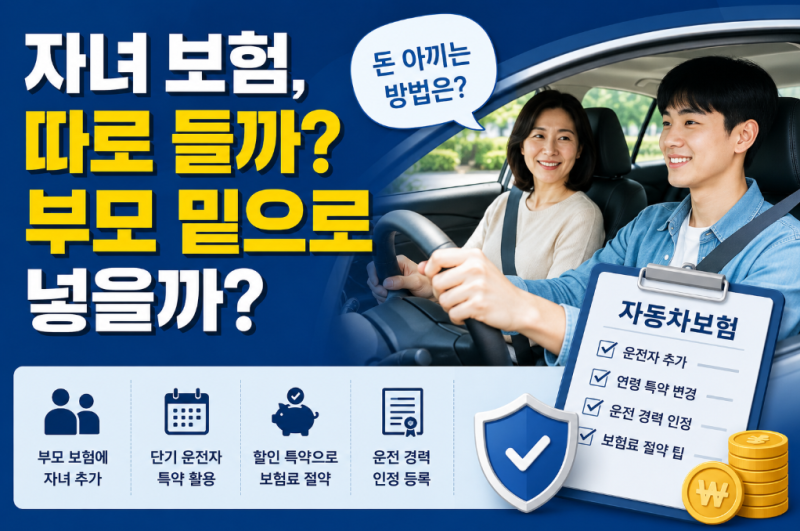
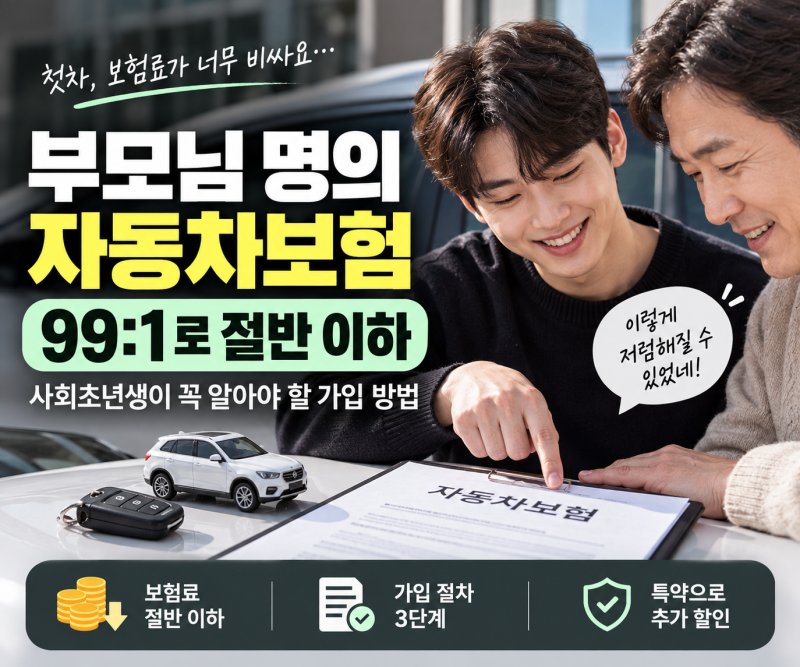
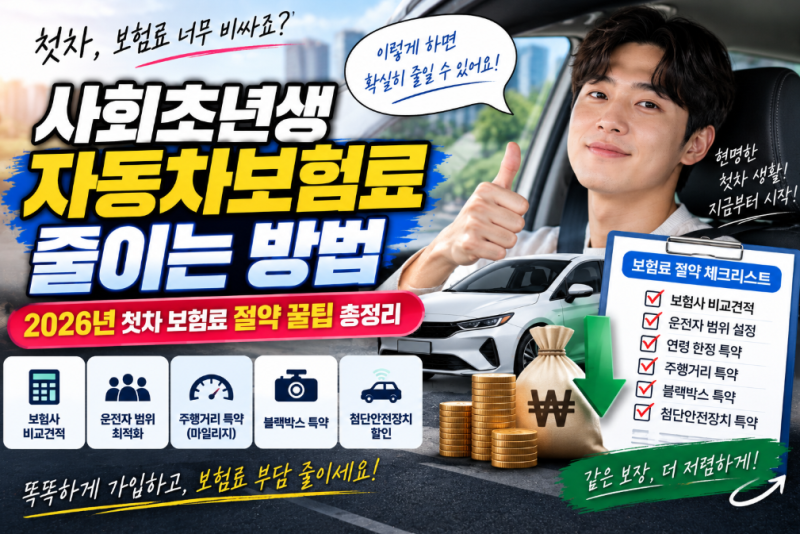
사회초년생은 운전 경력 부족과 높은 사고율로 인해 첫 자동차보험료가 200만~300만원에 달하는 경우가 많습니다. 부모님과 차량을 99:1 공동명의로 등록하고 부모님 명의로 보험 가입 시, 보험료를 70만~180만원대로 대폭 절감할 수 있습니다.
자녀를 종피보험자로 등록하여 부모님 보험 기간을 운전 경력으로 인정받아 향후 독립 시 보험료 할인을 적용받는 것이 중요합니다. 첫 차를 구매한 사회초년생이나 운전 경력이 짧은 분들이라면 자동차보험료 견적을 받아보고 예상치 못한 높은 금액에 당황하는 경우가 많습니다.
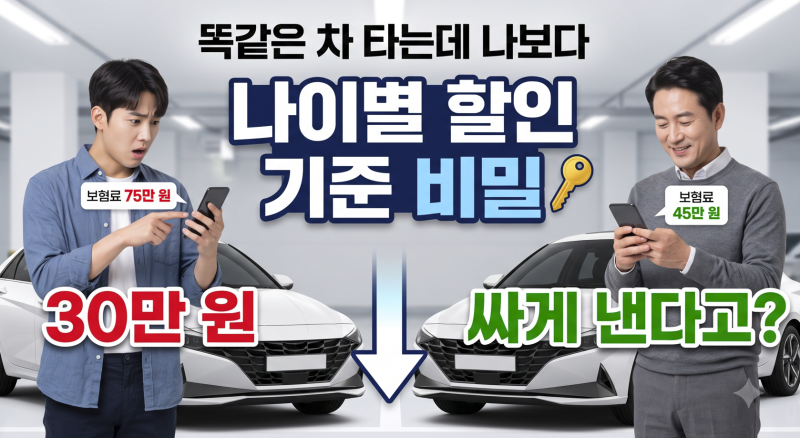
특히 만 26세 미만이거나 운전 경력이 없는 경우, 단독으로 보험에 가입하면 연간 보험료가 150만 원에서 300만 원 이상까지 책정되어 큰 부담으로 다가오곤 합니다.
이는 보험사가 운전자의 나이와 경력을 보험료 산정의 핵심 요소로 보기 때문인데, 통계적으로 20대 초중반 운전자의 사고율과 손해율이 상대적으로 높게 집계되기 때문입니다.
이러한 초기 보험료 부담을 획기적으로 줄일 수 있는 가장 효과적인 방법 중 하나는 바로 ‘자동차보험 부모님 밑으로’ 가입하는 것입니다. 핵심은 차량을 부모님과 공동명의로 등록하고, 부모님의 오랜 운전 경력과 낮은 보험 요율을 활용하는 것입니다.
특히 ‘부모님 지분 99%, 본인 지분 1%’와 같은 형태로 공동명의를 설정하면, 운전 경력이 긴 부모님을 메인 피보험자로 지정하여 보험료 할증을 피하고 절반 이하로 보험료를 낮출 수 있습니다.
여기에 ‘가족 한정 특약’이나 ‘지정 1인 추가’ 등을 통해 자녀도 운전 가능 범위에 포함시키면, 300만 원에 달하던 보험료가 100만 원대 초중반까지 급격히 낮아지는 효과를 볼 수 있습니다.
또한, 자녀를 ‘종피보험자’로 반드시 등록해야 부모님 차를 운전한 기간이 향후 본인의 운전 경력으로 인정되어, 나중에 독립하여 본인 명의로 보험에 가입할 때 할인 혜택을 그대로 적용받을 수 있습니다.
이러한 전략은 단순히 보험료를 절감하는 것을 넘어, 자녀가 안전하게 운전 경력을 쌓을 수 있는 기반을 마련해 줍니다.
공동명의 시 취등록세는 지분율과 관계없이 차량 전체 가액을 기준으로 부과되므로 세금 차이는 없지만, 향후 명의 이전이나 차량 매각 시 행정 절차가 간소화될 수 있다는 장점도 있습니다.
따라서 사회초년생이라면 첫 차 구매 시 자동차보험료 부담을 줄이기 위해 부모님과의 공동명의 및 종피보험자 등록을 적극적으로 고려해 볼 필요가 있습니다. 이를 통해 불필요한 지출을 줄이고 합리적인 보험 생활을 시작할 수 있을 것입니다.
자녀를 종피보험자로 등록하여 부모님 보험 기간을 운전 경력으로 인정받아 향후 독립 시 보험료 할인을 적용받는 것이 중요합니다. 첫 차를 구매한 사회초년생이나 운전 경력이 짧은 분들이라면 자동차보험료 견적을 받아보고 예상치 못한 높은 금액에 당황하는 경우가 많습니다.
특히 만 26세 미만이거나 운전 경력이 없는 경우, 단독으로 보험에 가입하면 연간 보험료가 150만 원에서 300만 원 이상까지 책정되어 큰 부담으로 다가오곤 합니다.
이는 보험사가 운전자의 나이와 경력을 보험료 산정의 핵심 요소로 보기 때문인데, 통계적으로 20대 초중반 운전자의 사고율과 손해율이 상대적으로 높게 집계되기 때문입니다.
이러한 초기 보험료 부담을 획기적으로 줄일 수 있는 가장 효과적인 방법 중 하나는 바로 ‘자동차보험 부모님 밑으로’ 가입하는 것입니다. 핵심은 차량을 부모님과 공동명의로 등록하고, 부모님의 오랜 운전 경력과 낮은 보험 요율을 활용하는 것입니다.
특히 ‘부모님 지분 99%, 본인 지분 1%’와 같은 형태로 공동명의를 설정하면, 운전 경력이 긴 부모님을 메인 피보험자로 지정하여 보험료 할증을 피하고 절반 이하로 보험료를 낮출 수 있습니다.
여기에 ‘가족 한정 특약’이나 ‘지정 1인 추가’ 등을 통해 자녀도 운전 가능 범위에 포함시키면, 300만 원에 달하던 보험료가 100만 원대 초중반까지 급격히 낮아지는 효과를 볼 수 있습니다.
또한, 자녀를 ‘종피보험자’로 반드시 등록해야 부모님 차를 운전한 기간이 향후 본인의 운전 경력으로 인정되어, 나중에 독립하여 본인 명의로 보험에 가입할 때 할인 혜택을 그대로 적용받을 수 있습니다.
이러한 전략은 단순히 보험료를 절감하는 것을 넘어, 자녀가 안전하게 운전 경력을 쌓을 수 있는 기반을 마련해 줍니다.
공동명의 시 취등록세는 지분율과 관계없이 차량 전체 가액을 기준으로 부과되므로 세금 차이는 없지만, 향후 명의 이전이나 차량 매각 시 행정 절차가 간소화될 수 있다는 장점도 있습니다.
따라서 사회초년생이라면 첫 차 구매 시 자동차보험료 부담을 줄이기 위해 부모님과의 공동명의 및 종피보험자 등록을 적극적으로 고려해 볼 필요가 있습니다. 이를 통해 불필요한 지출을 줄이고 합리적인 보험 생활을 시작할 수 있을 것입니다.