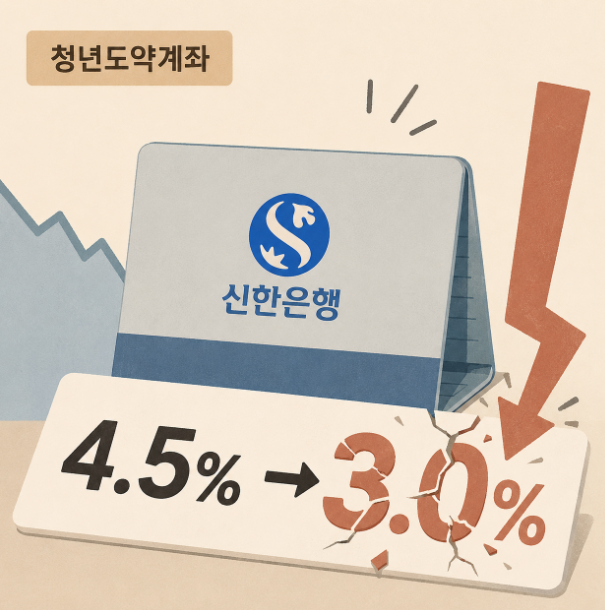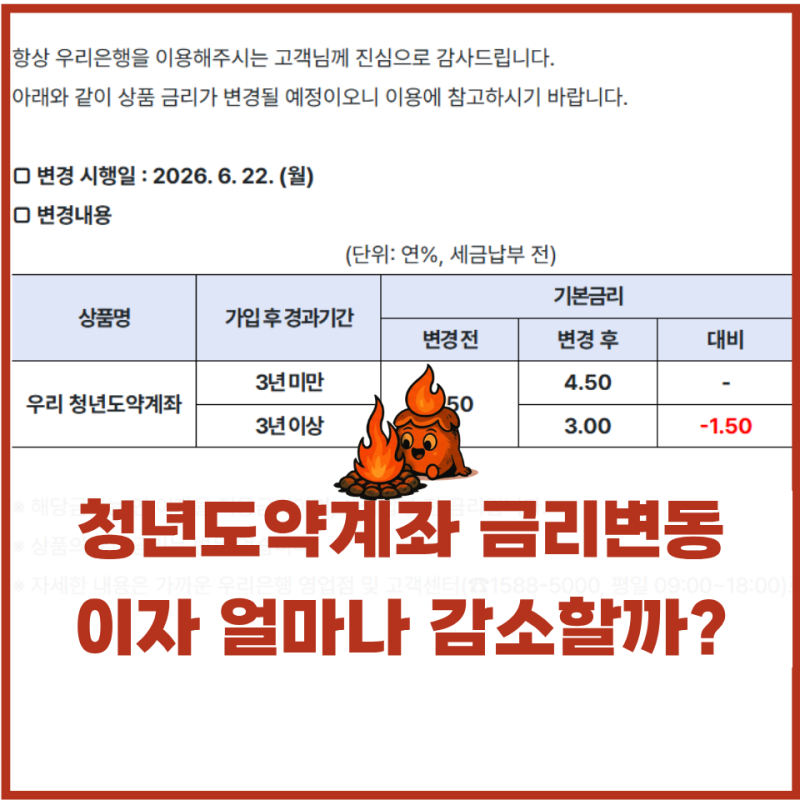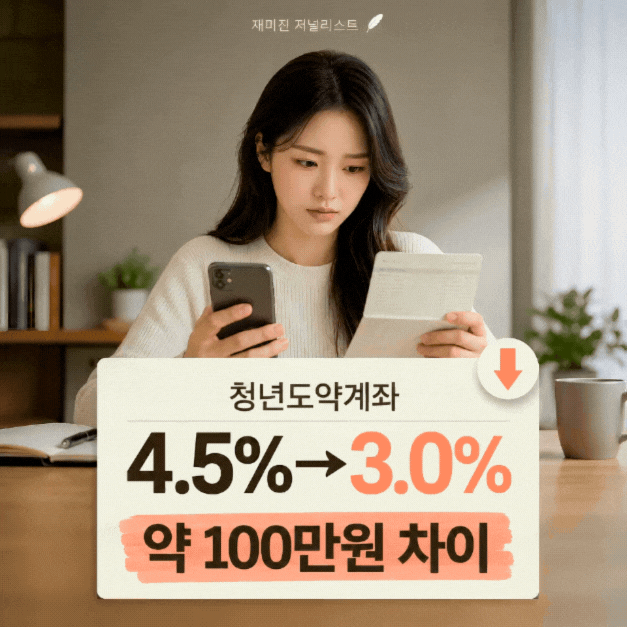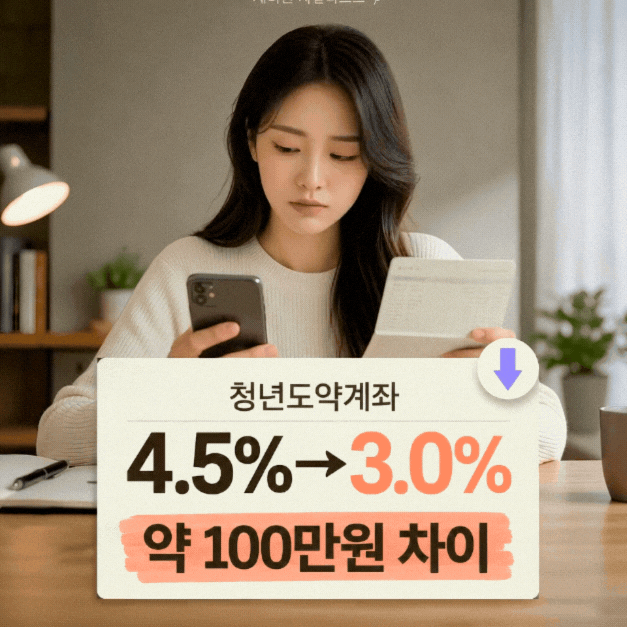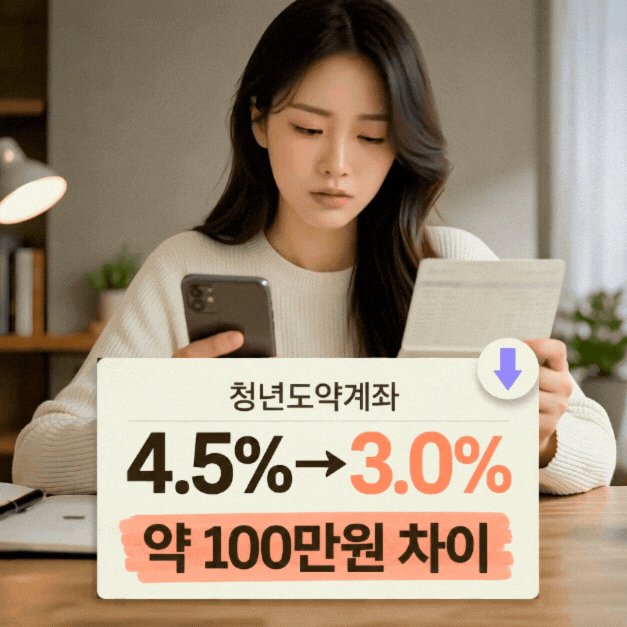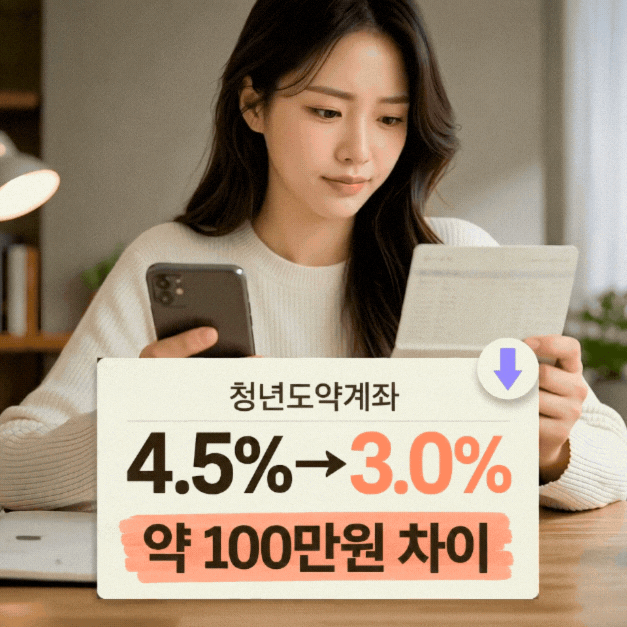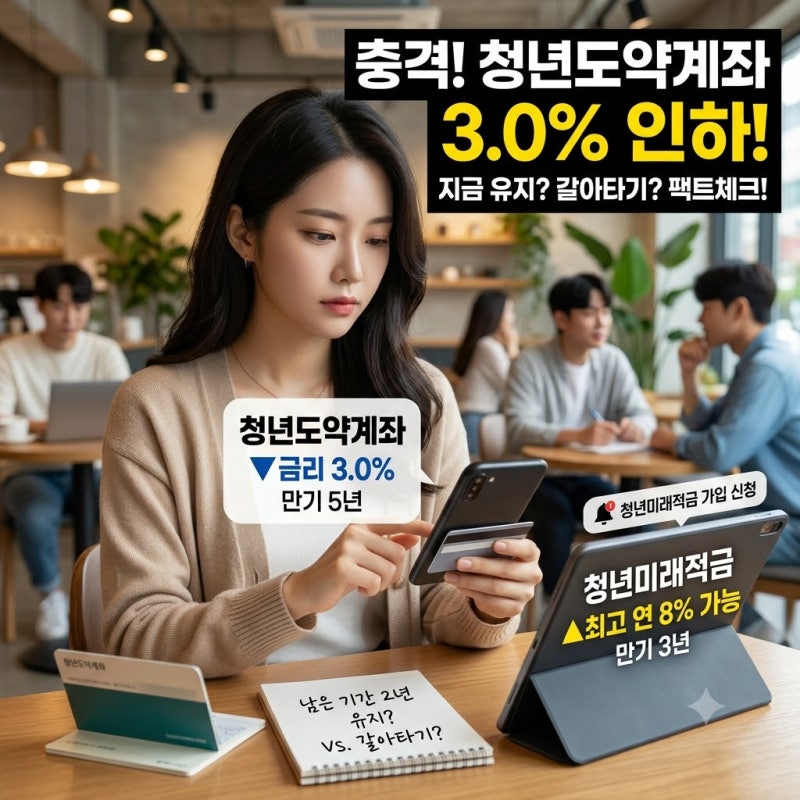
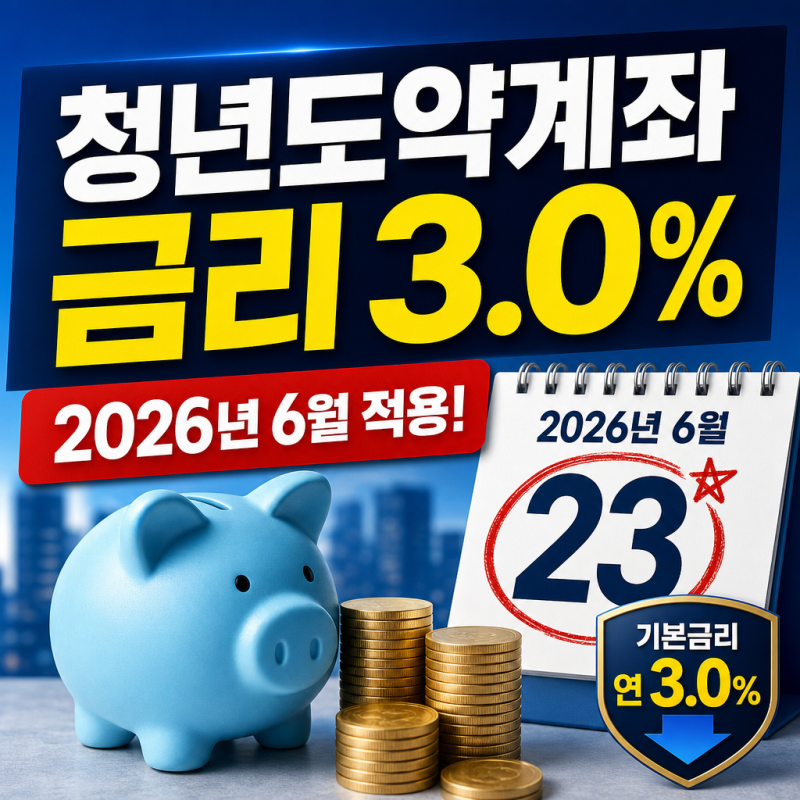
청년도약계좌의 기본금리가 기존 연 4.5%에서 3.0%로 하향 조정되어 가입자들의 혼란이 커지고 있습니다. 이 금리 인하는 가입 후 3년 고정금리 기간이 끝난 후 적용되는 변동금리 구간에 해당하며, 기존 가입자는 3년간 약정된 금리를 보장받습니다.
금리 변동의 주요 원인은 은행권의 조달 비용 부담과 정책 지침 변경이며, 만기 수령액 감소가 예상됩니다. 청년도약계좌 금리 변동으로 가입자 혼란이 큽니다. 연 4.5% 기본금리가 3.0%로 인하되어 만기 수령액 감소가 우려됩니다.
5천만 원 목돈을 기대했던 청년들에게 중요한 변화입니다. 금리 인하는 상품 구조 때문입니다. 청년도약계좌는 최초 3년 고정금리 후 2년 변동금리입니다. 은행권이 3년 고정금리 만료 후 적용될 변동금리 이자율을 선제적으로 낮춘 것입니다.
이는 기준금리 인하, 은행 부담 완화 등 복합적 배경입니다. 기존 가입자는 최초 3년간 4.5% 금리 보장, 인하 금리는 3년 고정 만료 후 적용됩니다. 가입자는 납입 기간 확인 후 3년 고정금리 기간 잔여 여부를 파악해야 합니다.
기간이 남았다면 당장 영향은 없습니다. 3년 이후 만기 수령액 변화(약 100만원 감소 추정)를 미리 파악하고 재정 계획을 점검해야 합니다. 청년미래적금 갈아타기 기회는 이미 마감되었습니다.
금리 변동의 주요 원인은 은행권의 조달 비용 부담과 정책 지침 변경이며, 만기 수령액 감소가 예상됩니다. 청년도약계좌 금리 변동으로 가입자 혼란이 큽니다. 연 4.5% 기본금리가 3.0%로 인하되어 만기 수령액 감소가 우려됩니다.
5천만 원 목돈을 기대했던 청년들에게 중요한 변화입니다. 금리 인하는 상품 구조 때문입니다. 청년도약계좌는 최초 3년 고정금리 후 2년 변동금리입니다. 은행권이 3년 고정금리 만료 후 적용될 변동금리 이자율을 선제적으로 낮춘 것입니다.
이는 기준금리 인하, 은행 부담 완화 등 복합적 배경입니다. 기존 가입자는 최초 3년간 4.5% 금리 보장, 인하 금리는 3년 고정 만료 후 적용됩니다. 가입자는 납입 기간 확인 후 3년 고정금리 기간 잔여 여부를 파악해야 합니다.
기간이 남았다면 당장 영향은 없습니다. 3년 이후 만기 수령액 변화(약 100만원 감소 추정)를 미리 파악하고 재정 계획을 점검해야 합니다. 청년미래적금 갈아타기 기회는 이미 마감되었습니다.