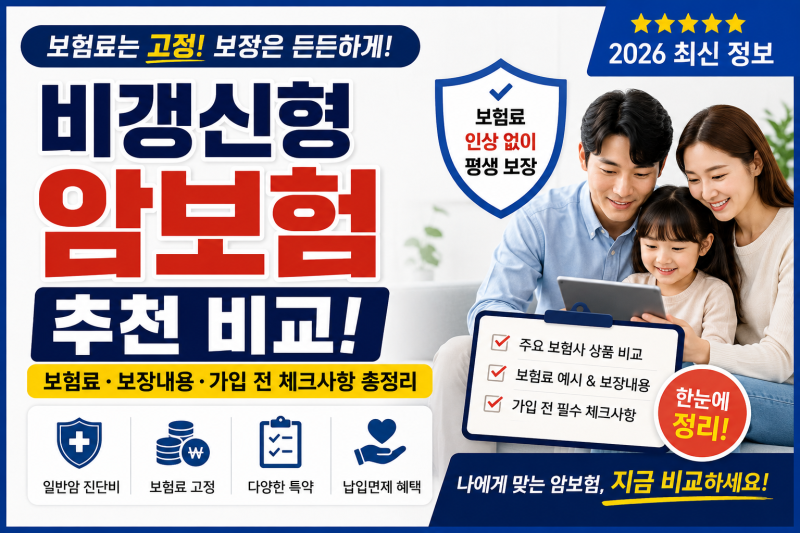
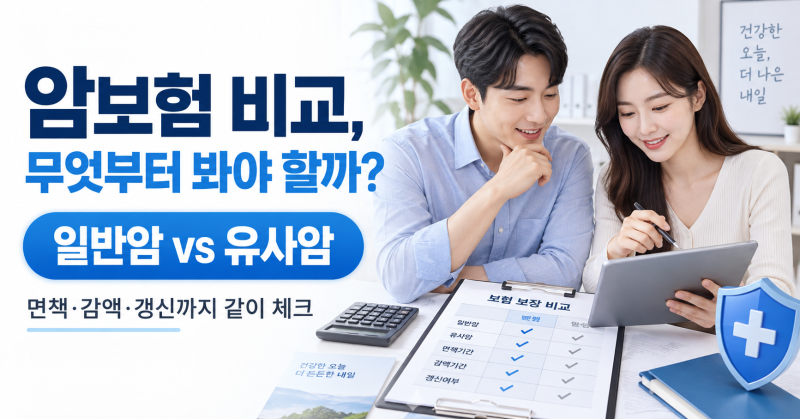
암보험 가입 시 일반암 진단비, 유사암, 납입면제 특약을 우선 확보하고 비갱신형을 비교하는 것이 중요합니다. 40대 남성 기준 비갱신형 암보험 5천만원 보장 시, 보험사별 월 보험료는 최대 16,090원까지 차이가 발생합니다.
현대해상 암보험은 동일 조건에서 14개 보험사 중 11번째로 높은 보험료를 기록하며, 롯데손해보험 대비 약 1.5만원 비쌌습니다. 현대해상 암보험 비갱신형 상품은 많은 소비자들이 관심을 가지는 분야입니다.
특히 암 발병률이 높아지는 40대 이후에는 더욱 신중한 선택이 요구됩니다. 비갱신형 암보험은 초기 보험료가 갱신형보다 높을 수 있지만, 보험료 인상 없이 만기까지 동일한 금액을 유지할 수 있어 장기적인 관점에서 유리합니다.
따라서 여러 보험사의 상품을 면밀히 비교하여 자신에게 가장 적합한 보장과 보험료를 찾는 것이 중요합니다.
실제 42세 남성 기준으로 암진단비 5천만원, 유사암 1천만원 등 동일한 보장 조건으로 14개 보험사의 비갱신형 암보험 월 보험료를 비교한 결과, 가장 저렴한 상품과 가장 비싼 상품 간에는 월 최대 16,090원의 차이가 발생했습니다.
이 비교에서 현대해상 암보험은 14개사 중 11번째로 높은 보험료를 기록하며, 롯데손해보험 대비 약 1.5만원 가량 높은 수준을 보였습니다. 이는 동일한 보장이라도 보험사별로 책정되는 보험료가 크게 다를 수 있음을 시사합니다.
따라서 암보험 가입 시에는 단순히 특정 보험사의 상품만 볼 것이 아니라, 일반암 진단비, 유사암 보장, 납입면제 조건 등 핵심 보장 내용을 우선적으로 확보한 후 여러 보험사의 비갱신형 상품을 꼼꼼히 비교해야 합니다.
또한, 보험료 외에 보험금 부지급률이나 불완전판매비율 등 손해보험협회에서 제공하는 소비자 공시 정보도 함께 확인하여 신뢰할 수 있는 상품을 선택하는 지혜가 필요합니다.
현대해상 암보험은 동일 조건에서 14개 보험사 중 11번째로 높은 보험료를 기록하며, 롯데손해보험 대비 약 1.5만원 비쌌습니다. 현대해상 암보험 비갱신형 상품은 많은 소비자들이 관심을 가지는 분야입니다.
특히 암 발병률이 높아지는 40대 이후에는 더욱 신중한 선택이 요구됩니다. 비갱신형 암보험은 초기 보험료가 갱신형보다 높을 수 있지만, 보험료 인상 없이 만기까지 동일한 금액을 유지할 수 있어 장기적인 관점에서 유리합니다.
따라서 여러 보험사의 상품을 면밀히 비교하여 자신에게 가장 적합한 보장과 보험료를 찾는 것이 중요합니다.
실제 42세 남성 기준으로 암진단비 5천만원, 유사암 1천만원 등 동일한 보장 조건으로 14개 보험사의 비갱신형 암보험 월 보험료를 비교한 결과, 가장 저렴한 상품과 가장 비싼 상품 간에는 월 최대 16,090원의 차이가 발생했습니다.
이 비교에서 현대해상 암보험은 14개사 중 11번째로 높은 보험료를 기록하며, 롯데손해보험 대비 약 1.5만원 가량 높은 수준을 보였습니다. 이는 동일한 보장이라도 보험사별로 책정되는 보험료가 크게 다를 수 있음을 시사합니다.
따라서 암보험 가입 시에는 단순히 특정 보험사의 상품만 볼 것이 아니라, 일반암 진단비, 유사암 보장, 납입면제 조건 등 핵심 보장 내용을 우선적으로 확보한 후 여러 보험사의 비갱신형 상품을 꼼꼼히 비교해야 합니다.
또한, 보험료 외에 보험금 부지급률이나 불완전판매비율 등 손해보험협회에서 제공하는 소비자 공시 정보도 함께 확인하여 신뢰할 수 있는 상품을 선택하는 지혜가 필요합니다.