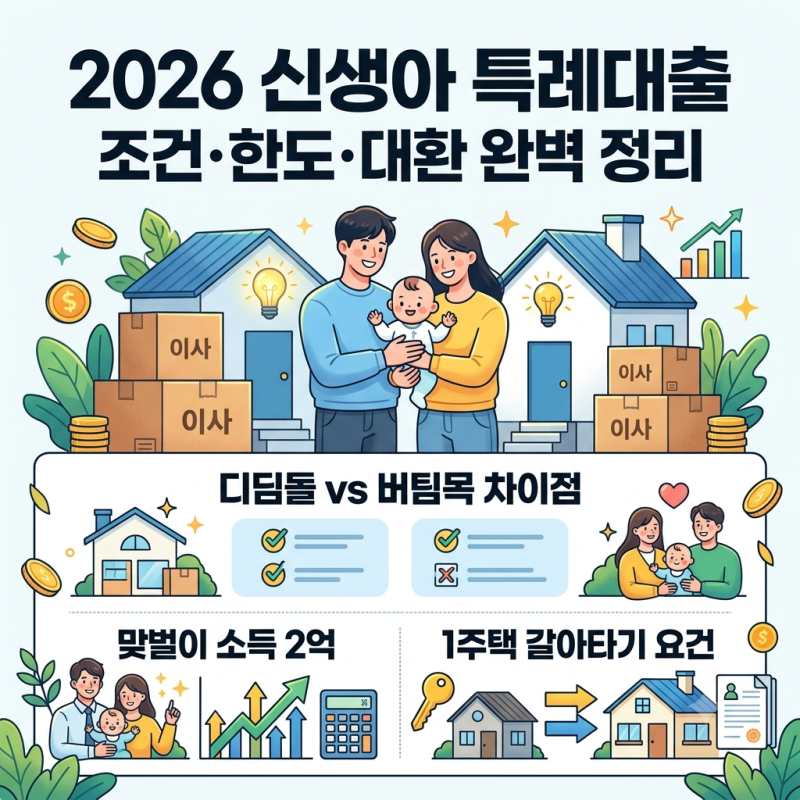

신생아 특례대출은 출산 가구의 주거 안정을 위한 저금리 정책 금융 상품입니다. 기존 주택담보대출을 갈아타는 대환의 경우 맞벌이 부부 합산 소득 1억 3천만 원 이하 조건을 충족해야 합니다.
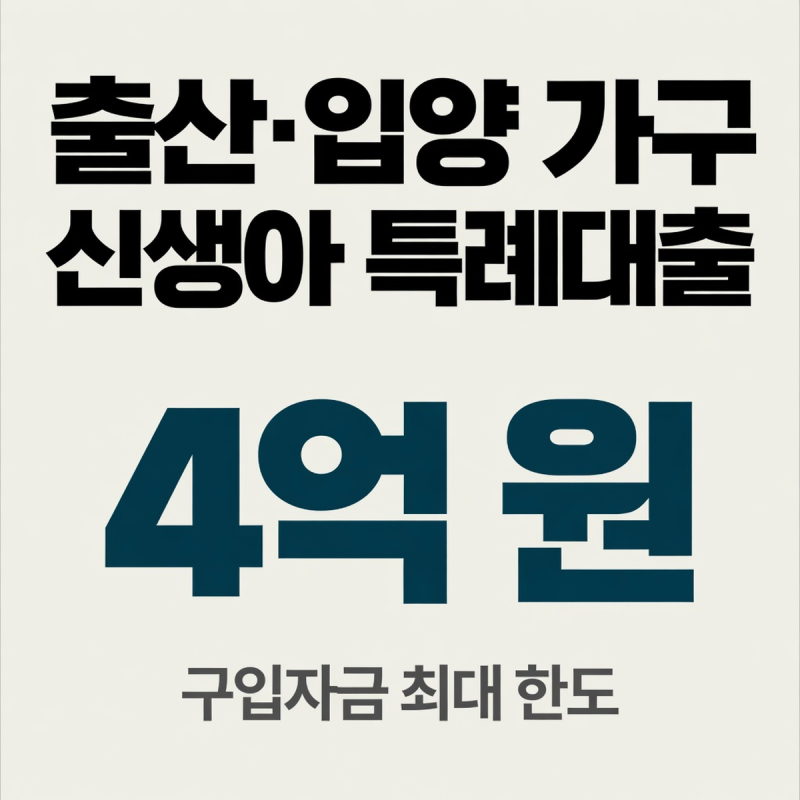
대환 대출 한도는 최대 4억 원이며, 기존 주담대 잔액이 4억 원을 초과하면 초과분을 먼저 상환해야 합니다. 신생아 특례대출은 최근 고금리 시대에 출산 가구의 주거비 부담을 덜어주기 위해 정부가 지원하는 저금리 정책 금융 상품입니다.
특히 기존에 높은 금리의 주택담보대출을 이용 중인 1주택자들에게는 이자 부담을 획기적으로 줄일 수 있는 대환(갈아타기) 기회를 제공하여 큰 관심을 받고 있습니다.
이 제도는 대출 신청일 기준 2년 이내에 자녀를 출산한 가구를 대상으로 하며, 2023년 1월 1일 이후 출생아부터 적용되고 입양아도 포함됩니다.
많은 가구가 이 기회를 통해 매달 나가는 주택담보대출 원리금을 절반 가까이 줄이는 효과를 보고 있어, 신청 자격과 조건을 꼼꼼히 확인하는 것이 중요합니다. 신생아 특례대출 대환의 핵심 조건 중 하나는 소득 기준입니다.
신규 주택 구입 자금 대출의 경우 맞벌이 부부의 소득 요건이 최대 2억 원까지 완화되었다는 소식이 있었지만, 기존 주택담보대출을 갈아타는 대환 목적의 경우 부부 합산 연소득이 1억 3천만 원 이하여야 합니다.
이 점을 혼동하여 신청 자격을 오인하는 경우가 많으므로 각별한 주의가 필요합니다. 또한, 대환 대출 한도는 최대 4억 원으로 설정되어 있으며, 만약 기존 주택담보대출 잔액이 4억 원을 초과한다면 초과하는 금액은 먼저 상환해야 합니다.
이는 대출 실행 시 1순위 근저당권 설정 요건을 충족하기 위함이므로, 대환을 고려한다면 기존 대출 잔액과 한도 조건을 면밀히 검토해야 합니다.
이처럼 신생아 특례대출 대환은 출산 가구의 이자 부담을 경감시키는 매우 유용한 제도이지만, 신규 구입 자금 대출과는 다른 세부 조건들이 존재합니다. 특히 소득 기준과 대출 한도, 그리고 기존 대출 정리 방식에 대한 정확한 이해가 필수적입니다.
복잡한 규정으로 인해 혼란이 발생할 수 있으므로, 신청 전 주택도시기금e든든이나 수탁은행 등 공식 채널을 통해 본인의 상황에 맞는 정확한 정보를 확인하고 상담을 받는 것이 가장 현명한 방법입니다.
이를 통해 불필요한 시행착오 없이 성공적으로 대환 대출을 실행하여 가계 경제에 실질적인 도움을 얻을 수 있을 것입니다.
대환 대출 한도는 최대 4억 원이며, 기존 주담대 잔액이 4억 원을 초과하면 초과분을 먼저 상환해야 합니다. 신생아 특례대출은 최근 고금리 시대에 출산 가구의 주거비 부담을 덜어주기 위해 정부가 지원하는 저금리 정책 금융 상품입니다.
특히 기존에 높은 금리의 주택담보대출을 이용 중인 1주택자들에게는 이자 부담을 획기적으로 줄일 수 있는 대환(갈아타기) 기회를 제공하여 큰 관심을 받고 있습니다.
이 제도는 대출 신청일 기준 2년 이내에 자녀를 출산한 가구를 대상으로 하며, 2023년 1월 1일 이후 출생아부터 적용되고 입양아도 포함됩니다.
많은 가구가 이 기회를 통해 매달 나가는 주택담보대출 원리금을 절반 가까이 줄이는 효과를 보고 있어, 신청 자격과 조건을 꼼꼼히 확인하는 것이 중요합니다. 신생아 특례대출 대환의 핵심 조건 중 하나는 소득 기준입니다.
신규 주택 구입 자금 대출의 경우 맞벌이 부부의 소득 요건이 최대 2억 원까지 완화되었다는 소식이 있었지만, 기존 주택담보대출을 갈아타는 대환 목적의 경우 부부 합산 연소득이 1억 3천만 원 이하여야 합니다.
이 점을 혼동하여 신청 자격을 오인하는 경우가 많으므로 각별한 주의가 필요합니다. 또한, 대환 대출 한도는 최대 4억 원으로 설정되어 있으며, 만약 기존 주택담보대출 잔액이 4억 원을 초과한다면 초과하는 금액은 먼저 상환해야 합니다.
이는 대출 실행 시 1순위 근저당권 설정 요건을 충족하기 위함이므로, 대환을 고려한다면 기존 대출 잔액과 한도 조건을 면밀히 검토해야 합니다.
이처럼 신생아 특례대출 대환은 출산 가구의 이자 부담을 경감시키는 매우 유용한 제도이지만, 신규 구입 자금 대출과는 다른 세부 조건들이 존재합니다. 특히 소득 기준과 대출 한도, 그리고 기존 대출 정리 방식에 대한 정확한 이해가 필수적입니다.
복잡한 규정으로 인해 혼란이 발생할 수 있으므로, 신청 전 주택도시기금e든든이나 수탁은행 등 공식 채널을 통해 본인의 상황에 맞는 정확한 정보를 확인하고 상담을 받는 것이 가장 현명한 방법입니다.
이를 통해 불필요한 시행착오 없이 성공적으로 대환 대출을 실행하여 가계 경제에 실질적인 도움을 얻을 수 있을 것입니다.