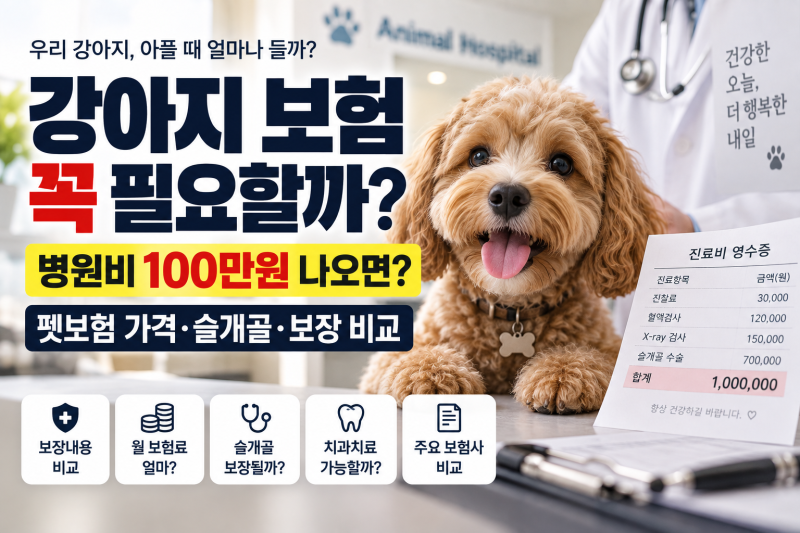
펫보험은 슬개골 탈구 등 특정 질병에 대해 가입 후 1년의 면책기간이 적용되어, 이 기간 내 발생 시 보험금을 한 푼도 받지 못할 수 있습니다.
높은 보장 비율(예: 80%)만 보고 가입하면 오산이며, 1일 통원 한도, 연간 총 보장액, 자기부담금 등 세부 조건이 실제 보험금 지급에 결정적인 영향을 미칩니다.
과거 '20년 보장' 상품이 사라지는 등 펫보험 시장의 갱신 구조가 변화하고 있어, 주요 보험사별 특화 보장과 갱신 주기를 꼼꼼히 비교하는 것이 중요합니다.
반려동물을 가족처럼 여기는 보호자들이 늘면서, 예상치 못한 동물병원 진료비 부담을 덜기 위해 펫보험 가입을 고려하는 경우가 많습니다.
하지만 펫보험은 사람의 실손보험과 달리 복잡한 약관과 숨겨진 조건들이 많아, 자칫 잘못하면 보험금을 한 푼도 받지 못하는 상황에 처할 수 있습니다. 특히 '20년 보장'을 내세우던 상품들이 사라지고 갱신 주기가 짧아지는 등 펫보험 시장의 변화가 심상치 않습니다.
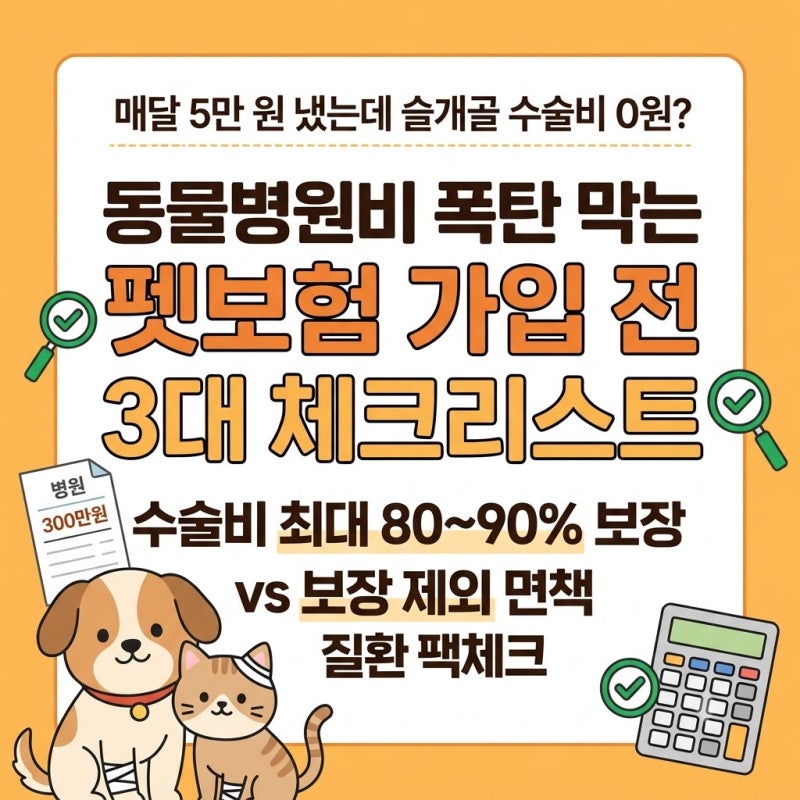
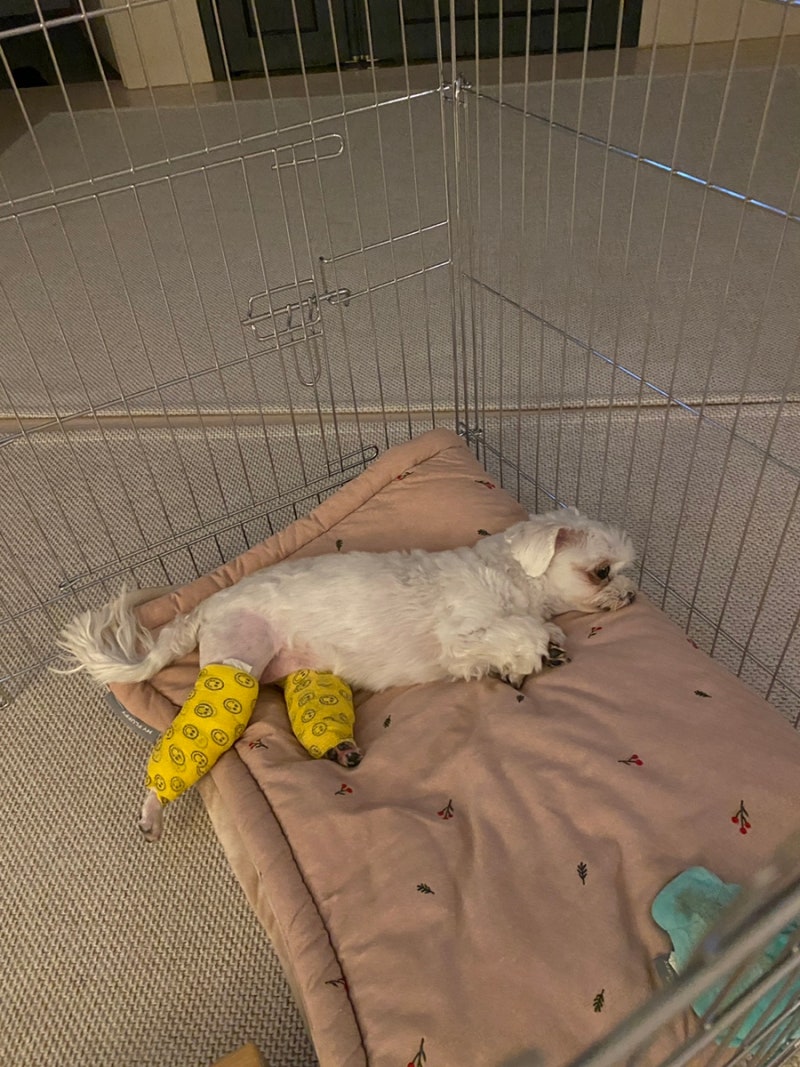
슬개골 탈구와 같은 흔한 질병조차 가입 후 1년이라는 긴 면책기간을 채우지 못하면 보장이 거절되며, 보장 비율이 80%로 높아 보여도 1일 통원 한도나 연간 총 보장액이 낮게 책정되어 실제 지급받는 금액은 기대에 못 미칠 수 있습니다.
자기부담금 3만원 조건도 소액 진료 시에는 청구 자체를 어렵게 만듭니다. 따라서 펫보험 가입 시에는 단순히 월 보험료나 보장 비율만 볼 것이 아니라, 면책기간, 자기부담금, 1일/연간 한도, 그리고 갱신 주기와 보험사별 특화 보장 내용을 꼼꼼히 비교해야 합니다.
메리츠, DB, 삼성화재, 현대해상, KB 등 주요 5개 손해보험사의 상품별 특징을 파악하고, 내 반려견의 건강 상태와 필요한 보장을 정확히 따져보는 현명한 선택이 필요합니다.
높은 보장 비율(예: 80%)만 보고 가입하면 오산이며, 1일 통원 한도, 연간 총 보장액, 자기부담금 등 세부 조건이 실제 보험금 지급에 결정적인 영향을 미칩니다.
과거 '20년 보장' 상품이 사라지는 등 펫보험 시장의 갱신 구조가 변화하고 있어, 주요 보험사별 특화 보장과 갱신 주기를 꼼꼼히 비교하는 것이 중요합니다.
반려동물을 가족처럼 여기는 보호자들이 늘면서, 예상치 못한 동물병원 진료비 부담을 덜기 위해 펫보험 가입을 고려하는 경우가 많습니다.
하지만 펫보험은 사람의 실손보험과 달리 복잡한 약관과 숨겨진 조건들이 많아, 자칫 잘못하면 보험금을 한 푼도 받지 못하는 상황에 처할 수 있습니다. 특히 '20년 보장'을 내세우던 상품들이 사라지고 갱신 주기가 짧아지는 등 펫보험 시장의 변화가 심상치 않습니다.
슬개골 탈구와 같은 흔한 질병조차 가입 후 1년이라는 긴 면책기간을 채우지 못하면 보장이 거절되며, 보장 비율이 80%로 높아 보여도 1일 통원 한도나 연간 총 보장액이 낮게 책정되어 실제 지급받는 금액은 기대에 못 미칠 수 있습니다.
자기부담금 3만원 조건도 소액 진료 시에는 청구 자체를 어렵게 만듭니다. 따라서 펫보험 가입 시에는 단순히 월 보험료나 보장 비율만 볼 것이 아니라, 면책기간, 자기부담금, 1일/연간 한도, 그리고 갱신 주기와 보험사별 특화 보장 내용을 꼼꼼히 비교해야 합니다.
메리츠, DB, 삼성화재, 현대해상, KB 등 주요 5개 손해보험사의 상품별 특징을 파악하고, 내 반려견의 건강 상태와 필요한 보장을 정확히 따져보는 현명한 선택이 필요합니다.