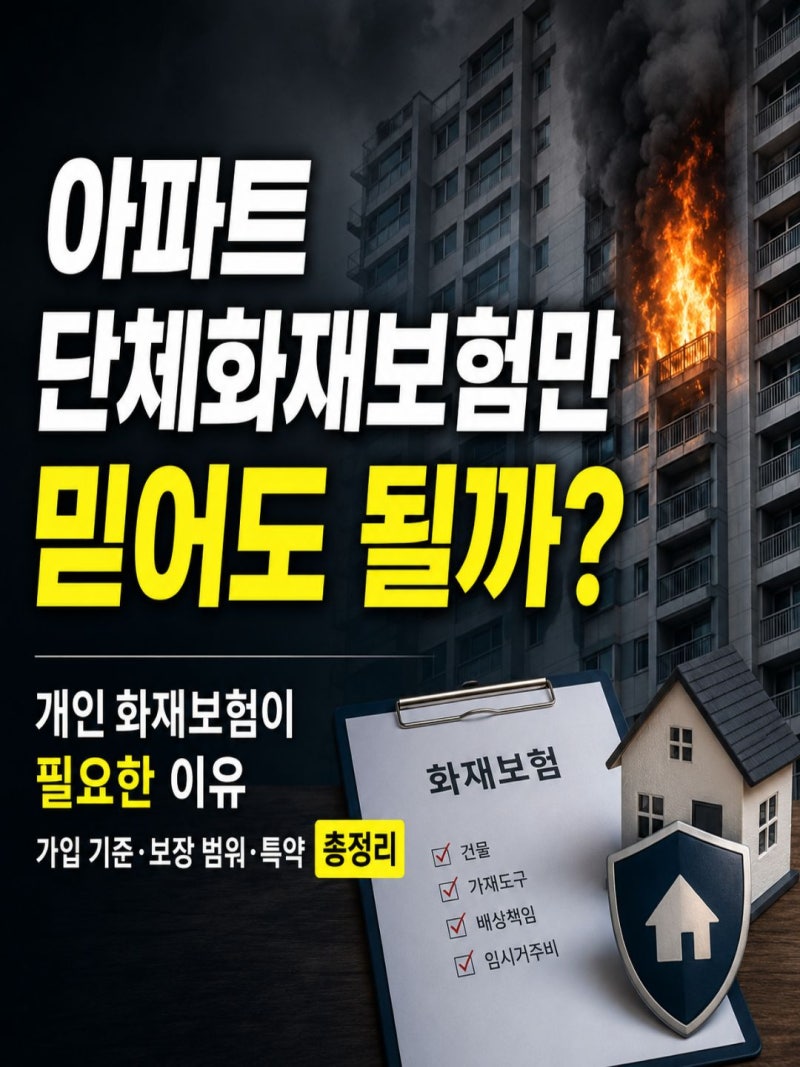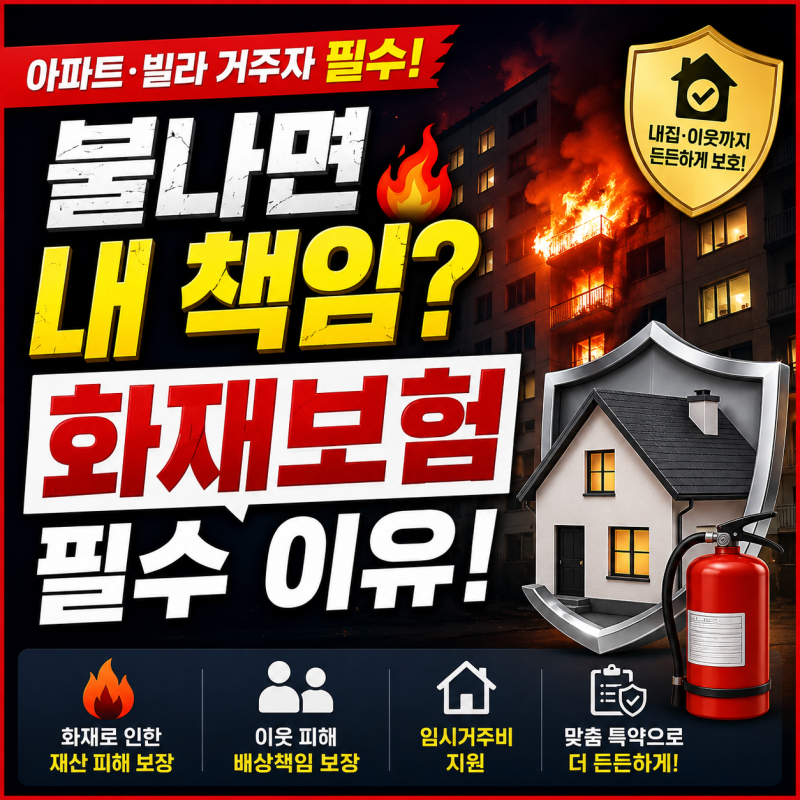

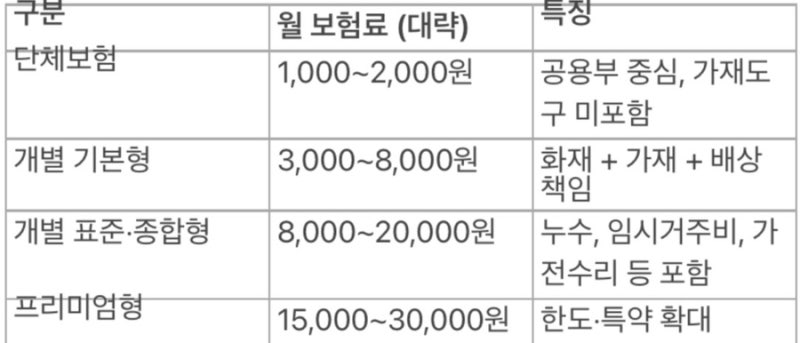
아파트 단체 화재보험은 건물 뼈대 위주의 최소 보장으로, 실내 가재도구나 이웃집 배상 책임에는 한계가 있습니다. 삼성화재 주택화재보험은 화재뿐 아니라 누수, 22대 가전제품 고장 수리비, 건물 붕괴 등 다양한 특약으로 종합 보장이 가능합니다.
월 1만원대의 순수보장형 다이렉트 상품으로 개인 화재보험에 가입하여 예상치 못한 사고에 대비하는 것이 현명합니다. 많은 분들이 아파트 관리비에 포함된 단체 화재보험만으로 충분하다고 생각하지만, 이는 건물 뼈대 위주의 최소 보장에 불과합니다.
실제 화재나 누수 사고 발생 시 우리 집 내부 인테리어, 고가 가전제품, 그리고 이웃집에 대한 배상 책임은 보장 한도가 턱없이 부족하거나 아예 제외되는 경우가 많아 큰 낭패를 볼 수 있습니다.
특히 실화책임법에 따라 이웃집 피해에 대한 배상 책임은 막대한 경제적 부담으로 이어질 수 있습니다. 삼성화재 아파트 화재보험은 이러한 단체보험의 한계를 보완하며, 화재로 인한 직접적인 손해는 물론 다양한 특약을 통해 폭넓은 보장을 제공합니다.
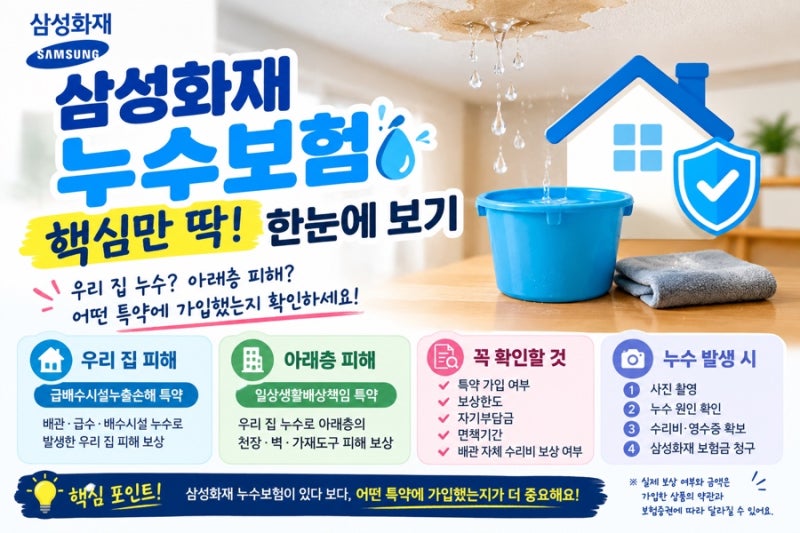
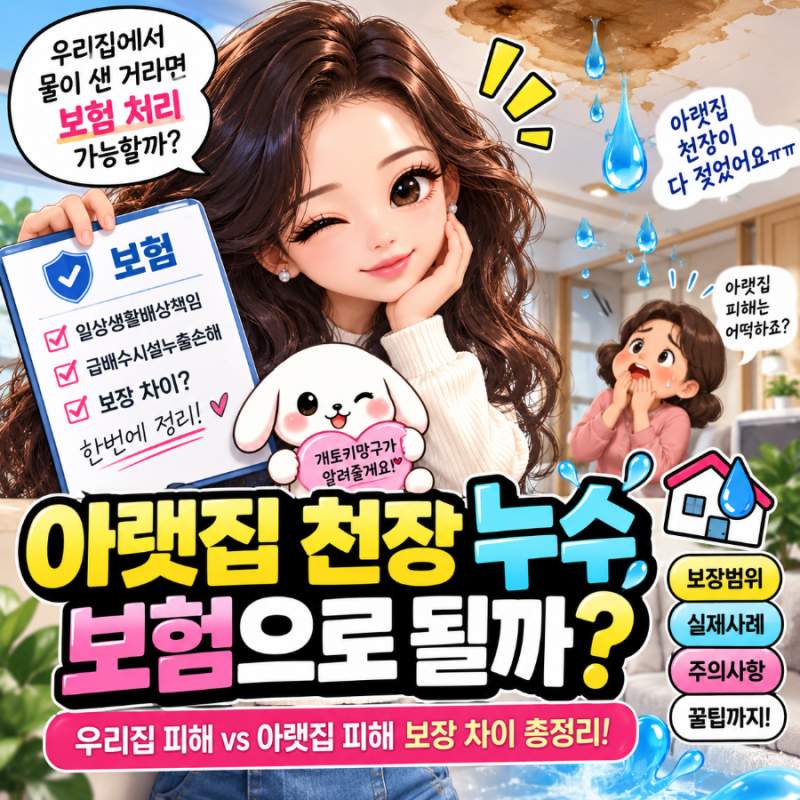
급배수시설 누출로 인한 우리 집 피해와 아래층 피해를 구분하여 보상하며, 22대 가전제품 고장 수리비, 건물 붕괴·침강 손해, 임시 거주비 등 일상생활에서 발생할 수 있는 여러 위험을 대비할 수 있습니다.
특히 누수 사고의 경우, 발생 배관 자체의 수리비는 보상에서 제외될 수 있으므로 약관 확인이 필수입니다. 따라서 아파트 거주자라면 월 1만원 안팎의 순수보장형 다이렉트 주택화재보험 가입을 적극 고려해야 합니다.
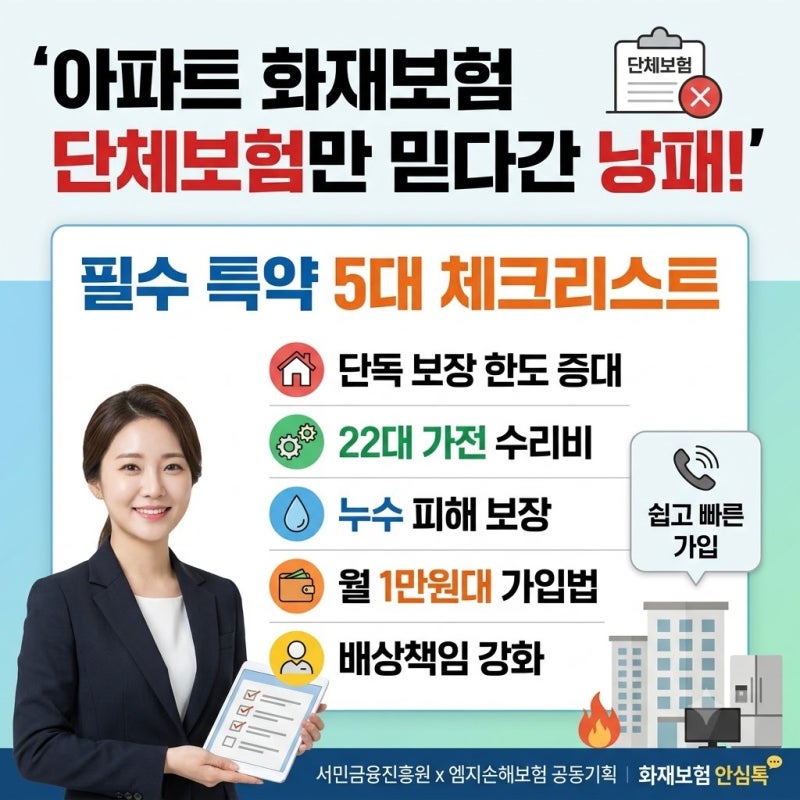
보험 가입 시에는 화재배상책임, 가전제품 고장 수리비, 급배수시설 누출 손해, 건물 붕괴·침강, 임시 거주비 등 5대 필수 특약 가입 여부를 꼼꼼히 확인하고, 보험증권에서 보장한도, 자기부담금, 면책기간 등을 미리 파악하여 예상치 못한 사고에 든든하게 대비하시길 바랍니다.
월 1만원대의 순수보장형 다이렉트 상품으로 개인 화재보험에 가입하여 예상치 못한 사고에 대비하는 것이 현명합니다. 많은 분들이 아파트 관리비에 포함된 단체 화재보험만으로 충분하다고 생각하지만, 이는 건물 뼈대 위주의 최소 보장에 불과합니다.
실제 화재나 누수 사고 발생 시 우리 집 내부 인테리어, 고가 가전제품, 그리고 이웃집에 대한 배상 책임은 보장 한도가 턱없이 부족하거나 아예 제외되는 경우가 많아 큰 낭패를 볼 수 있습니다.
특히 실화책임법에 따라 이웃집 피해에 대한 배상 책임은 막대한 경제적 부담으로 이어질 수 있습니다. 삼성화재 아파트 화재보험은 이러한 단체보험의 한계를 보완하며, 화재로 인한 직접적인 손해는 물론 다양한 특약을 통해 폭넓은 보장을 제공합니다.
급배수시설 누출로 인한 우리 집 피해와 아래층 피해를 구분하여 보상하며, 22대 가전제품 고장 수리비, 건물 붕괴·침강 손해, 임시 거주비 등 일상생활에서 발생할 수 있는 여러 위험을 대비할 수 있습니다.
특히 누수 사고의 경우, 발생 배관 자체의 수리비는 보상에서 제외될 수 있으므로 약관 확인이 필수입니다. 따라서 아파트 거주자라면 월 1만원 안팎의 순수보장형 다이렉트 주택화재보험 가입을 적극 고려해야 합니다.
보험 가입 시에는 화재배상책임, 가전제품 고장 수리비, 급배수시설 누출 손해, 건물 붕괴·침강, 임시 거주비 등 5대 필수 특약 가입 여부를 꼼꼼히 확인하고, 보험증권에서 보장한도, 자기부담금, 면책기간 등을 미리 파악하여 예상치 못한 사고에 든든하게 대비하시길 바랍니다.