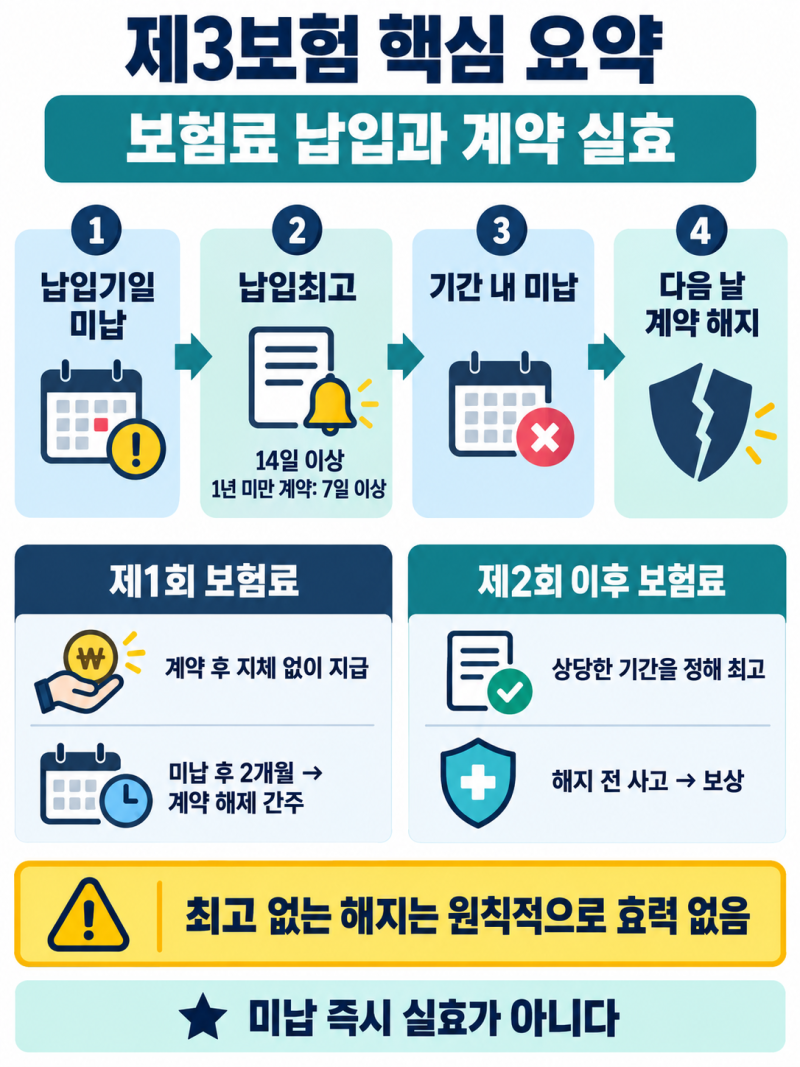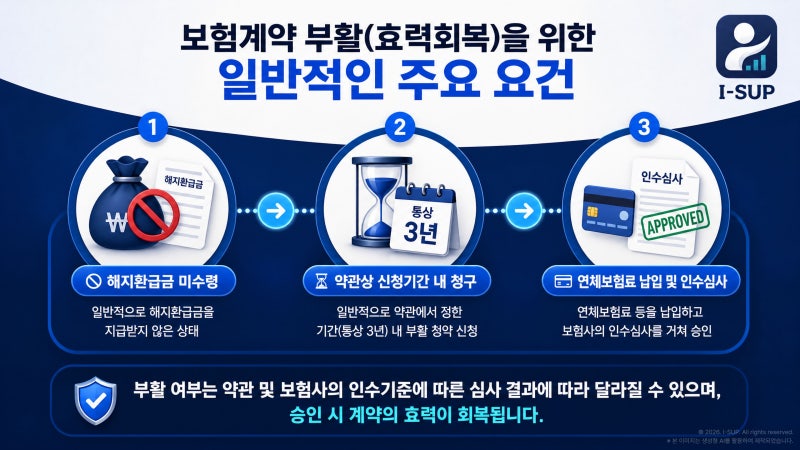

보험료를 두 달 연속 미납하면 보험 효력이 정지(실효)되며, 이 기간 발생한 사고는 보장받을 수 없습니다. 실효된 보험은 3년 이내에 밀린 보험료와 이자를 내고 부활 신청할 수 있지만, 해지환급금을 받았다면 부활은 불가능합니다.
부활 시 신규 가입처럼 건강 상태를 재심사하므로, 병력에 따라 승인이 거절될 수 있어 주의해야 합니다. 보험료 납입을 잠시 잊었을 뿐인데, 수년간 유지해 온 소중한 보험 계약의 보장이 한순간에 사라질 수 있다는 사실을 알고 계신가요?
많은 분들이 보험료 미납으로 인한 '보험 실효' 상태를 단순한 연체로 여기지만, 이는 예상치 못한 금융 손실로 이어질 수 있는 심각한 문제입니다. 특히 '보험 실효 환급금'과 관련하여 잘못된 정보나 안일한 대처는 계약 부활의 기회마저 영원히 잃게 만들 수 있습니다.
본문에서는 보험 실효의 정확한 의미와 함께, 부활을 맹신하다가 겪을 수 있는 치명적인 함정들을 명확히 짚어드립니다. 보험 계약은 정해진 납입일에 보험료를 내야 보장 효력이 유지됩니다.
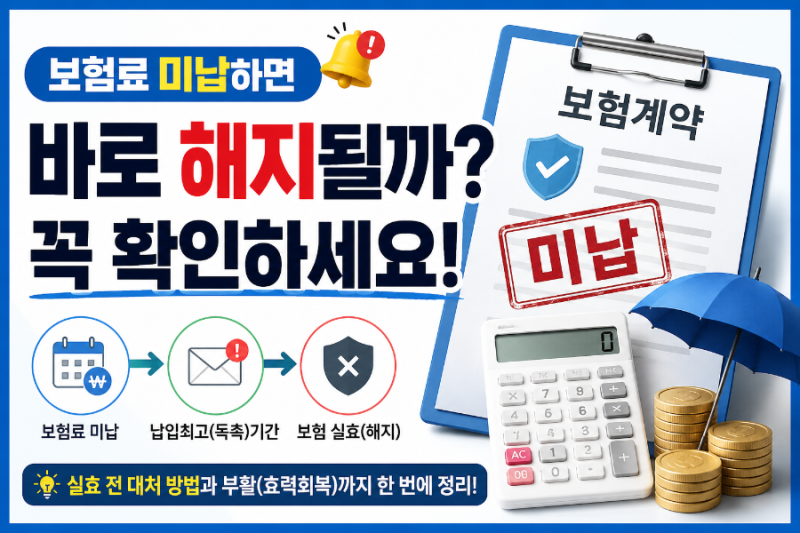
만약 보험료를 두 달 연속 미납하게 되면, 보험사는 14일 이상의 납입 최고(독촉) 기간을 부여한 뒤 다음 날 0시부터 계약을 '실효' 상태로 전환합니다. 이때부터는 어떠한 사고나 질병이 발생하더라도 보험금을 한 푼도 받을 수 없게 됩니다.
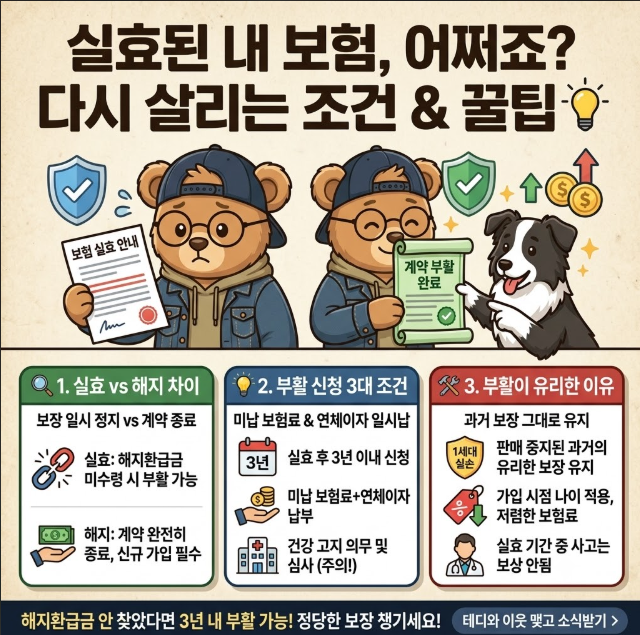
문제는 많은 가입자가 실효 후 3년 이내에 밀린 보험료와 이자만 내면 계약이 원상 복구(부활)된다고 안일하게 생각한다는 점입니다.
하지만 부활은 신규 가입에 준하는 재심사 과정을 거치며, 실효 기간 중 발생한 병력이나 건강 상태 변화로 인해 승인이 거절될 수 있습니다.
더욱이, 실효 후 보험사에서 지급하는 '해지환급금'을 단 한 번이라도 수령했다면, 해당 계약은 완전히 소멸되어 부활 자체가 불가능해집니다. 이는 수천만 원에 달하는 보장 자산을 영구히 잃게 되는 결정적인 실수가 될 수 있습니다.
따라서 보험료 납입이 어렵더라도 무작정 해지환급금을 수령하여 계약을 종료하는 것은 매우 신중해야 합니다. 과거에 가입한 보험은 현재 판매되는 상품보다 보장 범위가 넓거나 보험료가 저렴한 경우가 많기 때문입니다.
만약 보험료 납입이 부담된다면, 감액완납 제도나 납입유예 제도 등 대안을 먼저 검토하는 것이 현명합니다.
보험 실효는 단순한 연체가 아닌, 보장 공백과 재정적 손실로 직결되는 중요한 사안임을 명심하고, 자신의 보험 계약 상태를 주기적으로 확인하며 현명하게 관리해야 합니다.
부활 시 신규 가입처럼 건강 상태를 재심사하므로, 병력에 따라 승인이 거절될 수 있어 주의해야 합니다. 보험료 납입을 잠시 잊었을 뿐인데, 수년간 유지해 온 소중한 보험 계약의 보장이 한순간에 사라질 수 있다는 사실을 알고 계신가요?
많은 분들이 보험료 미납으로 인한 '보험 실효' 상태를 단순한 연체로 여기지만, 이는 예상치 못한 금융 손실로 이어질 수 있는 심각한 문제입니다. 특히 '보험 실효 환급금'과 관련하여 잘못된 정보나 안일한 대처는 계약 부활의 기회마저 영원히 잃게 만들 수 있습니다.
본문에서는 보험 실효의 정확한 의미와 함께, 부활을 맹신하다가 겪을 수 있는 치명적인 함정들을 명확히 짚어드립니다. 보험 계약은 정해진 납입일에 보험료를 내야 보장 효력이 유지됩니다.
만약 보험료를 두 달 연속 미납하게 되면, 보험사는 14일 이상의 납입 최고(독촉) 기간을 부여한 뒤 다음 날 0시부터 계약을 '실효' 상태로 전환합니다. 이때부터는 어떠한 사고나 질병이 발생하더라도 보험금을 한 푼도 받을 수 없게 됩니다.
문제는 많은 가입자가 실효 후 3년 이내에 밀린 보험료와 이자만 내면 계약이 원상 복구(부활)된다고 안일하게 생각한다는 점입니다.
하지만 부활은 신규 가입에 준하는 재심사 과정을 거치며, 실효 기간 중 발생한 병력이나 건강 상태 변화로 인해 승인이 거절될 수 있습니다.
더욱이, 실효 후 보험사에서 지급하는 '해지환급금'을 단 한 번이라도 수령했다면, 해당 계약은 완전히 소멸되어 부활 자체가 불가능해집니다. 이는 수천만 원에 달하는 보장 자산을 영구히 잃게 되는 결정적인 실수가 될 수 있습니다.
따라서 보험료 납입이 어렵더라도 무작정 해지환급금을 수령하여 계약을 종료하는 것은 매우 신중해야 합니다. 과거에 가입한 보험은 현재 판매되는 상품보다 보장 범위가 넓거나 보험료가 저렴한 경우가 많기 때문입니다.
만약 보험료 납입이 부담된다면, 감액완납 제도나 납입유예 제도 등 대안을 먼저 검토하는 것이 현명합니다.
보험 실효는 단순한 연체가 아닌, 보장 공백과 재정적 손실로 직결되는 중요한 사안임을 명심하고, 자신의 보험 계약 상태를 주기적으로 확인하며 현명하게 관리해야 합니다.