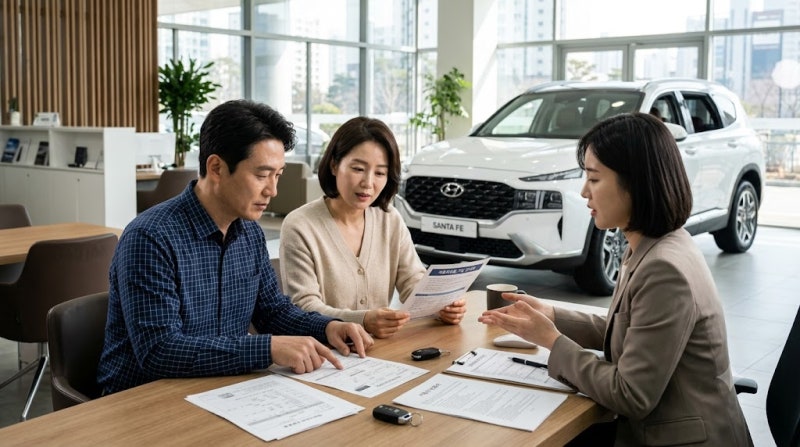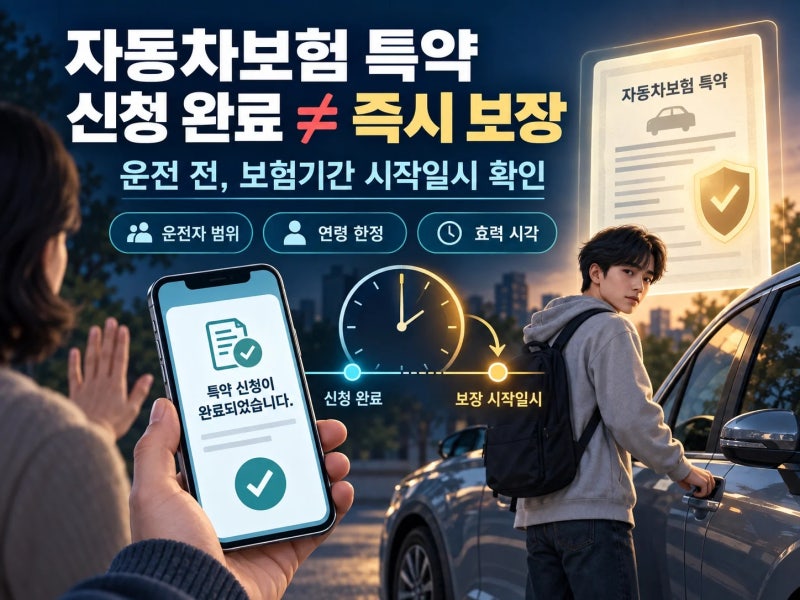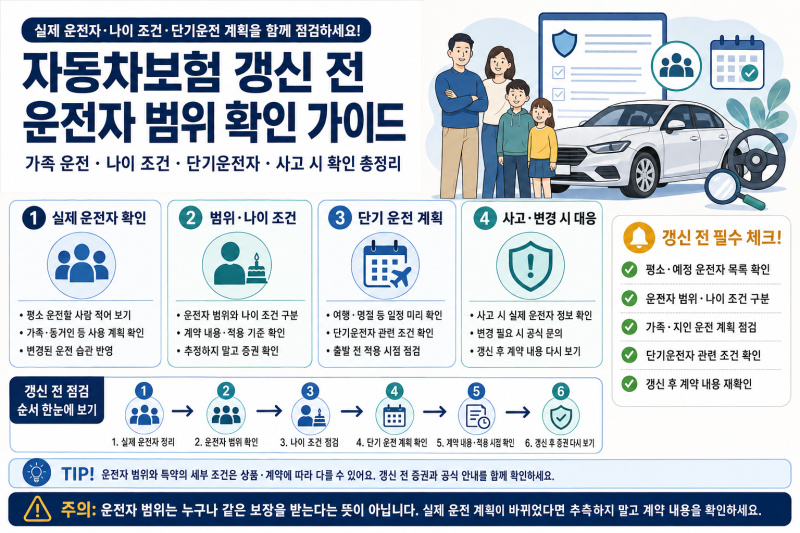
자동차보험 계약 변경 시 신청 즉시 효력이 발생하는 것이 아니므로, 실제 운전 전 보험증권의 효력 시작 일시를 반드시 확인해야 합니다. 운전자 범위 변경은 보험료에 영향을 주며, 가족이라도 약관상 보장 범위에 포함되는지 미리 확인하는 것이 중요합니다.
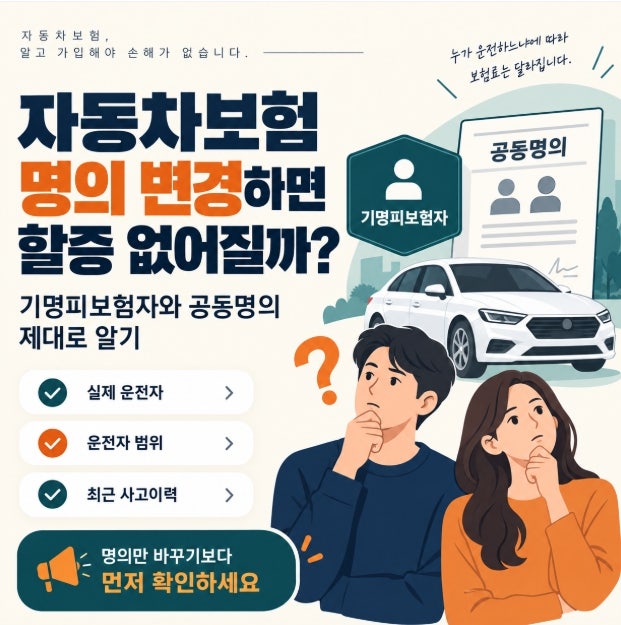
자동차 명의 변경만으로는 보험 할증이 자동으로 없어지지 않으며, 기명피보험자와 실제 운전자, 사고 이력 등 여러 요소를 종합적으로 고려합니다. 자동차보험 계약은 운전자 범위나 연령 한정 등 조건에 따라 보험료가 크게 달라집니다.
보험 가입 후 가족 운전 필요성이나 기존 설정 오류를 뒤늦게 알게 되어 계약 변경을 고려하는 경우가 많습니다. 이때 단순히 변경 신청 완료만으로 모든 것이 해결되는 것은 아니므로, 몇 가지 중요한 사실을 반드시 인지해야 합니다.
가장 핵심은 변경된 보장의 효력 시작 시점입니다. 보험사마다 특약 효력 시작 시각이 달라, 신청 즉시가 아닌 다음 날 0시부터 적용될 수 있습니다. 따라서 가족에게 운전대를 넘기기 전에는 반드시 보험증권의 '보험기간 시작일시'를 확인해야 합니다.
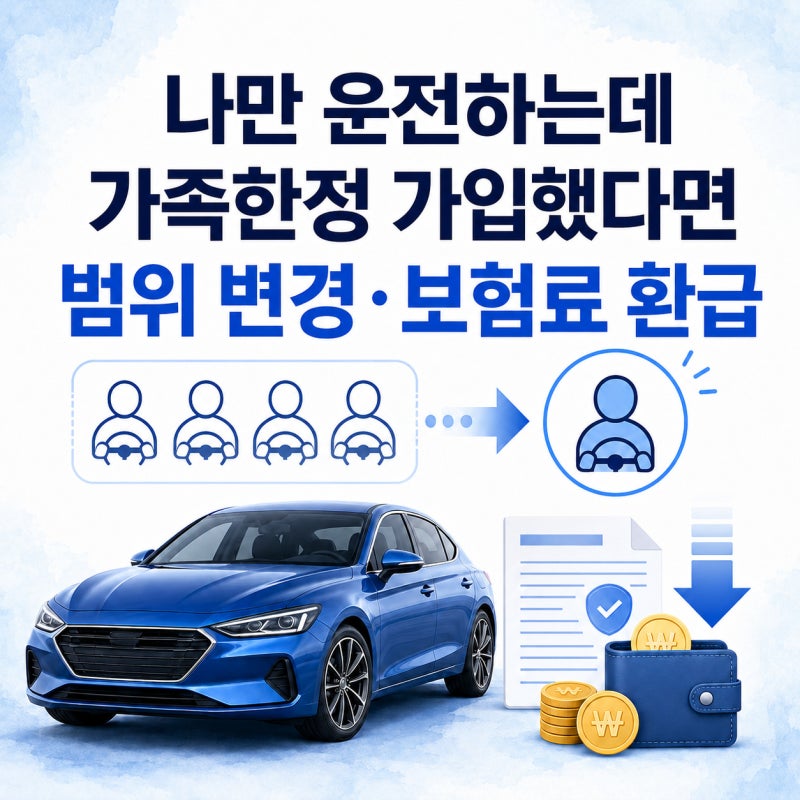
운전자 범위를 넓히면 추가 보험료가 발생하고, 줄이면 일부 환급이 가능합니다. 일반적인 '가족' 개념과 보험 약관상의 범위가 다를 수 있으므로, 실제 운전자의 보장 포함 여부를 꼼꼼히 확인하는 것이 중요합니다.
자동차 명의 변경만으로 보험 할증이 사라질 것이라는 오해도 많습니다. 자동차보험은 명의자뿐만 아니라 기명피보험자, 실제 운전자, 운전자 범위, 최근 사고 이력까지 종합적으로 판단하여 보험료를 산정합니다.
명의 변경만으로 할증 문제가 해결되지 않으며, 공동명의 역시 무조건적인 보험료 절약으로 이어지지 않을 수 있습니다. 계약 변경 시에는 복합 요소를 이해하고, 보험사와 상담하여 최적의 조건을 설정하는 것이 현명합니다.
자동차 명의 변경만으로는 보험 할증이 자동으로 없어지지 않으며, 기명피보험자와 실제 운전자, 사고 이력 등 여러 요소를 종합적으로 고려합니다. 자동차보험 계약은 운전자 범위나 연령 한정 등 조건에 따라 보험료가 크게 달라집니다.
보험 가입 후 가족 운전 필요성이나 기존 설정 오류를 뒤늦게 알게 되어 계약 변경을 고려하는 경우가 많습니다. 이때 단순히 변경 신청 완료만으로 모든 것이 해결되는 것은 아니므로, 몇 가지 중요한 사실을 반드시 인지해야 합니다.
가장 핵심은 변경된 보장의 효력 시작 시점입니다. 보험사마다 특약 효력 시작 시각이 달라, 신청 즉시가 아닌 다음 날 0시부터 적용될 수 있습니다. 따라서 가족에게 운전대를 넘기기 전에는 반드시 보험증권의 '보험기간 시작일시'를 확인해야 합니다.
운전자 범위를 넓히면 추가 보험료가 발생하고, 줄이면 일부 환급이 가능합니다. 일반적인 '가족' 개념과 보험 약관상의 범위가 다를 수 있으므로, 실제 운전자의 보장 포함 여부를 꼼꼼히 확인하는 것이 중요합니다.
자동차 명의 변경만으로 보험 할증이 사라질 것이라는 오해도 많습니다. 자동차보험은 명의자뿐만 아니라 기명피보험자, 실제 운전자, 운전자 범위, 최근 사고 이력까지 종합적으로 판단하여 보험료를 산정합니다.
명의 변경만으로 할증 문제가 해결되지 않으며, 공동명의 역시 무조건적인 보험료 절약으로 이어지지 않을 수 있습니다. 계약 변경 시에는 복합 요소를 이해하고, 보험사와 상담하여 최적의 조건을 설정하는 것이 현명합니다.