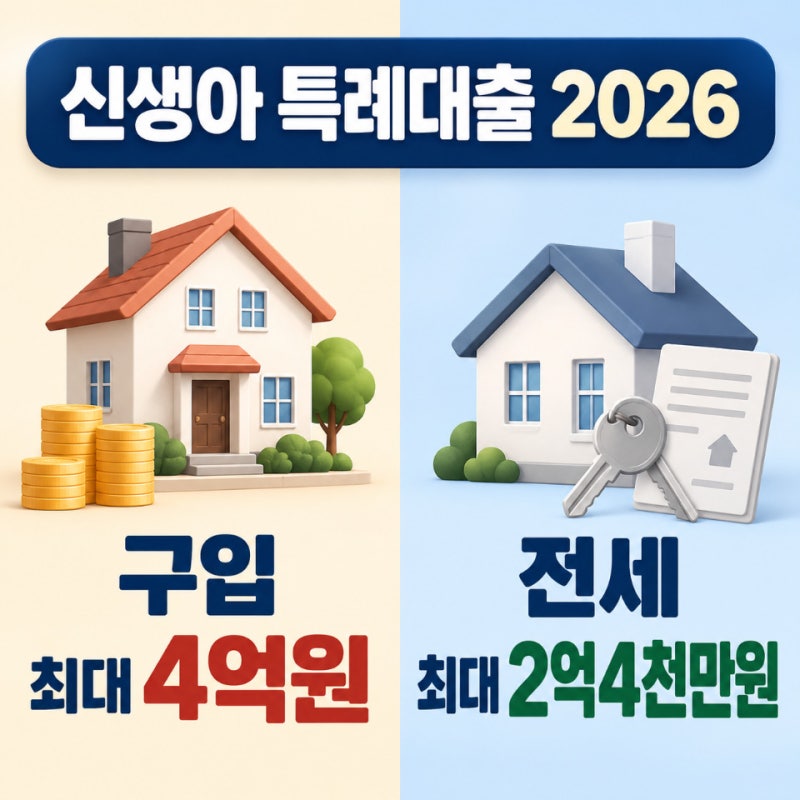
신생아 특례 버팀목 전세대출 한도가 기존 3억 원에서 2억 4천만 원으로 6천만 원 축소되어 출산 가구의 자금 계획에 혼란을 주고 있습니다. 2026년 기준 최대 한도는 2억 4천만 원이며, 수도권 전세보증금 5억 원 이하 주택에 보증금의 80% 이내로 적용됩니다.
과거 정보에 의존하여 계약을 진행할 경우 잔금 부족 사태를 겪을 수 있으므로, 최신 기준을 정확히 확인하는 것이 중요합니다. 신생아 특례대출은 출산 가구의 주거 부담을 덜어주기 위한 정부의 핵심 정책금융 상품입니다.
특히 전세자금 마련을 돕는 버팀목대출은 1%대의 낮은 금리로 많은 관심을 받아왔습니다. 하지만 최근 신생아 특례 전세대출 한도가 갑작스럽게 축소되면서, 아이를 낳고 더 넓은 집으로 이사를 계획했던 많은 가구가 혼란을 겪고 있습니다.
과거 정보에만 의존하여 계약을 진행했다가는 예상치 못한 자금 부족 사태에 직면할 수 있어 정확한 최신 정보를 파악하는 것이 중요합니다.
금융 당국은 가계부채 관리와 주택도시기금의 건전성 유지를 이유로 신생아 특례 버팀목 전세대출 한도를 기존 최대 3억 원에서 2억 4천만 원으로 6천만 원 하향 조정했습니다.
2026년 기준, 수도권 전세보증금 5억 원 이하(지방 4억 원 이하) 주택에 대해 임차보증금의 80% 이내에서 최대 2억 4천만 원까지 대출이 가능합니다. 이처럼 절대적인 대출 상한액이 줄어들면서 실수요자들의 자기자본 부담이 크게 늘어났습니다.
또한, 상품의 최대 한도와 실제 승인 가능액은 LTV(주택담보대출비율) 등 여러 심사 기준에 따라 달라질 수 있으므로, 단순히 최대 한도만 보고 계획을 세우는 것은 위험합니다.
따라서 신생아 특례 전세대출을 계획하고 있다면, 반드시 최신 한도와 자격 조건을 면밀히 확인해야 합니다. 정책 발표 당시의 뉴스나 과거 사례에만 의존하기보다는, 현재 적용되는 정확한 기준을 바탕으로 자금 계획을 다시 수립해야 합니다.
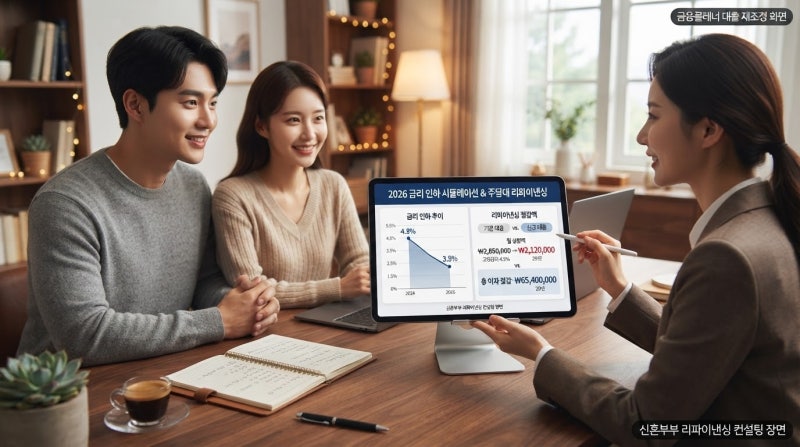
줄어든 한도에 맞춰 전략적으로 대안을 모색하고, 필요한 경우 대환 자금 마련법 등을 함께 고려하여 안정적인 주거 환경을 확보하는 것이 현명합니다.
과거 정보에 의존하여 계약을 진행할 경우 잔금 부족 사태를 겪을 수 있으므로, 최신 기준을 정확히 확인하는 것이 중요합니다. 신생아 특례대출은 출산 가구의 주거 부담을 덜어주기 위한 정부의 핵심 정책금융 상품입니다.
특히 전세자금 마련을 돕는 버팀목대출은 1%대의 낮은 금리로 많은 관심을 받아왔습니다. 하지만 최근 신생아 특례 전세대출 한도가 갑작스럽게 축소되면서, 아이를 낳고 더 넓은 집으로 이사를 계획했던 많은 가구가 혼란을 겪고 있습니다.
과거 정보에만 의존하여 계약을 진행했다가는 예상치 못한 자금 부족 사태에 직면할 수 있어 정확한 최신 정보를 파악하는 것이 중요합니다.
금융 당국은 가계부채 관리와 주택도시기금의 건전성 유지를 이유로 신생아 특례 버팀목 전세대출 한도를 기존 최대 3억 원에서 2억 4천만 원으로 6천만 원 하향 조정했습니다.
2026년 기준, 수도권 전세보증금 5억 원 이하(지방 4억 원 이하) 주택에 대해 임차보증금의 80% 이내에서 최대 2억 4천만 원까지 대출이 가능합니다. 이처럼 절대적인 대출 상한액이 줄어들면서 실수요자들의 자기자본 부담이 크게 늘어났습니다.
또한, 상품의 최대 한도와 실제 승인 가능액은 LTV(주택담보대출비율) 등 여러 심사 기준에 따라 달라질 수 있으므로, 단순히 최대 한도만 보고 계획을 세우는 것은 위험합니다.
따라서 신생아 특례 전세대출을 계획하고 있다면, 반드시 최신 한도와 자격 조건을 면밀히 확인해야 합니다. 정책 발표 당시의 뉴스나 과거 사례에만 의존하기보다는, 현재 적용되는 정확한 기준을 바탕으로 자금 계획을 다시 수립해야 합니다.
줄어든 한도에 맞춰 전략적으로 대안을 모색하고, 필요한 경우 대환 자금 마련법 등을 함께 고려하여 안정적인 주거 환경을 확보하는 것이 현명합니다.