
많은 보험 가입자들은 보험료 납입 완료 시점에 낸 돈을 돌려받을 수 있다고 오해하는 경우가 많습니다. 실제로는 납입기간과 보험기간은 다르며, 만기환급형이 아닌 순수보장형 보험은 만기에 환급금이 없을 수 있습니다.
보험증권의 '20년납 90세 만기'와 같은 문구는 납입 기간과 보장 만기 시점을 의미하며, 무배당 여부와 해지환급금 유무는 별개입니다. 만기환급형 보험 뜻에 대해 많은 분들이 오해하는 부분이 있습니다.
흔히 보험료 납입이 끝나면 그동안 냈던 돈을 모두 돌려받는다고 생각하지만, 실제로는 그렇지 않은 경우가 많습니다. 이는 보험의 납입기간과 보험기간, 그리고 순수보장형과 만기환급형의 차이를 명확히 이해하지 못해서 발생합니다.
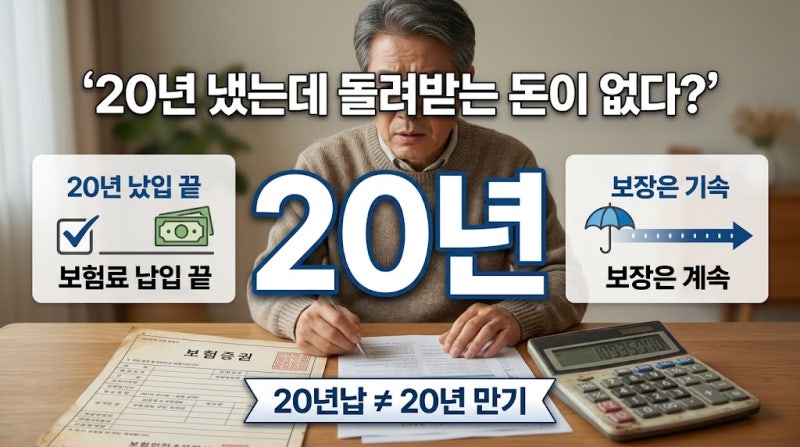
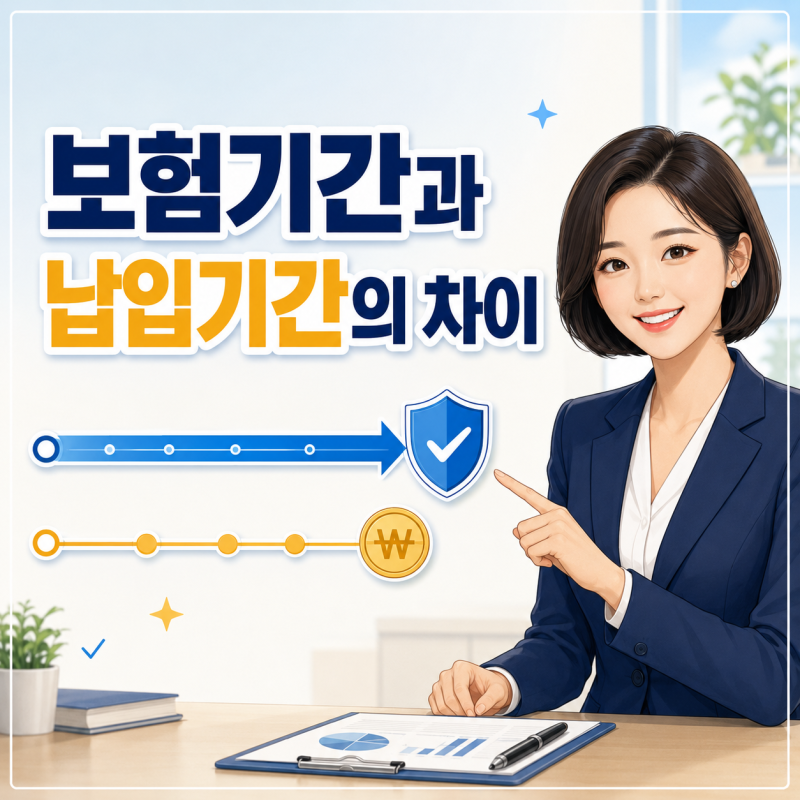
예를 들어, '20년납 90세 만기'라는 문구는 20년 동안 보험료를 납부하고, 보장은 90세까지 유지된다는 의미입니다. 20년 납입이 끝났다고 해서 보험 계약 자체가 종료되거나 낸 돈을 돌려받는 것은 아닙니다.
만기환급형 보험은 만기 시 일정 금액을 돌려주지만, 순수보장형 보험은 보장에만 집중하여 만기 환급금이 없습니다. 또한, '무배당'이라는 용어는 보험회사의 이익 배당이 없다는 뜻이지, 해지환급금이 전혀 없다는 의미는 아닙니다.
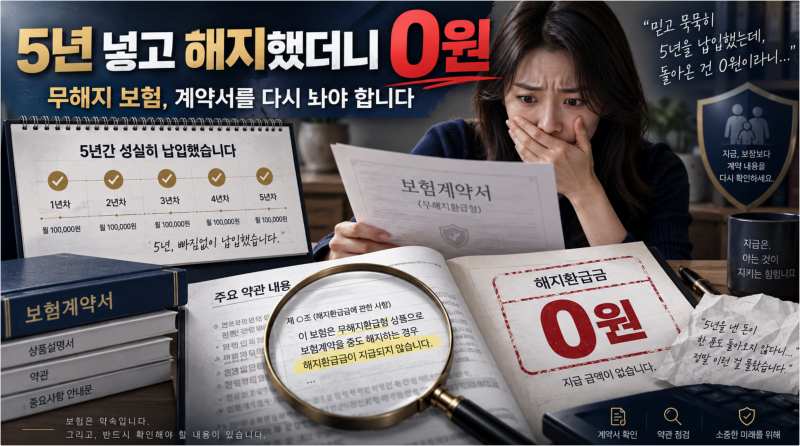
해지환급금 미지급형 보험은 중도 해지 시 환급금이 없으므로, 가입 전 반드시 약관을 확인해야 합니다.
따라서 만기환급형 보험을 고려하거나 기존 보험의 만기를 앞두고 있다면, 단순히 '낸 돈을 돌려받는다'는 막연한 기대보다는 보험증권을 꼼꼼히 살펴보고, 납입기간, 보험기간, 환급률, 비과세 조건 등을 정확히 이해하는 것이 중요합니다.
전문가와 상담하여 자신의 보험이 어떤 유형인지, 실제 만기 시 받을 수 있는 금액은 얼마인지 확인하는 것이 현명한 보험 관리를 위한 첫걸음입니다.
보험증권의 '20년납 90세 만기'와 같은 문구는 납입 기간과 보장 만기 시점을 의미하며, 무배당 여부와 해지환급금 유무는 별개입니다. 만기환급형 보험 뜻에 대해 많은 분들이 오해하는 부분이 있습니다.
흔히 보험료 납입이 끝나면 그동안 냈던 돈을 모두 돌려받는다고 생각하지만, 실제로는 그렇지 않은 경우가 많습니다. 이는 보험의 납입기간과 보험기간, 그리고 순수보장형과 만기환급형의 차이를 명확히 이해하지 못해서 발생합니다.
예를 들어, '20년납 90세 만기'라는 문구는 20년 동안 보험료를 납부하고, 보장은 90세까지 유지된다는 의미입니다. 20년 납입이 끝났다고 해서 보험 계약 자체가 종료되거나 낸 돈을 돌려받는 것은 아닙니다.
만기환급형 보험은 만기 시 일정 금액을 돌려주지만, 순수보장형 보험은 보장에만 집중하여 만기 환급금이 없습니다. 또한, '무배당'이라는 용어는 보험회사의 이익 배당이 없다는 뜻이지, 해지환급금이 전혀 없다는 의미는 아닙니다.
해지환급금 미지급형 보험은 중도 해지 시 환급금이 없으므로, 가입 전 반드시 약관을 확인해야 합니다.
따라서 만기환급형 보험을 고려하거나 기존 보험의 만기를 앞두고 있다면, 단순히 '낸 돈을 돌려받는다'는 막연한 기대보다는 보험증권을 꼼꼼히 살펴보고, 납입기간, 보험기간, 환급률, 비과세 조건 등을 정확히 이해하는 것이 중요합니다.
전문가와 상담하여 자신의 보험이 어떤 유형인지, 실제 만기 시 받을 수 있는 금액은 얼마인지 확인하는 것이 현명한 보험 관리를 위한 첫걸음입니다.