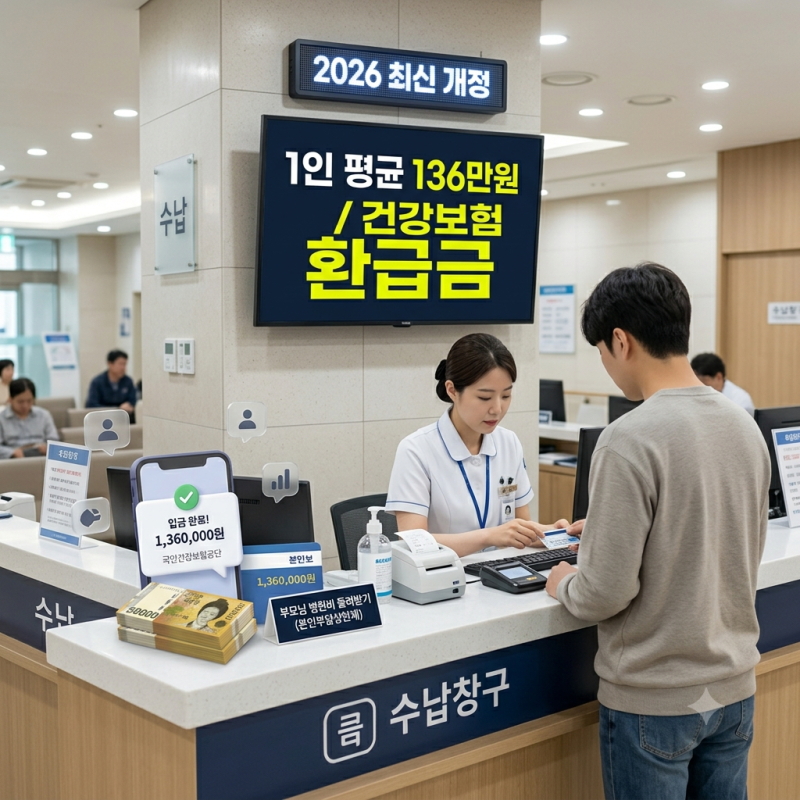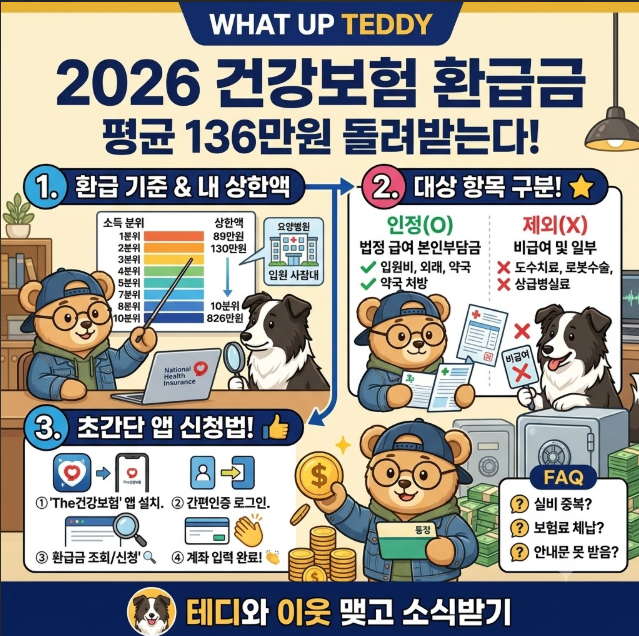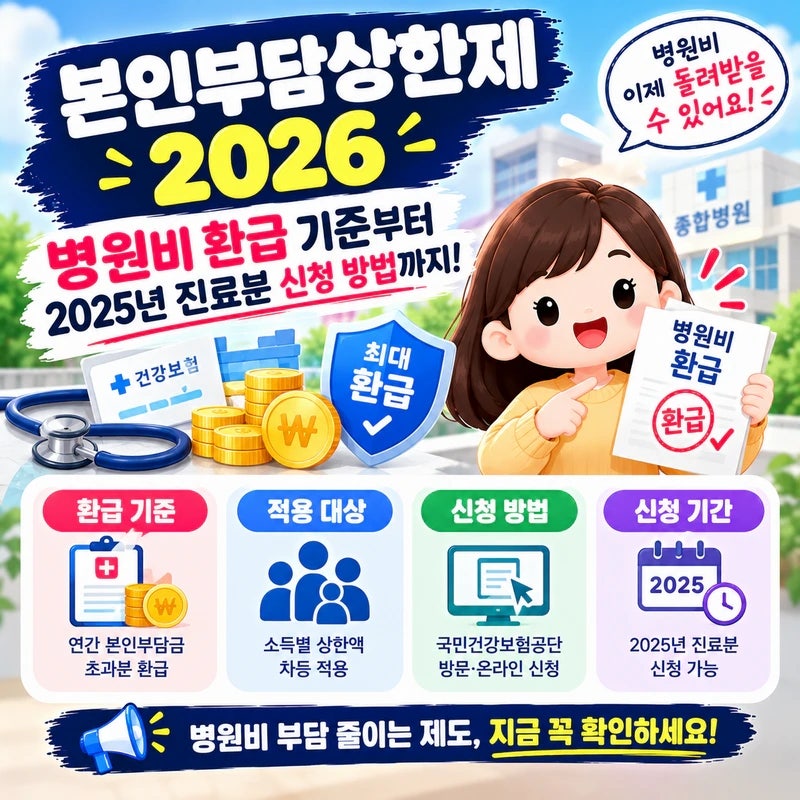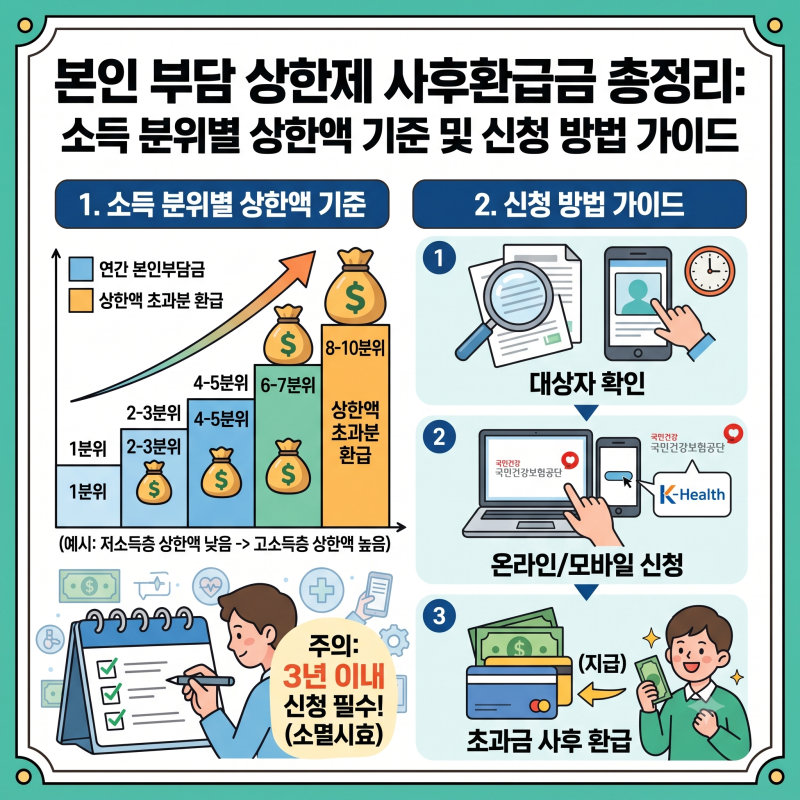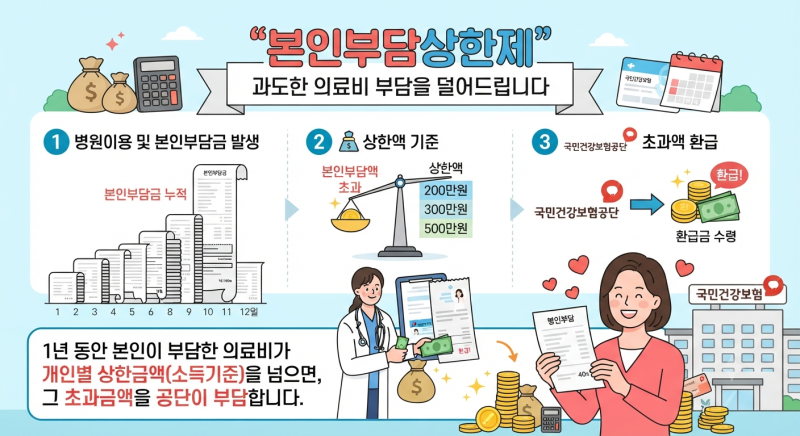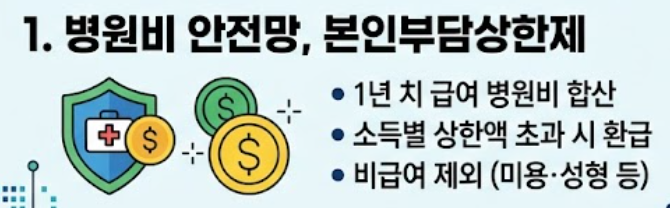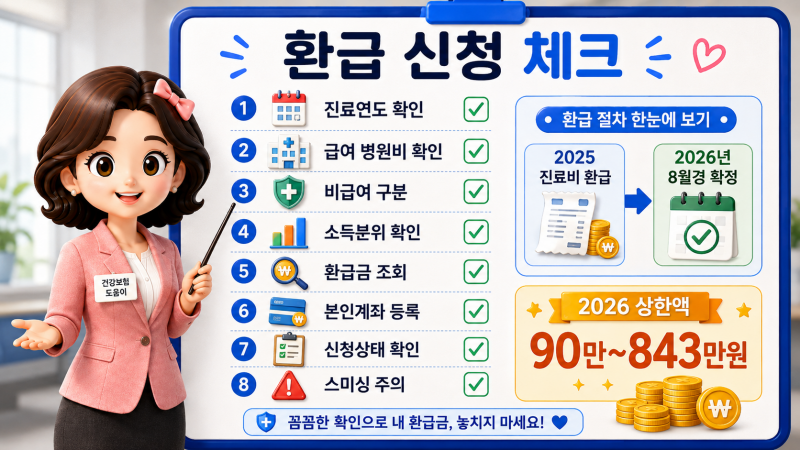

본인부담상한제는 연간 건강보험 본인부담금이 개인별 상한액을 초과할 경우 초과분을 국민건강보험공단이 환급해주는 제도입니다. 이 제도는 소득 수준에 따라 상한액이 차등 적용되며, 소득이 낮을수록 상한액이 낮아 더 많은 혜택을 받을 수 있습니다.
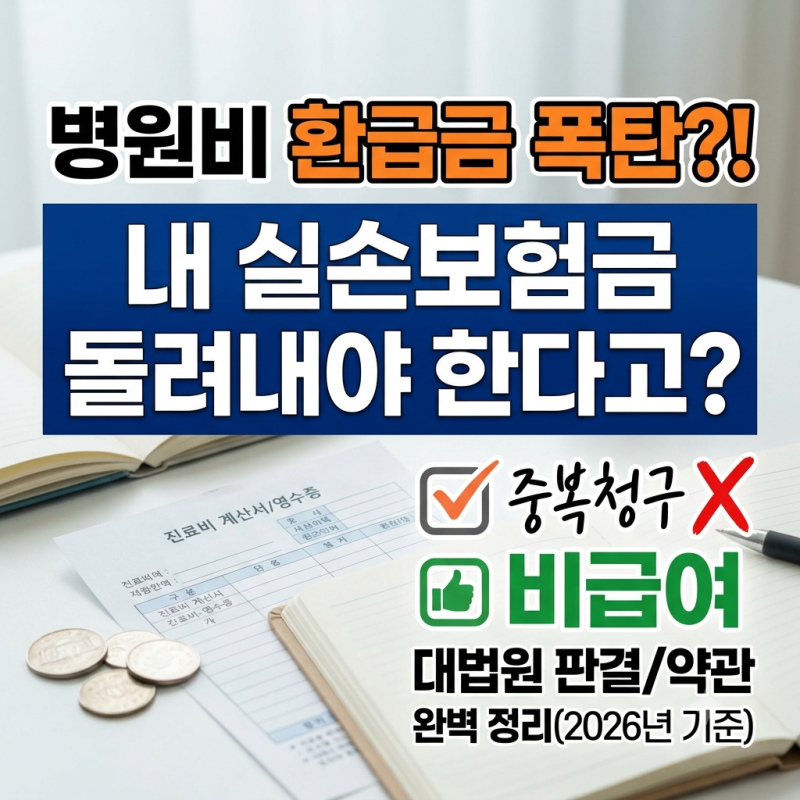
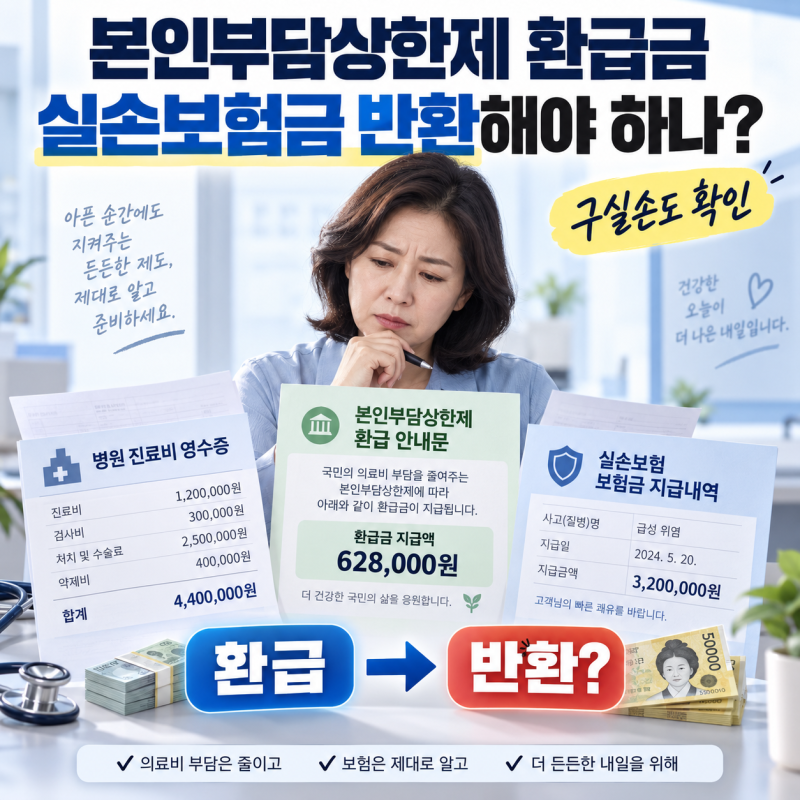
본인부담상한제 환급금과 실손의료보험은 중복으로 보상받을 수 없으므로, 실비보험을 받았다면 환급금을 보험사에 반환해야 할 수 있습니다. 본인부담상한제는 연간 건강보험 적용 의료비가 개인별 상한액을 초과할 경우, 초과분을 국민건강보험공단이 환급해주는 제도입니다.
이는 소득 수준에 따라 상한액이 차등 적용되어 저소득층에게 더 큰 혜택을 제공합니다. 하지만 많은 분들이 본인부담상한제 환급금과 실손의료보험(실비보험)의 관계에서 혼란을 겪습니다.
실비보험은 환자가 실제로 부담한 의료비를 보상하는 상품이므로, 본인부담상한제를 통해 공단으로부터 환급을 받았다면, 이는 실제 부담액이 줄어든 것으로 간주됩니다. 따라서 이미 지급받은 실비보험금을 보험사에 반환해야 할 의무가 발생할 수 있습니다.
이러한 이중 이득 방지 원칙을 이해하는 것이 중요합니다. 본인부담상한제 환급금을 받기 전, 자신의 소득 분위별 상한액과 실비보험 약관을 꼼꼼히 확인하여 불필요한 분쟁을 피하고 현명하게 의료비 혜택을 활용하시길 바랍니다.
본인부담상한제 환급금과 실손의료보험은 중복으로 보상받을 수 없으므로, 실비보험을 받았다면 환급금을 보험사에 반환해야 할 수 있습니다. 본인부담상한제는 연간 건강보험 적용 의료비가 개인별 상한액을 초과할 경우, 초과분을 국민건강보험공단이 환급해주는 제도입니다.
이는 소득 수준에 따라 상한액이 차등 적용되어 저소득층에게 더 큰 혜택을 제공합니다. 하지만 많은 분들이 본인부담상한제 환급금과 실손의료보험(실비보험)의 관계에서 혼란을 겪습니다.
실비보험은 환자가 실제로 부담한 의료비를 보상하는 상품이므로, 본인부담상한제를 통해 공단으로부터 환급을 받았다면, 이는 실제 부담액이 줄어든 것으로 간주됩니다. 따라서 이미 지급받은 실비보험금을 보험사에 반환해야 할 의무가 발생할 수 있습니다.
이러한 이중 이득 방지 원칙을 이해하는 것이 중요합니다. 본인부담상한제 환급금을 받기 전, 자신의 소득 분위별 상한액과 실비보험 약관을 꼼꼼히 확인하여 불필요한 분쟁을 피하고 현명하게 의료비 혜택을 활용하시길 바랍니다.