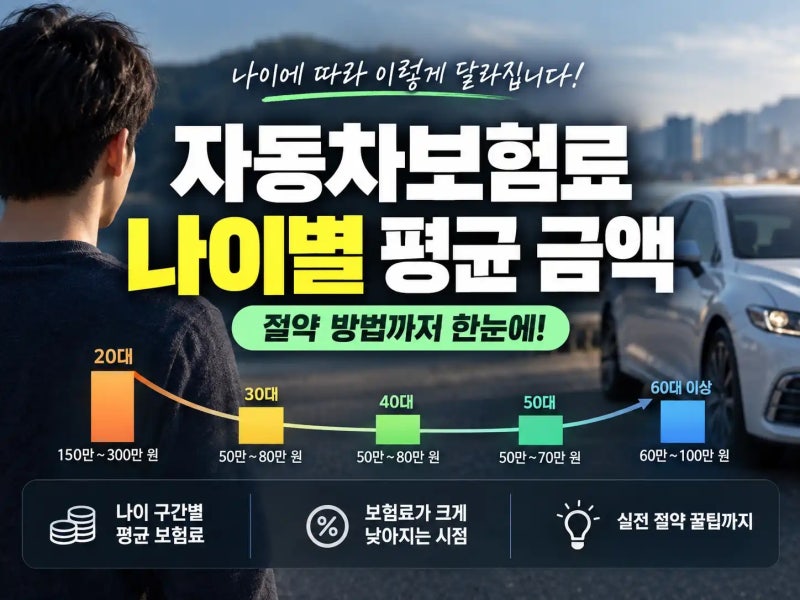
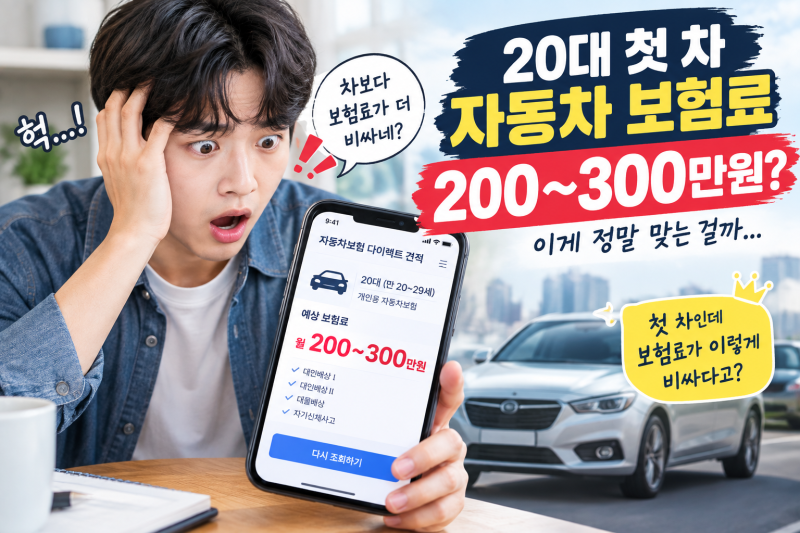
20대 첫차 보험료는 운전 경력 미비와 높은 사고율로 인해 250~300만원에 달할 수 있습니다. 부모님과 공동명의로 차량을 등록하고 가족 한정 특약을 설정하면 보험료를 100만원대 초중반까지 낮출 수 있습니다.
종피보험자로 등록하여 운전 경력을 인정받으면 향후 본인 명의 보험 가입 시 할인 혜택을 지속적으로 적용받을 수 있습니다. 첫 차를 구매한 20대 사회초년생이라면 예상치 못한 자동차보험료에 당황하기 쉽습니다.
흔히 100만 원 안팎을 예상하지만, 실제 견적은 250만 원에서 많게는 300만 원을 훌쩍 넘어서는 경우가 비일비재합니다.
특히 운전 경력이 짧거나 아예 없는 20대 초중반 운전자는 보험사 입장에서 사고 위험이 높은 그룹으로 분류되기 때문에 높은 할증 요율이 적용됩니다. 이처럼 높은 20대차보험료는 첫차 구매의 기쁨을 반감시키고 큰 부담으로 다가올 수 있습니다.
하지만 합법적인 방법으로 이 부담을 크게 줄일 수 있는 실질적인 전략들이 존재합니다. 20대차보험료가 높은 주된 이유는 운전자의 나이와 경력입니다.
통계적으로 20대 초중반은 사고율과 손해율이 다른 연령대에 비해 높게 집계되며, 첫 가입자는 무경력 운전자로 분류되어 최고 수준의 할증이 적용됩니다. 또한, 만 21세 또는 만 24세 이하의 연령 한정 조건은 기본 보험료를 높이는 요인입니다.
차량 가액이 높은 첫차를 구매하는 경우 자차 보험료까지 더해져 300만 원을 넘기기도 합니다. 이러한 부담을 줄이는 가장 효과적인 방법 중 하나는 '지분 분할 전략'입니다.
차량을 부모님과 공동명의(예: 부모님 99%, 본인 1%)로 등록하고, 보험은 부모님 단독 명의로 가입하면서 운전자 범위를 '부모님 + 자녀 1인' 또는 '가족 한정'으로 설정하는 것입니다.
이 경우 오랫동안 무사고 경력을 쌓은 부모님의 낮은 보험요율이 적용되어 300만 원에 달하던 보험료를 100만 원대 초중반까지 낮출 수 있습니다. 공동명의 전략과 함께 반드시 기억해야 할 것은 '종피보험자' 등록입니다.
부모님 명의로 보험에 가입할 때 본인을 종피보험자로 등록하면, 부모님 차를 운전한 기간이 향후 본인의 운전 경력으로 인정됩니다.
최대 3년까지 경력을 인정받을 수 있어, 추후 본인 단독 명의로 보험에 가입할 때도 할인 혜택을 그대로 적용받아 20대차보험료 부담을 장기적으로 줄일 수 있습니다.
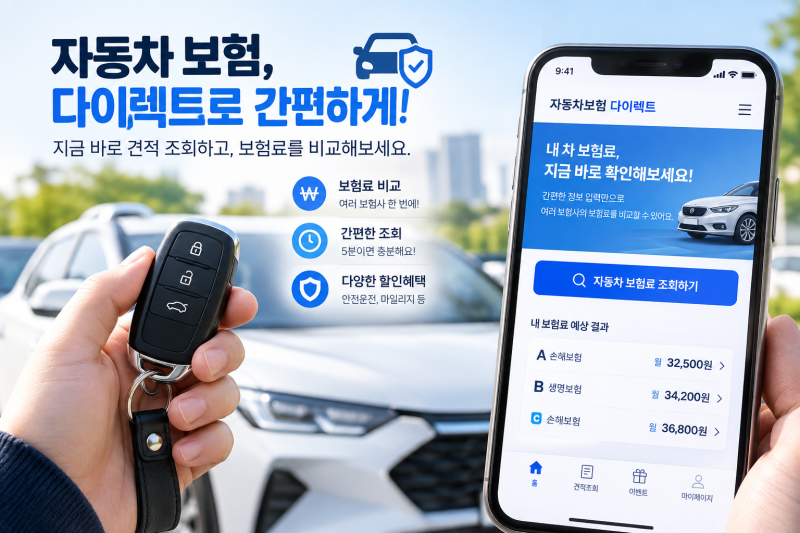
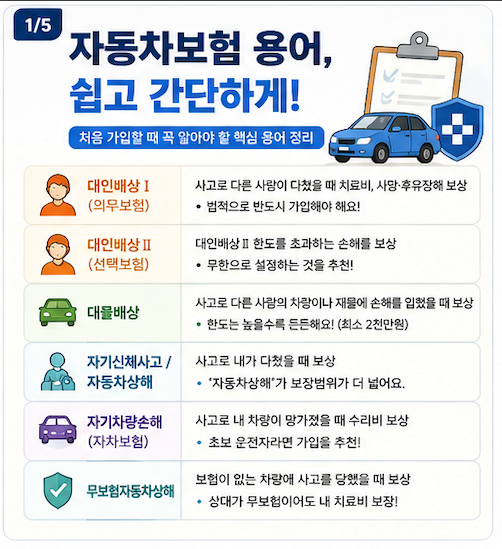
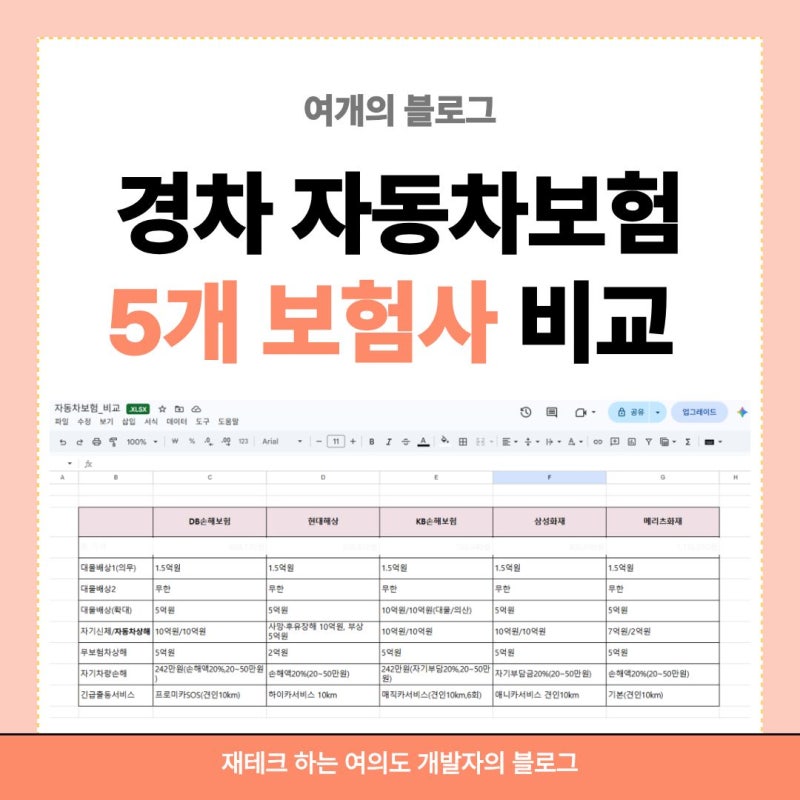
이 외에도 블랙박스 할인, 마일리지 특약 등 다양한 할인 특약을 적극적으로 활용하고, 여러 보험사의 견적을 꼼꼼히 비교하는 것이 중요합니다. 단순히 '20대라서 비싸다'고 단정하기보다는, 이러한 실질적인 절약 전략들을 통해 현명하게 보험료를 관리하시길 바랍니다.
종피보험자로 등록하여 운전 경력을 인정받으면 향후 본인 명의 보험 가입 시 할인 혜택을 지속적으로 적용받을 수 있습니다. 첫 차를 구매한 20대 사회초년생이라면 예상치 못한 자동차보험료에 당황하기 쉽습니다.
흔히 100만 원 안팎을 예상하지만, 실제 견적은 250만 원에서 많게는 300만 원을 훌쩍 넘어서는 경우가 비일비재합니다.
특히 운전 경력이 짧거나 아예 없는 20대 초중반 운전자는 보험사 입장에서 사고 위험이 높은 그룹으로 분류되기 때문에 높은 할증 요율이 적용됩니다. 이처럼 높은 20대차보험료는 첫차 구매의 기쁨을 반감시키고 큰 부담으로 다가올 수 있습니다.
하지만 합법적인 방법으로 이 부담을 크게 줄일 수 있는 실질적인 전략들이 존재합니다. 20대차보험료가 높은 주된 이유는 운전자의 나이와 경력입니다.
통계적으로 20대 초중반은 사고율과 손해율이 다른 연령대에 비해 높게 집계되며, 첫 가입자는 무경력 운전자로 분류되어 최고 수준의 할증이 적용됩니다. 또한, 만 21세 또는 만 24세 이하의 연령 한정 조건은 기본 보험료를 높이는 요인입니다.
차량 가액이 높은 첫차를 구매하는 경우 자차 보험료까지 더해져 300만 원을 넘기기도 합니다. 이러한 부담을 줄이는 가장 효과적인 방법 중 하나는 '지분 분할 전략'입니다.
차량을 부모님과 공동명의(예: 부모님 99%, 본인 1%)로 등록하고, 보험은 부모님 단독 명의로 가입하면서 운전자 범위를 '부모님 + 자녀 1인' 또는 '가족 한정'으로 설정하는 것입니다.
이 경우 오랫동안 무사고 경력을 쌓은 부모님의 낮은 보험요율이 적용되어 300만 원에 달하던 보험료를 100만 원대 초중반까지 낮출 수 있습니다. 공동명의 전략과 함께 반드시 기억해야 할 것은 '종피보험자' 등록입니다.
부모님 명의로 보험에 가입할 때 본인을 종피보험자로 등록하면, 부모님 차를 운전한 기간이 향후 본인의 운전 경력으로 인정됩니다.
최대 3년까지 경력을 인정받을 수 있어, 추후 본인 단독 명의로 보험에 가입할 때도 할인 혜택을 그대로 적용받아 20대차보험료 부담을 장기적으로 줄일 수 있습니다.
이 외에도 블랙박스 할인, 마일리지 특약 등 다양한 할인 특약을 적극적으로 활용하고, 여러 보험사의 견적을 꼼꼼히 비교하는 것이 중요합니다. 단순히 '20대라서 비싸다'고 단정하기보다는, 이러한 실질적인 절약 전략들을 통해 현명하게 보험료를 관리하시길 바랍니다.