청년 주택드림 청약통장은 주택청약종합저축의 청년 우대형 상품으로, 가입 조건과 혜택에서 일반 통장과 큰 차이를 보입니다.
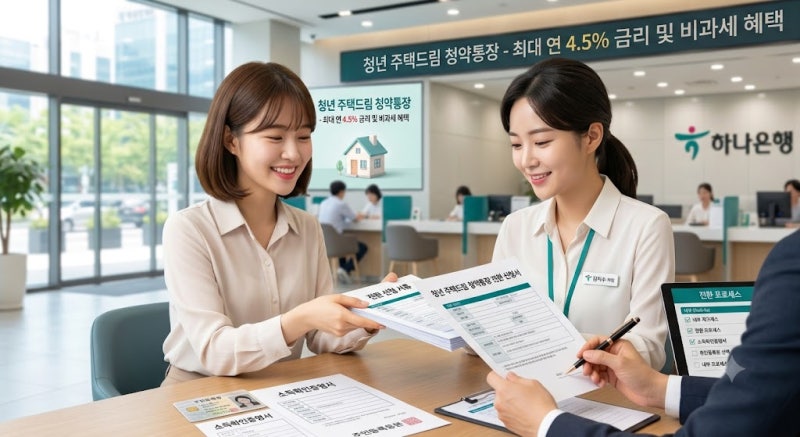
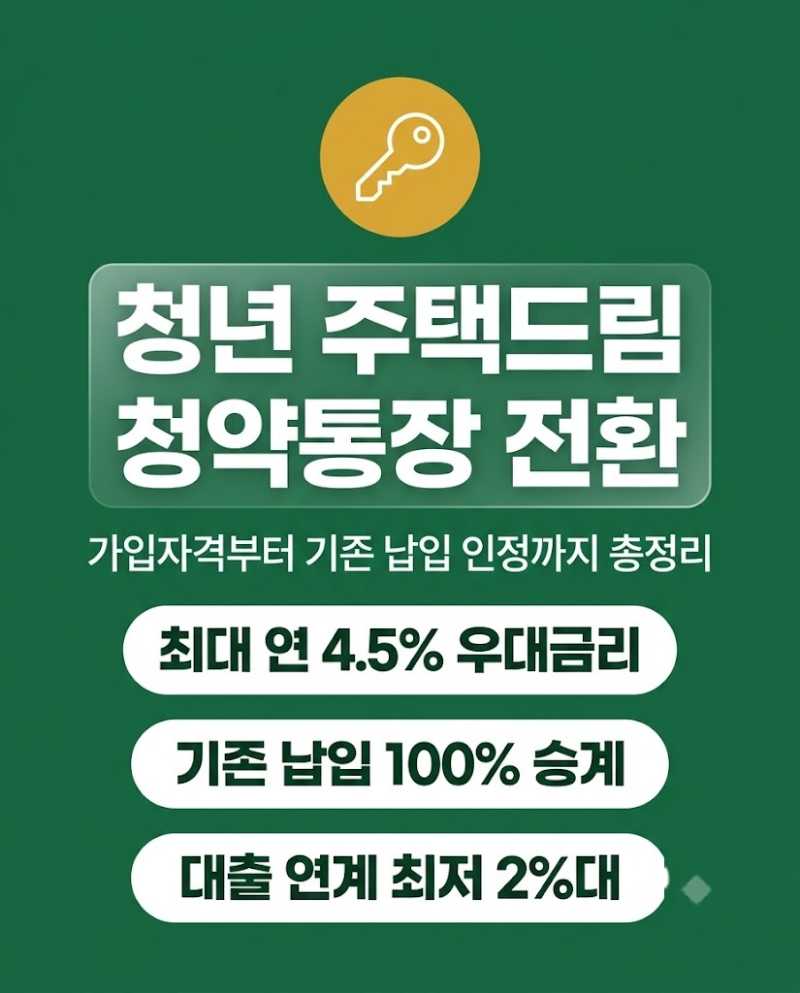
청년 주택드림 청약통장은 만 19~34세, 연소득 5천만원 이하 무주택자만 가입 가능하며, 최대 연 4.5% 금리와 이자소득 비과세 혜택을 제공합니다.
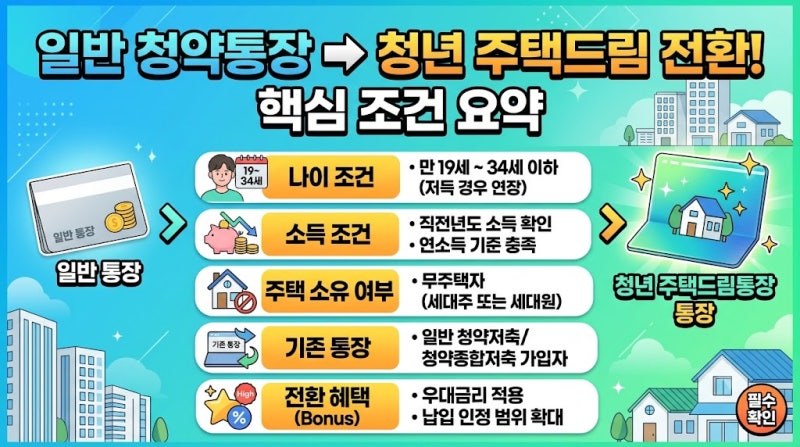
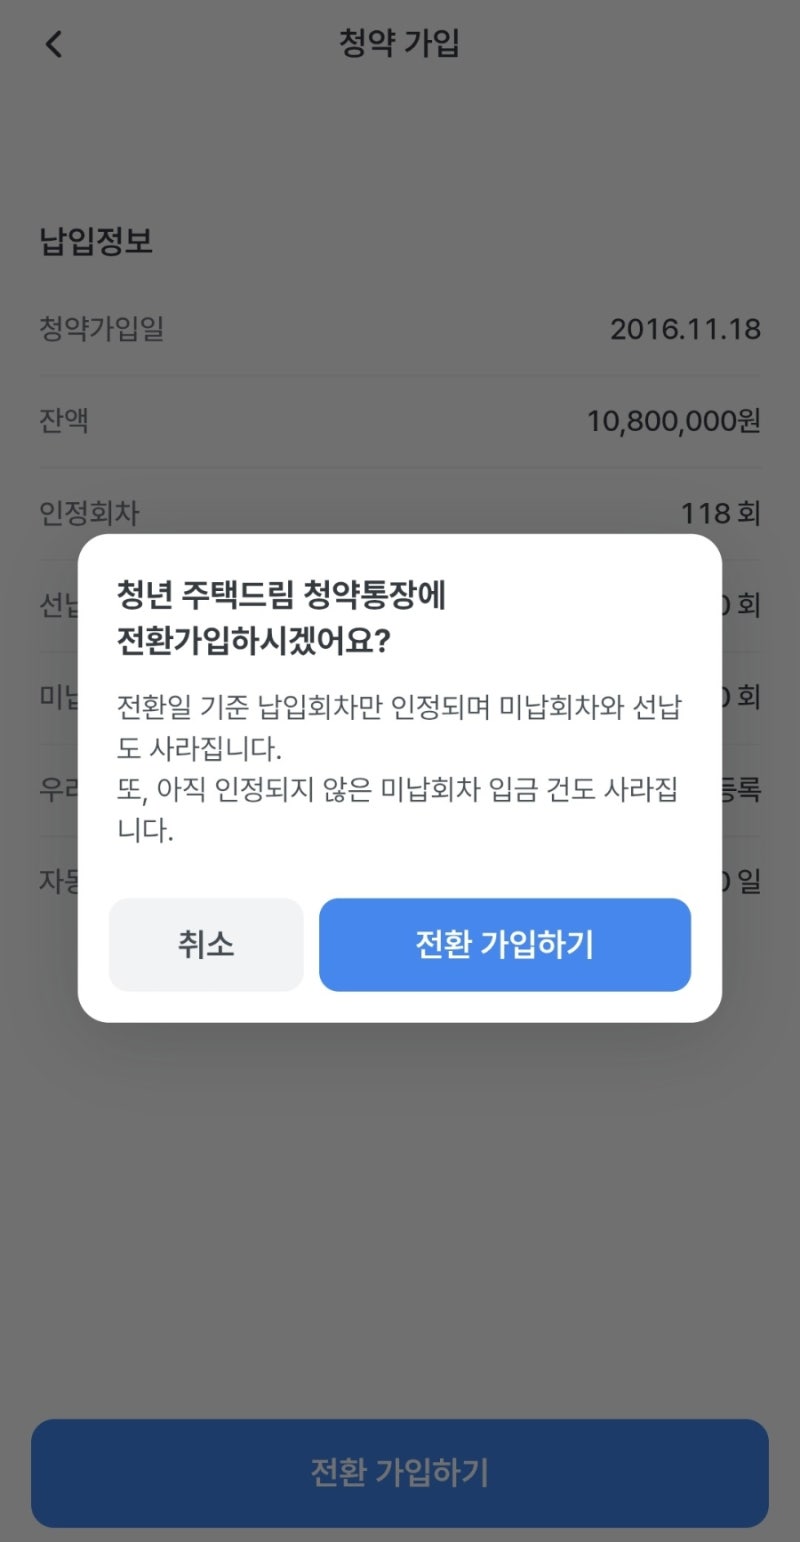
기존 주택청약종합저축 가입자도 조건을 충족하면 청년 주택드림 청약통장으로 전환할 수 있으며, 기존 가입 기간과 납입 횟수는 승계됩니다.
청약통장을 만들거나 기존 통장을 유지할 때, 많은 청년들이 주택청약종합저축과 청년 주택드림 청약통장 사이에서 어떤 선택을 해야 할지 고민합니다. 두 통장은 이름이 비슷해 보이지만, 실제로는 가입 조건부터 제공하는 혜택까지 상당한 차이를 가지고 있습니다.
특히 청년 주택드림 청약통장은 일반 주택청약종합저축의 청약 기능을 기반으로 청년층에게 더 많은 우대 혜택을 제공하도록 설계된 상품입니다. 이 글에서는 두 통장의 핵심적인 차이점을 명확하게 비교하여, 자신에게 더 유리한 선택을 할 수 있도록 돕고자 합니다.
가장 큰 차이는 가입 조건과 혜택에서 나타납니다. 주택청약종합저축은 나이, 소득, 주택 소유 여부와 관계없이 누구나 가입할 수 있는 반면, 청년 주택드림 청약통장은 만 19세 이상 34세 이하, 연소득 5천만원 이하의 무주택 청년만 가입할 수 있습니다.
혜택 면에서는 청년 주택드림 청약통장이 일반 통장보다 훨씬 유리합니다. 최대 연 4.5%의 높은 금리를 적용받을 수 있으며, 월 납입 한도도 100만원으로 더 많습니다.
또한, 특정 요건을 충족하면 이자소득 500만원까지 비과세 혜택을 받을 수 있고, 추후 청년주택드림대출과 연계되는 장점도 있습니다.
기존 주택청약종합저축 가입자도 조건을 충족하면 청년 주택드림 청약통장으로 전환이 가능하며, 이때 기존 가입 기간과 납입 인정 회차는 그대로 승계됩니다.
따라서 만약 본인이 청년 주택드림 청약통장의 가입 조건을 충족한다면, 일반 주택청약종합저축보다 더 많은 금융 혜택을 누릴 수 있으므로 전환을 적극적으로 고려해 볼 필요가 있습니다.
단순히 금리만 보고 결정하기보다는, 비과세, 대출 연계 등 종합적인 혜택과 자신의 재정 상황을 고려하여 신중하게 선택하는 것이 중요합니다. 이 두 통장의 차이를 정확히 이해하고 현명하게 활용한다면, 내 집 마련의 꿈에 한 걸음 더 다가갈 수 있을 것입니다.
청년 주택드림 청약통장은 만 19~34세, 연소득 5천만원 이하 무주택자만 가입 가능하며, 최대 연 4.5% 금리와 이자소득 비과세 혜택을 제공합니다.
기존 주택청약종합저축 가입자도 조건을 충족하면 청년 주택드림 청약통장으로 전환할 수 있으며, 기존 가입 기간과 납입 횟수는 승계됩니다.
청약통장을 만들거나 기존 통장을 유지할 때, 많은 청년들이 주택청약종합저축과 청년 주택드림 청약통장 사이에서 어떤 선택을 해야 할지 고민합니다. 두 통장은 이름이 비슷해 보이지만, 실제로는 가입 조건부터 제공하는 혜택까지 상당한 차이를 가지고 있습니다.
특히 청년 주택드림 청약통장은 일반 주택청약종합저축의 청약 기능을 기반으로 청년층에게 더 많은 우대 혜택을 제공하도록 설계된 상품입니다. 이 글에서는 두 통장의 핵심적인 차이점을 명확하게 비교하여, 자신에게 더 유리한 선택을 할 수 있도록 돕고자 합니다.
가장 큰 차이는 가입 조건과 혜택에서 나타납니다. 주택청약종합저축은 나이, 소득, 주택 소유 여부와 관계없이 누구나 가입할 수 있는 반면, 청년 주택드림 청약통장은 만 19세 이상 34세 이하, 연소득 5천만원 이하의 무주택 청년만 가입할 수 있습니다.
혜택 면에서는 청년 주택드림 청약통장이 일반 통장보다 훨씬 유리합니다. 최대 연 4.5%의 높은 금리를 적용받을 수 있으며, 월 납입 한도도 100만원으로 더 많습니다.
또한, 특정 요건을 충족하면 이자소득 500만원까지 비과세 혜택을 받을 수 있고, 추후 청년주택드림대출과 연계되는 장점도 있습니다.
기존 주택청약종합저축 가입자도 조건을 충족하면 청년 주택드림 청약통장으로 전환이 가능하며, 이때 기존 가입 기간과 납입 인정 회차는 그대로 승계됩니다.
따라서 만약 본인이 청년 주택드림 청약통장의 가입 조건을 충족한다면, 일반 주택청약종합저축보다 더 많은 금융 혜택을 누릴 수 있으므로 전환을 적극적으로 고려해 볼 필요가 있습니다.
단순히 금리만 보고 결정하기보다는, 비과세, 대출 연계 등 종합적인 혜택과 자신의 재정 상황을 고려하여 신중하게 선택하는 것이 중요합니다. 이 두 통장의 차이를 정확히 이해하고 현명하게 활용한다면, 내 집 마련의 꿈에 한 걸음 더 다가갈 수 있을 것입니다.