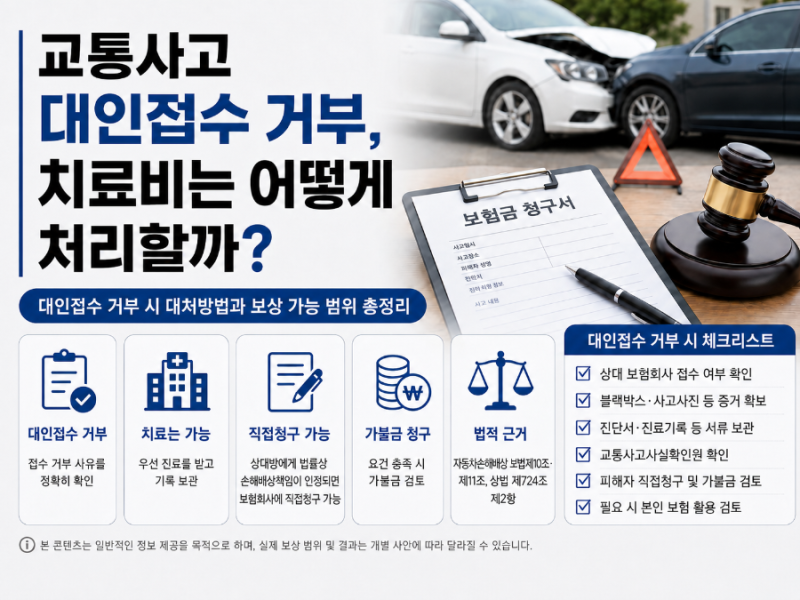
자동차사고 보험접수 번호는 보상처리의 시작일 뿐, 보험사의 보상책임이나 지급금액 확정을 의미하지 않습니다. 상대방이 대물접수를 거부하더라도 피해자는 사고 증거를 확보해 직접 청구하거나 자차 보험으로 선처리 후 구상할 수 있습니다.
보험접수만으로는 보험료가 할증되지 않으며, 실제 보험금 지급 여부와 취소 가능성을 담당자에게 확인하는 것이 중요합니다. 자동차사고 발생 후 보험사에 사고를 접수하면 흔히 사고접수번호를 받게 됩니다.
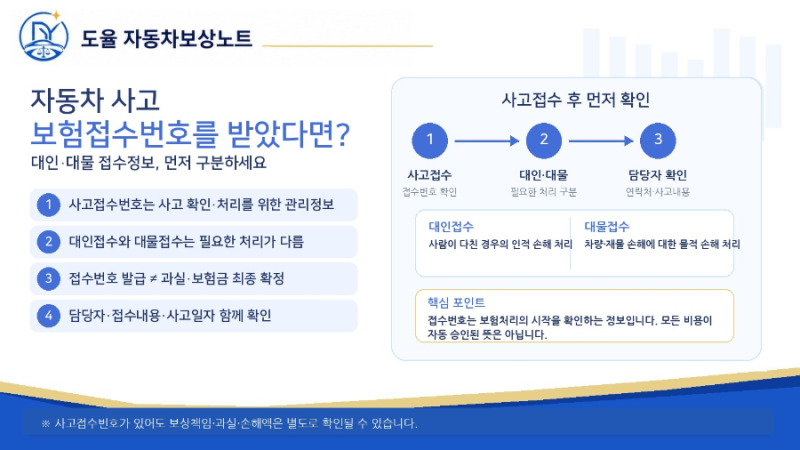
많은 운전자들이 이 번호를 받는 순간 모든 보상 절차가 완료되었다고 오해하기 쉽지만, 사실 접수번호는 보험처리가 ‘시작되었다’는 것을 알리는 관리 번호일 뿐입니다.
보험회사가 모든 손해에 대한 보상책임과 지급금액을 최종적으로 인정했다는 의미는 아니며, 과실비율, 손해 발생의 인과관계, 보상 범위, 렌터카 비용 인정 기간 등 다양한 세부 사항이 별도로 확인되고 결정됩니다.
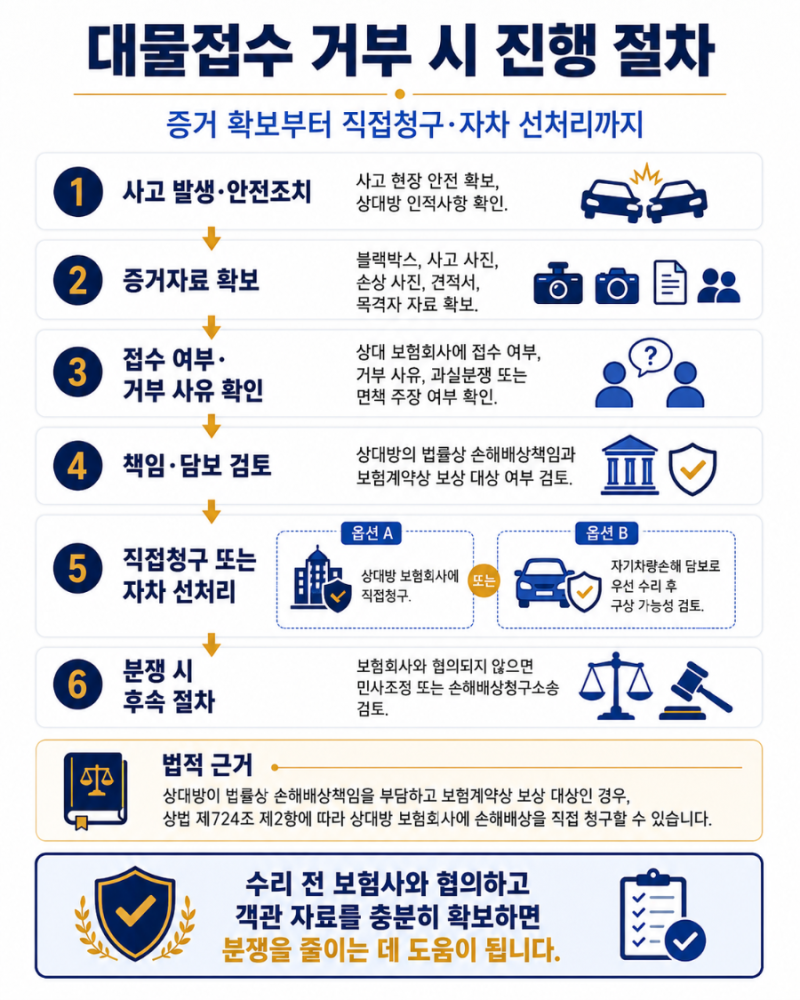
따라서 접수번호는 보험처리의 종착점이 아닌 출발점으로 이해하는 것이 중요합니다. 만약 사고 후 상대방이 대물접수를 거부하거나 지연하는 상황에 처하더라도 당황할 필요는 없습니다.
피해자의 손해배상청구권이 사라지는 것은 아니며, 사고 당시 블랙박스 영상, 현장 사진, 파손 부위 사진, 견적서 등 충분한 증거를 확보한 뒤 상대방 보험사에 직접 손해배상을 청구할 수 있습니다.
또한, 본인의 자동차보험에 자기차량손해 담보가 가입되어 있다면 먼저 자차로 수리한 후 보험회사 간 구상 절차를 진행하는 방법도 검토할 수 있습니다. 수리 전 자료 확보는 향후 분쟁 발생 시 중요한 근거가 되므로 꼼꼼히 챙겨야 합니다.
가장 흔한 오해 중 하나는 보험접수만으로 보험료가 할증될 것이라는 걱정입니다. 하지만 보험접수와 보험금 지급은 분명히 다른 단계이며, 접수만 했다는 사실이 곧바로 보험료 할증으로 이어지는 것은 아닙니다.
보험료 할증은 실제 보험금이 지급되었을 때 발생하므로, 접수번호를 받았더라도 실제 지급된 보험금이 있는지, 지급보증이나 추가 청구가 진행 중인 항목은 없는지 담당자에게 명확히 확인해야 합니다.
만약 개인 합의로 처리 방향을 변경한다면 접수 취소 가능 여부도 문의하여 불필요한 기록이 남지 않도록 하는 것이 현명합니다.
보험접수만으로는 보험료가 할증되지 않으며, 실제 보험금 지급 여부와 취소 가능성을 담당자에게 확인하는 것이 중요합니다. 자동차사고 발생 후 보험사에 사고를 접수하면 흔히 사고접수번호를 받게 됩니다.
많은 운전자들이 이 번호를 받는 순간 모든 보상 절차가 완료되었다고 오해하기 쉽지만, 사실 접수번호는 보험처리가 ‘시작되었다’는 것을 알리는 관리 번호일 뿐입니다.
보험회사가 모든 손해에 대한 보상책임과 지급금액을 최종적으로 인정했다는 의미는 아니며, 과실비율, 손해 발생의 인과관계, 보상 범위, 렌터카 비용 인정 기간 등 다양한 세부 사항이 별도로 확인되고 결정됩니다.
따라서 접수번호는 보험처리의 종착점이 아닌 출발점으로 이해하는 것이 중요합니다. 만약 사고 후 상대방이 대물접수를 거부하거나 지연하는 상황에 처하더라도 당황할 필요는 없습니다.
피해자의 손해배상청구권이 사라지는 것은 아니며, 사고 당시 블랙박스 영상, 현장 사진, 파손 부위 사진, 견적서 등 충분한 증거를 확보한 뒤 상대방 보험사에 직접 손해배상을 청구할 수 있습니다.
또한, 본인의 자동차보험에 자기차량손해 담보가 가입되어 있다면 먼저 자차로 수리한 후 보험회사 간 구상 절차를 진행하는 방법도 검토할 수 있습니다. 수리 전 자료 확보는 향후 분쟁 발생 시 중요한 근거가 되므로 꼼꼼히 챙겨야 합니다.
가장 흔한 오해 중 하나는 보험접수만으로 보험료가 할증될 것이라는 걱정입니다. 하지만 보험접수와 보험금 지급은 분명히 다른 단계이며, 접수만 했다는 사실이 곧바로 보험료 할증으로 이어지는 것은 아닙니다.
보험료 할증은 실제 보험금이 지급되었을 때 발생하므로, 접수번호를 받았더라도 실제 지급된 보험금이 있는지, 지급보증이나 추가 청구가 진행 중인 항목은 없는지 담당자에게 명확히 확인해야 합니다.
만약 개인 합의로 처리 방향을 변경한다면 접수 취소 가능 여부도 문의하여 불필요한 기록이 남지 않도록 하는 것이 현명합니다.