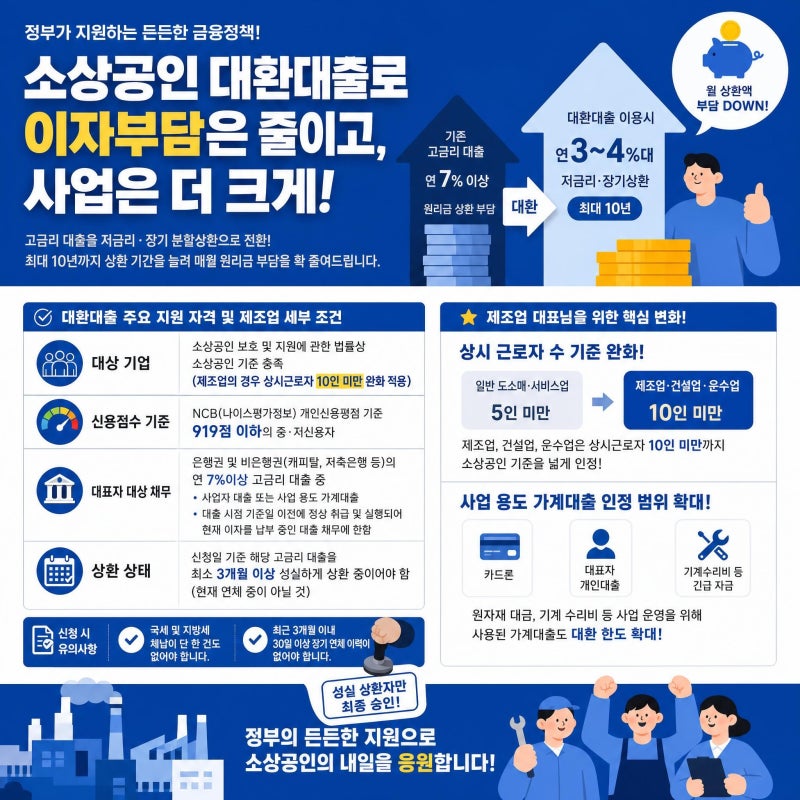

소상공인 대환대출은 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환하여 이자 부담을 줄이는 정책입니다. 최대 5천만원 한도로 10년 상환이 가능하지만, 기존 대출 실행일, 용도, 신용점수 등 까다로운 조건이 있습니다.
단순히 고금리라는 이유만으로 모든 대출이 대환 대상이 아니며, 금융기관 심사 결과에 따라 부결될 수 있습니다. 고금리 시대에 이자 부담으로 어려움을 겪는 소상공인들에게 정부의 소상공인 대환대출은 가뭄의 단비와 같은 소식입니다.
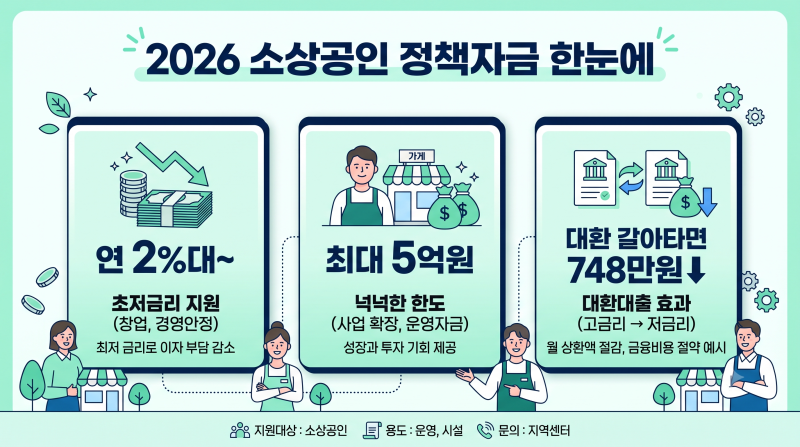
연 7% 이상의 고금리 대출을 연 4.5% 고정금리로 전환하여 최대 5천만원까지 지원하며, 5천만원 기준 약 748만원의 이자 절감 효과를 기대할 수 있습니다. 2026년에는 소상공인 지원 예산이 역대 최대 규모로 편성되어 더욱 많은 기회가 열릴 것으로 보입니다.
하지만 단순히 고금리 대출을 보유하고 있다는 이유만으로 모든 소상공인이 대환대출 혜택을 받을 수 있는 것은 아닙니다. 소상공인 대환대출 은행 심사 과정에서는 몇 가지 핵심적인 조건을 충족해야 합니다.
우선, 대환 대상 대출은 2025년 6월 30일 이전에 실행된 사업자대출이거나 사업 용도로 사용된 가계대출이어야 합니다.
또한, 중·저신용 소상공인(NCB 919점 이하)을 대상으로 하며, 세금 체납 여부나 특정 업종 제한 등 추가적인 심사 기준이 적용될 수 있습니다.
금융기관의 심사 결과와 상환 능력에 따라 실제 승인 금액이 달라지거나 부결될 수도 있으므로, 신청 전 꼼꼼한 확인이 필수적입니다.
따라서 소상공인 대환대출을 고려하고 있다면, 단순히 금리 인하 효과에만 집중하기보다는 자신의 대출이 대환 대상에 해당하는지, 그리고 추가적인 자격 요건을 충족하는지 면밀히 검토해야 합니다.
각 은행이나 소상공인시장진흥공단 누리집을 통해 최신 공고와 세부 조건을 확인하고, 필요한 서류를 철저히 준비하여 불필요한 시간 낭비를 줄이는 것이 현명한 방법입니다.
단순히 고금리라는 이유만으로 모든 대출이 대환 대상이 아니며, 금융기관 심사 결과에 따라 부결될 수 있습니다. 고금리 시대에 이자 부담으로 어려움을 겪는 소상공인들에게 정부의 소상공인 대환대출은 가뭄의 단비와 같은 소식입니다.
연 7% 이상의 고금리 대출을 연 4.5% 고정금리로 전환하여 최대 5천만원까지 지원하며, 5천만원 기준 약 748만원의 이자 절감 효과를 기대할 수 있습니다. 2026년에는 소상공인 지원 예산이 역대 최대 규모로 편성되어 더욱 많은 기회가 열릴 것으로 보입니다.
하지만 단순히 고금리 대출을 보유하고 있다는 이유만으로 모든 소상공인이 대환대출 혜택을 받을 수 있는 것은 아닙니다. 소상공인 대환대출 은행 심사 과정에서는 몇 가지 핵심적인 조건을 충족해야 합니다.
우선, 대환 대상 대출은 2025년 6월 30일 이전에 실행된 사업자대출이거나 사업 용도로 사용된 가계대출이어야 합니다.
또한, 중·저신용 소상공인(NCB 919점 이하)을 대상으로 하며, 세금 체납 여부나 특정 업종 제한 등 추가적인 심사 기준이 적용될 수 있습니다.
금융기관의 심사 결과와 상환 능력에 따라 실제 승인 금액이 달라지거나 부결될 수도 있으므로, 신청 전 꼼꼼한 확인이 필수적입니다.
따라서 소상공인 대환대출을 고려하고 있다면, 단순히 금리 인하 효과에만 집중하기보다는 자신의 대출이 대환 대상에 해당하는지, 그리고 추가적인 자격 요건을 충족하는지 면밀히 검토해야 합니다.
각 은행이나 소상공인시장진흥공단 누리집을 통해 최신 공고와 세부 조건을 확인하고, 필요한 서류를 철저히 준비하여 불필요한 시간 낭비를 줄이는 것이 현명한 방법입니다.