일상생활책임보험은 가입만으로 모든 사고가 보상되는 것이 아니며, 법률상 배상책임과 약관상 보상 대상 여부를 따져야 합니다.
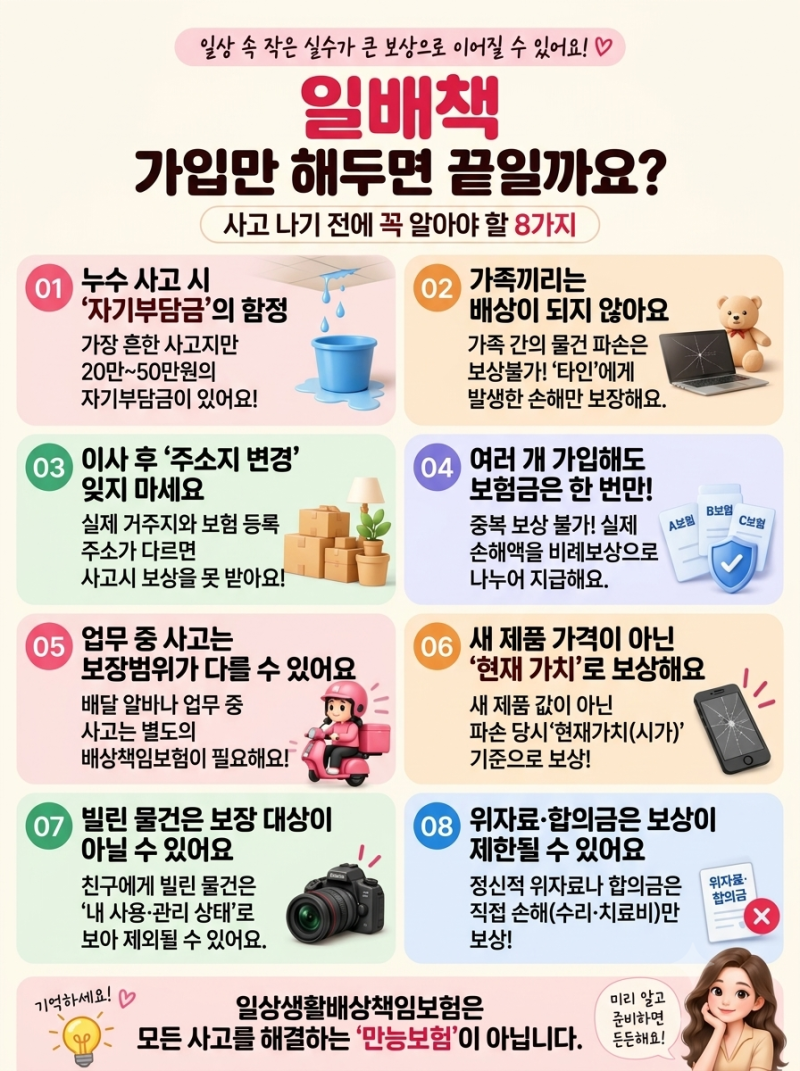
중복 가입해도 실제 손해액을 초과하여 두 배로 보상되지 않으며, 누수나 가족 간 사고는 책임 주체나 약관에 따라 보상 여부가 달라질 수 있습니다.
가입 시 보상 한도 외에 기존 특약 중복 여부, 피보험자 범위, 주택 주소, 자기부담금, 보상 제외 항목 등을 꼼꼼히 확인하는 것이 중요합니다. 일상생활책임보험은 일상에서 발생할 수 있는 예기치 못한 사고에 대비하는 중요한 보험입니다.
하지만 많은 사람이 단순히 가입만 하면 모든 상황에서 보상을 받을 수 있다고 오해하곤 합니다. 실제로는 타인에게 법률상 배상책임을 져야 하고, 보험 약관에서 정한 보상 대상에 해당해야만 보험금이 지급됩니다.
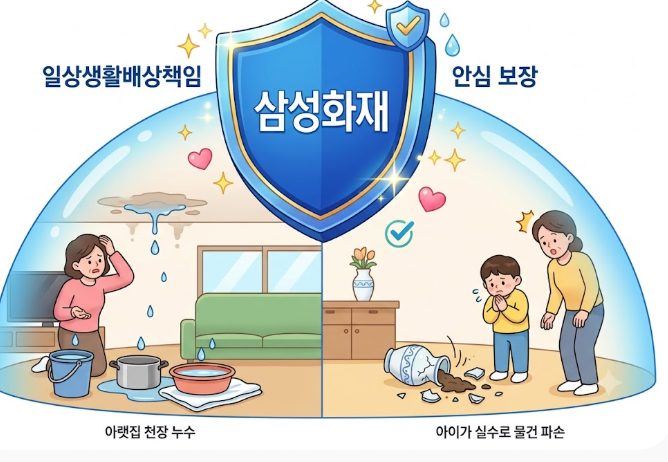
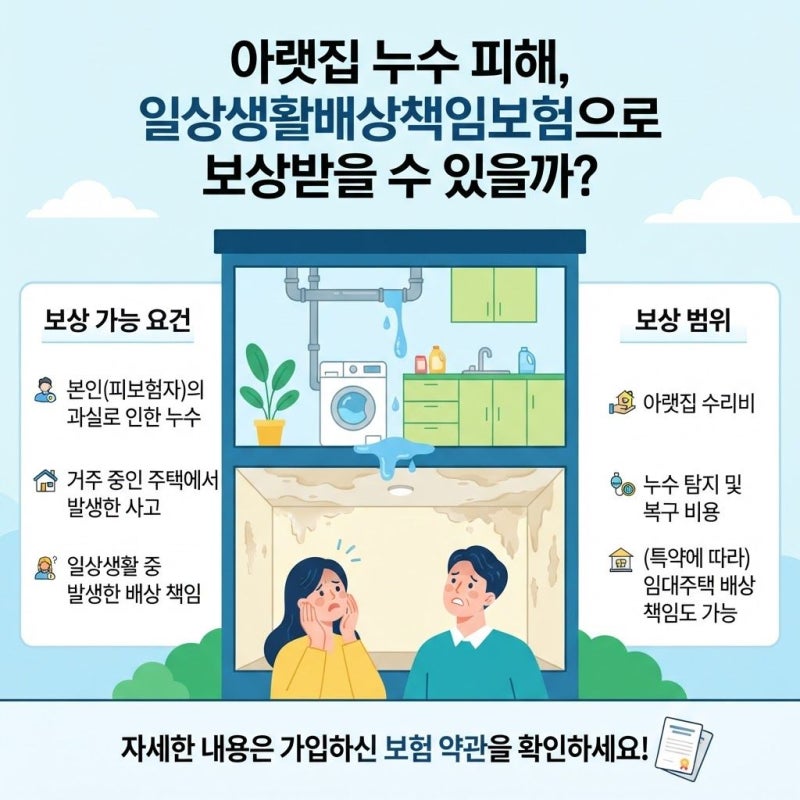
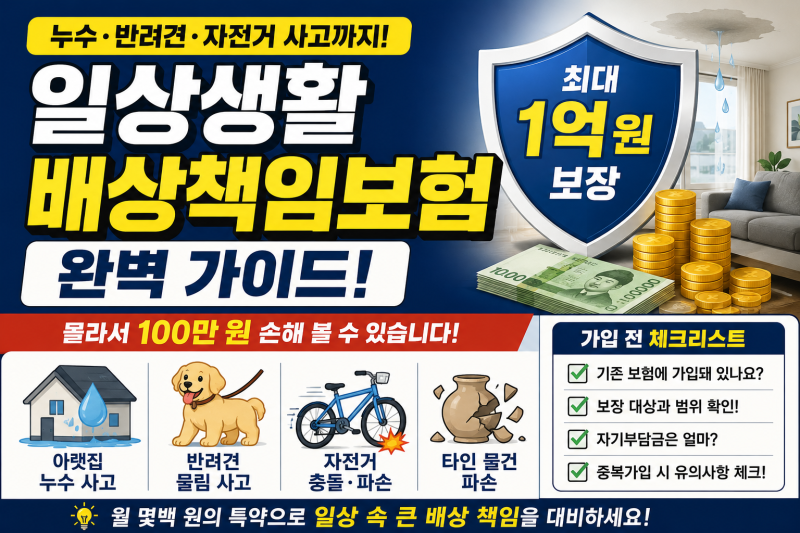
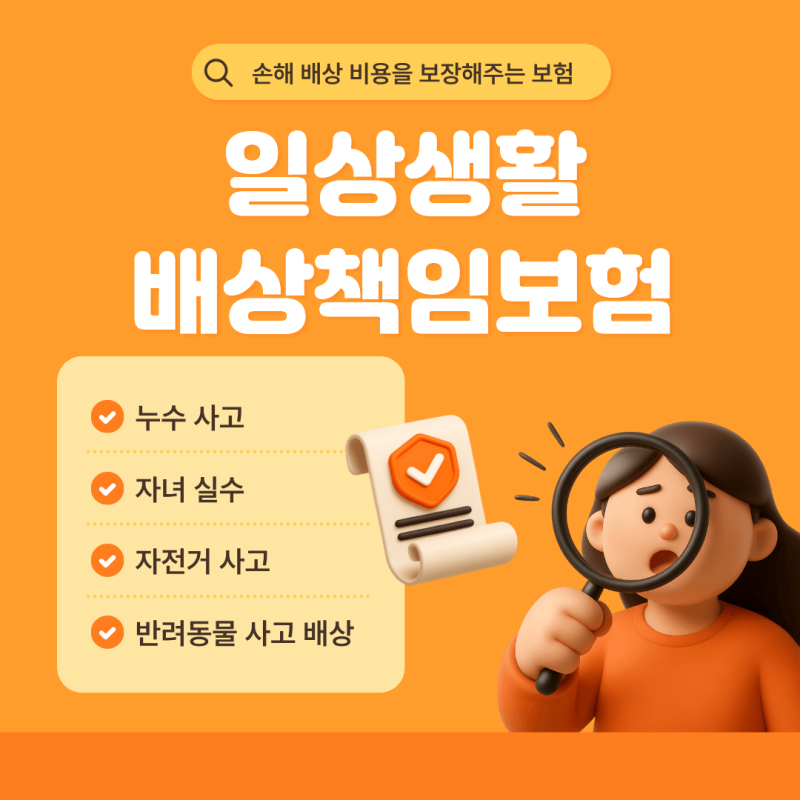
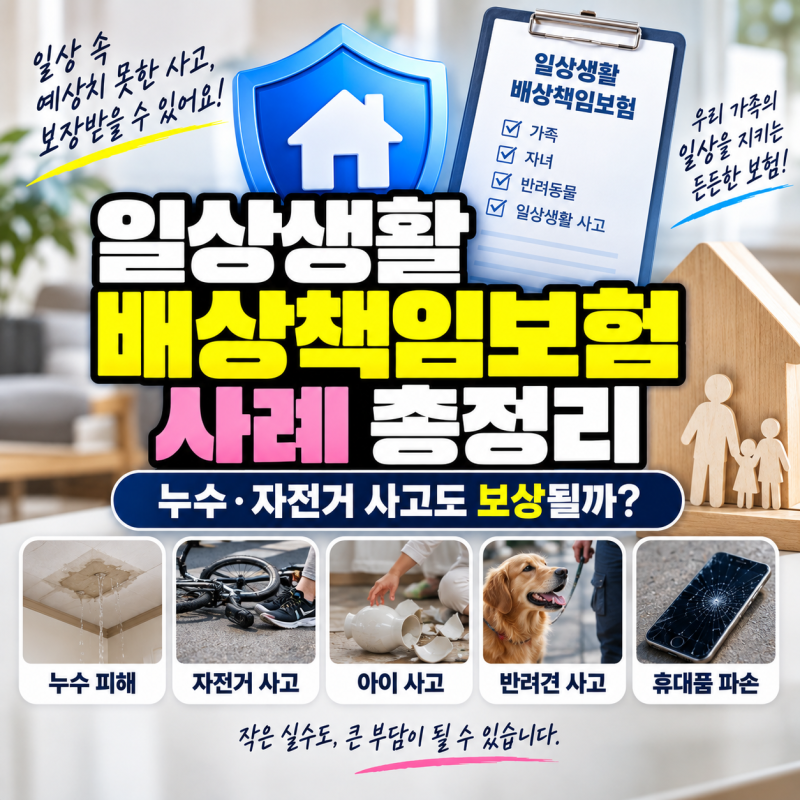
특히 아랫집 누수 사고나 자녀의 실수로 인한 타인 물건 파손, 반려견 사고 등 흔히 발생하는 사례에서도 책임 주체나 약관 내용에 따라 보상 여부가 달라질 수 있어 주의가 필요합니다.
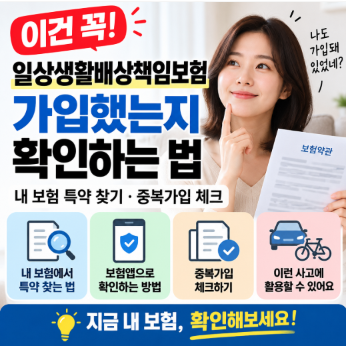
이 보험은 실손보험이나 화재보험 등 다른 상품의 특약 형태로 가입되는 경우가 많아 본인이 가입했는지조차 모르는 경우도 흔합니다. 또한, 여러 보험에 중복으로 가입했더라도 실제 손해액을 초과하여 두 배로 보상받을 수는 없습니다.
가족 간 발생한 사고나 직무 수행 중 사고, 전동킥보드 사고 등은 약관상 보상 대상에서 제외되는 경우가 많으며, 자기부담금이 적용될 수도 있습니다. 이사 후 주소 변경을 보험사에 알리지 않으면 문제가 발생할 수도 있으니 꼼꼼한 확인이 필수입니다.
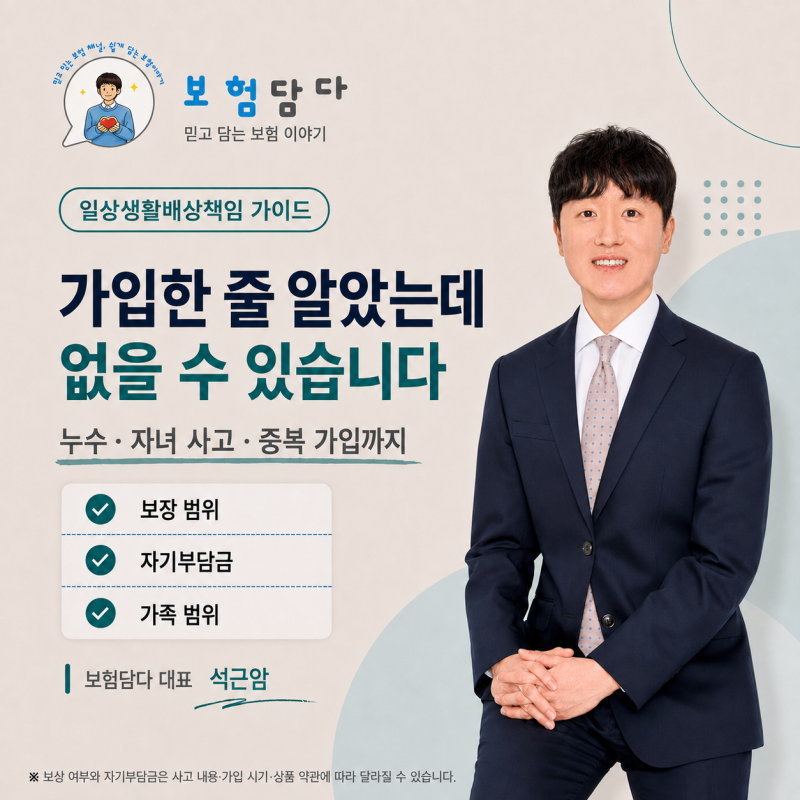
따라서 일상생활책임보험에 가입할 때는 보상 한도뿐만 아니라 피보험자 범위, 주택 정보, 자기부담금, 그리고 보상 제외 항목 등을 면밀히 검토해야 합니다. 사고 발생 시에도 무조건 보상을 기대하기보다 책임 주체와 약관 적용 여부를 먼저 확인하는 것이 중요합니다.
단순히 보험에 들었다는 안도감보다는 약관 내용을 정확히 이해하고 대비하는 현명한 자세가 필요합니다.
중복 가입해도 실제 손해액을 초과하여 두 배로 보상되지 않으며, 누수나 가족 간 사고는 책임 주체나 약관에 따라 보상 여부가 달라질 수 있습니다.
가입 시 보상 한도 외에 기존 특약 중복 여부, 피보험자 범위, 주택 주소, 자기부담금, 보상 제외 항목 등을 꼼꼼히 확인하는 것이 중요합니다. 일상생활책임보험은 일상에서 발생할 수 있는 예기치 못한 사고에 대비하는 중요한 보험입니다.
하지만 많은 사람이 단순히 가입만 하면 모든 상황에서 보상을 받을 수 있다고 오해하곤 합니다. 실제로는 타인에게 법률상 배상책임을 져야 하고, 보험 약관에서 정한 보상 대상에 해당해야만 보험금이 지급됩니다.
특히 아랫집 누수 사고나 자녀의 실수로 인한 타인 물건 파손, 반려견 사고 등 흔히 발생하는 사례에서도 책임 주체나 약관 내용에 따라 보상 여부가 달라질 수 있어 주의가 필요합니다.
이 보험은 실손보험이나 화재보험 등 다른 상품의 특약 형태로 가입되는 경우가 많아 본인이 가입했는지조차 모르는 경우도 흔합니다. 또한, 여러 보험에 중복으로 가입했더라도 실제 손해액을 초과하여 두 배로 보상받을 수는 없습니다.
가족 간 발생한 사고나 직무 수행 중 사고, 전동킥보드 사고 등은 약관상 보상 대상에서 제외되는 경우가 많으며, 자기부담금이 적용될 수도 있습니다. 이사 후 주소 변경을 보험사에 알리지 않으면 문제가 발생할 수도 있으니 꼼꼼한 확인이 필수입니다.
따라서 일상생활책임보험에 가입할 때는 보상 한도뿐만 아니라 피보험자 범위, 주택 정보, 자기부담금, 그리고 보상 제외 항목 등을 면밀히 검토해야 합니다. 사고 발생 시에도 무조건 보상을 기대하기보다 책임 주체와 약관 적용 여부를 먼저 확인하는 것이 중요합니다.
단순히 보험에 들었다는 안도감보다는 약관 내용을 정확히 이해하고 대비하는 현명한 자세가 필요합니다.