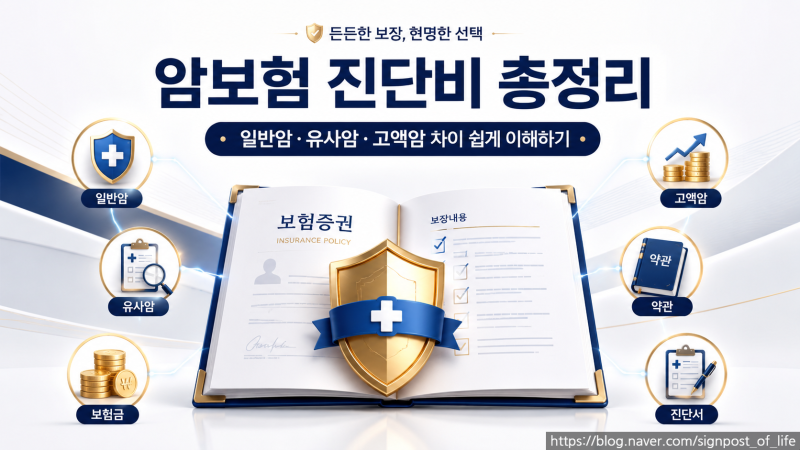
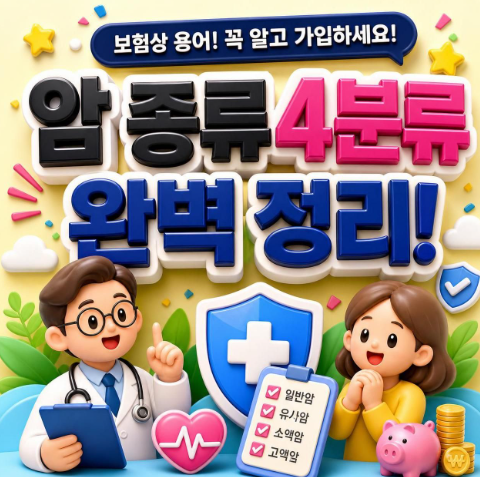
보험에서 암은 의학적 분류와 다르게 보험금 지급 기준에 따라 일반암, 유사암, 소액암, 고액암 4가지로 나뉩니다.
갑상선암, 기타피부암, 제자리암, 경계성종양은 유사암으로 분류되어 일반암 진단비의 10~20%만 지급되며, 유방암, 전립선암 등은 소액암으로 분류될 수 있습니다.
같은 암이라도 보험사 약관에 따라 분류와 지급액이 달라지므로, 암보험 가입 시에는 암의 이름이 아닌 약관상 분류 기준을 반드시 확인해야 합니다. 암보험 가입 시 가장 혼란스러운 부분은 '암의 종류'입니다.
의학적 분류와 달리 보험에서는 보험금 지급 기준에 따라 암을 여러 가지로 나누어 보장합니다. 일반암, 유사암, 소액암, 고액암 등 복잡한 분류 체계를 이해하지 못하면 예상치 못한 손해를 볼 수 있습니다.
같은 암 진단이라도 분류에 따라 보험금이 크게 달라지므로, 암보험종류별 특징을 명확히 아는 것이 중요합니다. 보험상 암은 크게 네 가지입니다. '일반암'은 위암, 폐암 등 대부분의 악성암으로 진단비 기준이 됩니다.
'유사암'은 갑상선암, 기타피부암, 제자리암, 경계성종양으로, 일반암 진단비의 10~20%만 지급되는 경우가 많습니다. 발병률 높은 갑상선암이 유사암이라는 점은 중요합니다.
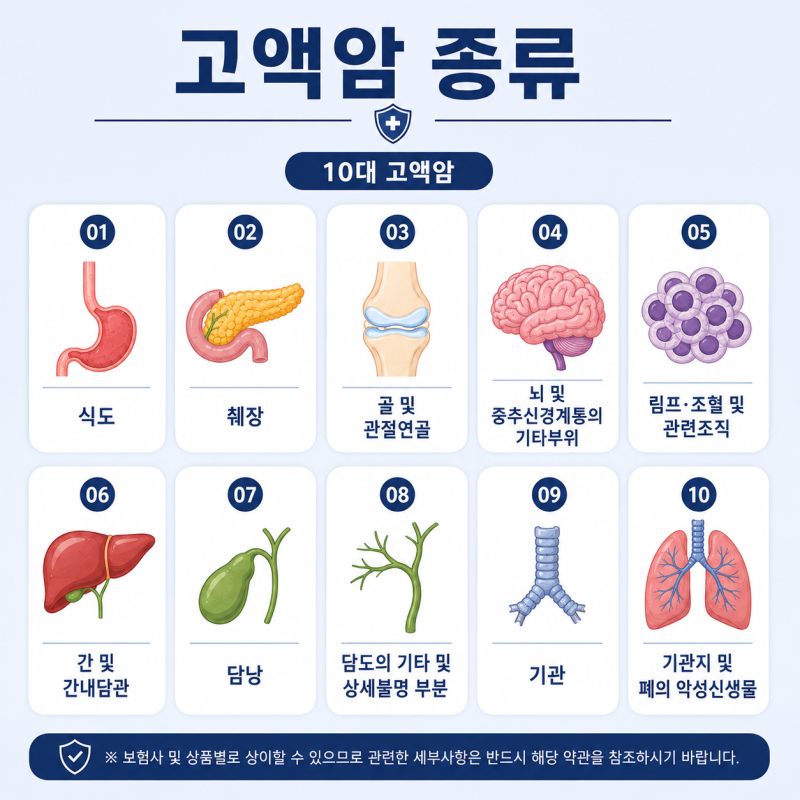
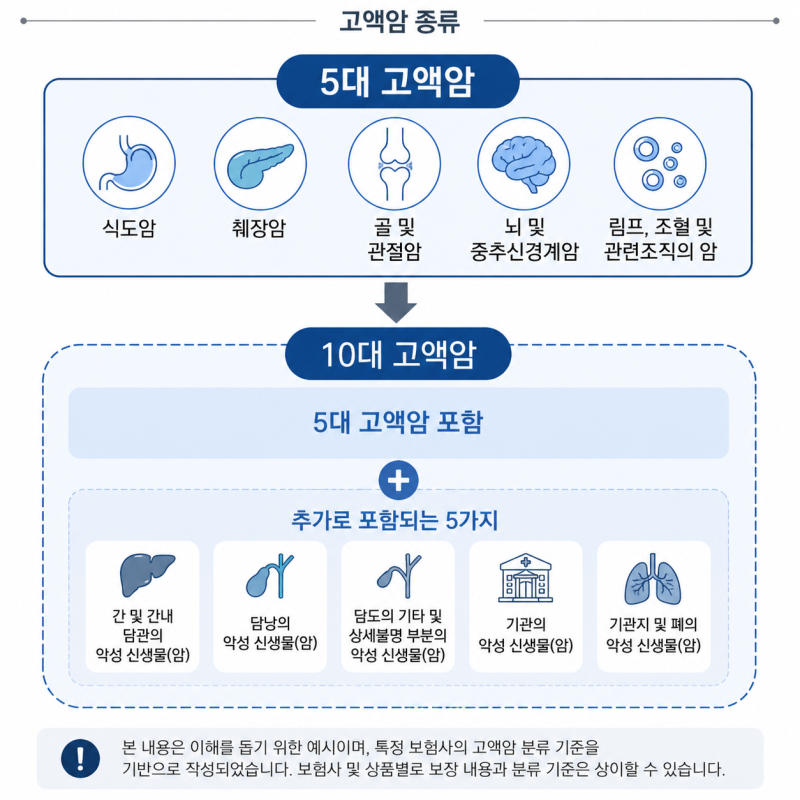
'소액암'은 유방암, 전립선암 등이 해당되며, 최근에는 일반암으로 보장하는 상품도 늘고 있습니다. '고액암'은 뇌암, 백혈병 등 치료비 부담이 큰 암으로 추가 보장을 받습니다. 이 분류는 보험사 약관마다 다를 수 있습니다.
따라서 암보험 가입 시에는 단순히 '암 진단비 5천만원' 같은 금액만 볼 것이 아니라, 내가 걱정하는 특정 암이 어떤 분류에 속하는지, 그에 따른 보장 금액은 얼마인지 약관을 통해 꼼꼼히 확인해야 합니다.
유방암이 소액암인지, 대장점막내암이 일반암인지 등을 반드시 살펴봐야 합니다. 암의 이름만 보고 판단하기보다 실제 약관상 분류 기준과 지급 조건을 파악하는 것이 현명한 암보험 선택의 핵심입니다.
갑상선암, 기타피부암, 제자리암, 경계성종양은 유사암으로 분류되어 일반암 진단비의 10~20%만 지급되며, 유방암, 전립선암 등은 소액암으로 분류될 수 있습니다.
같은 암이라도 보험사 약관에 따라 분류와 지급액이 달라지므로, 암보험 가입 시에는 암의 이름이 아닌 약관상 분류 기준을 반드시 확인해야 합니다. 암보험 가입 시 가장 혼란스러운 부분은 '암의 종류'입니다.
의학적 분류와 달리 보험에서는 보험금 지급 기준에 따라 암을 여러 가지로 나누어 보장합니다. 일반암, 유사암, 소액암, 고액암 등 복잡한 분류 체계를 이해하지 못하면 예상치 못한 손해를 볼 수 있습니다.
같은 암 진단이라도 분류에 따라 보험금이 크게 달라지므로, 암보험종류별 특징을 명확히 아는 것이 중요합니다. 보험상 암은 크게 네 가지입니다. '일반암'은 위암, 폐암 등 대부분의 악성암으로 진단비 기준이 됩니다.
'유사암'은 갑상선암, 기타피부암, 제자리암, 경계성종양으로, 일반암 진단비의 10~20%만 지급되는 경우가 많습니다. 발병률 높은 갑상선암이 유사암이라는 점은 중요합니다.
'소액암'은 유방암, 전립선암 등이 해당되며, 최근에는 일반암으로 보장하는 상품도 늘고 있습니다. '고액암'은 뇌암, 백혈병 등 치료비 부담이 큰 암으로 추가 보장을 받습니다. 이 분류는 보험사 약관마다 다를 수 있습니다.
따라서 암보험 가입 시에는 단순히 '암 진단비 5천만원' 같은 금액만 볼 것이 아니라, 내가 걱정하는 특정 암이 어떤 분류에 속하는지, 그에 따른 보장 금액은 얼마인지 약관을 통해 꼼꼼히 확인해야 합니다.
유방암이 소액암인지, 대장점막내암이 일반암인지 등을 반드시 살펴봐야 합니다. 암의 이름만 보고 판단하기보다 실제 약관상 분류 기준과 지급 조건을 파악하는 것이 현명한 암보험 선택의 핵심입니다.