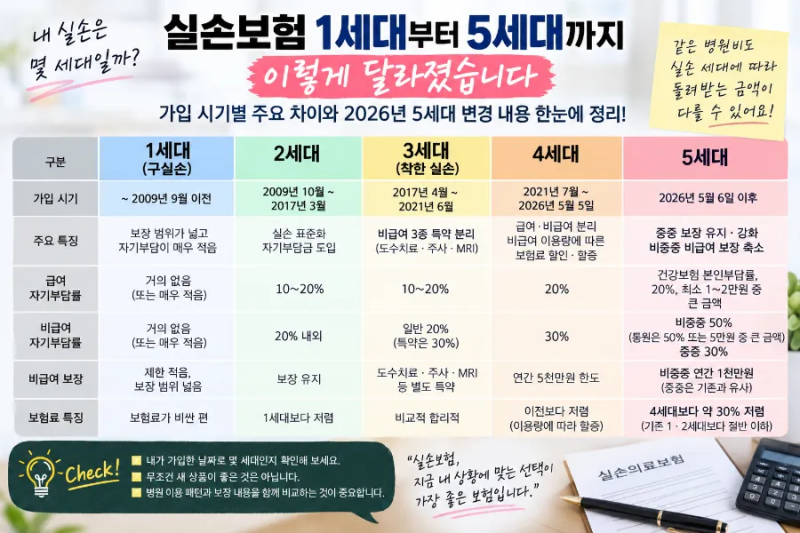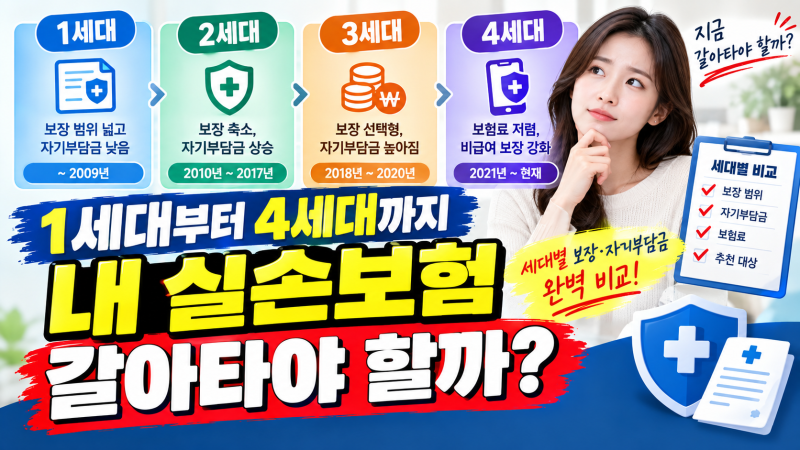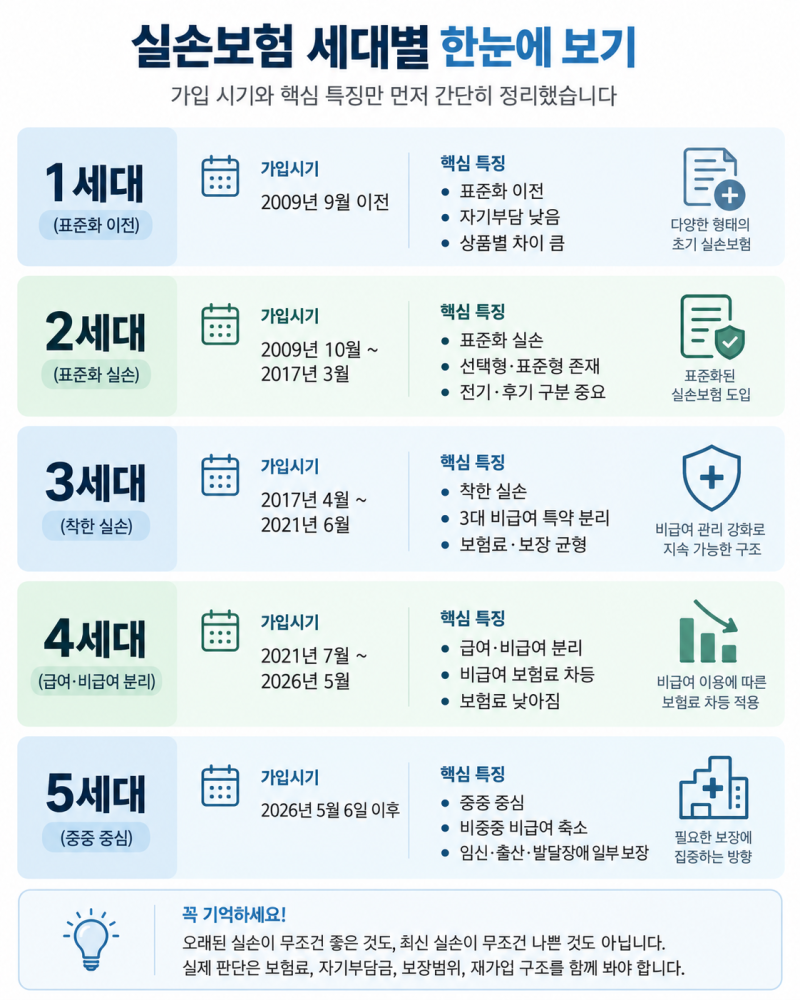
1세대 실손보험은 2009년 9월 이전 판매된 상품으로, 회사별 약관 차이가 크고 자기부담금이 매우 낮습니다. 입원비 자기부담금이 거의 없거나 비급여 보장이 넓어 병원비 대부분을 보장받을 수 있는 장점이 있습니다.
하지만 높은 보험료 인상폭과 갱신 부담으로 인해 무조건 유리하다고 볼 수 없어 현재 의료 이용량과 비교가 필요합니다. 실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분됩니다.
2009년 9월 이전 판매된 1세대 실손보험은 '구실손'으로 불리며 넓은 보장으로 좋은 평가를 받기도 합니다. 하지만 과연 1세대 실손이 모든 가입자에게 무조건 유리할까요? 본문에서는 1세대 실손보험의 보장 내용과 단점들을 분석하여 현명한 판단을 돕고자 합니다.
1세대 실손보험 보장은 표준화 이전 상품으로 회사별 약관 차이가 크지만, 자기부담금이 거의 없거나 매우 낮아 병원비 대부분을 보장받을 수 있었습니다. 비급여 보장 범위 또한 넓어 병원 이용이 잦은 경우 유리합니다.
하지만 넓은 보장만큼 높은 보험료 부담이 따르며, 갱신 시 인상폭이 커 나이가 들수록 감당하기 어려울 수 있습니다. 따라서 무조건 유지하는 것이 최선은 아닙니다.
결론적으로 1세대 실손보험 보장은 과거 파격적이었지만, 현재는 개인 의료 이용량과 경제적 상황을 종합적으로 고려해야 합니다. 병원을 거의 이용하지 않는데 높은 보험료를 계속 납부하는 것은 비효율적일 수 있습니다.
자신의 약관을 확인하고, 현재 의료 이용 패턴과 미래 보험료 부담을 예측하여 현명한 유지 또는 전환 결정을 내리는 것이 중요합니다.
하지만 높은 보험료 인상폭과 갱신 부담으로 인해 무조건 유리하다고 볼 수 없어 현재 의료 이용량과 비교가 필요합니다. 실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분됩니다.
2009년 9월 이전 판매된 1세대 실손보험은 '구실손'으로 불리며 넓은 보장으로 좋은 평가를 받기도 합니다. 하지만 과연 1세대 실손이 모든 가입자에게 무조건 유리할까요? 본문에서는 1세대 실손보험의 보장 내용과 단점들을 분석하여 현명한 판단을 돕고자 합니다.
1세대 실손보험 보장은 표준화 이전 상품으로 회사별 약관 차이가 크지만, 자기부담금이 거의 없거나 매우 낮아 병원비 대부분을 보장받을 수 있었습니다. 비급여 보장 범위 또한 넓어 병원 이용이 잦은 경우 유리합니다.
하지만 넓은 보장만큼 높은 보험료 부담이 따르며, 갱신 시 인상폭이 커 나이가 들수록 감당하기 어려울 수 있습니다. 따라서 무조건 유지하는 것이 최선은 아닙니다.
결론적으로 1세대 실손보험 보장은 과거 파격적이었지만, 현재는 개인 의료 이용량과 경제적 상황을 종합적으로 고려해야 합니다. 병원을 거의 이용하지 않는데 높은 보험료를 계속 납부하는 것은 비효율적일 수 있습니다.
자신의 약관을 확인하고, 현재 의료 이용 패턴과 미래 보험료 부담을 예측하여 현명한 유지 또는 전환 결정을 내리는 것이 중요합니다.