
청년도약계좌를 일반 중도해지하면 정부기여금 소멸, 비과세 혜택 상실, 낮은 이율 적용 등 큰 손실이 발생합니다. 퇴직, 혼인, 출산 등 특별중도해지 요건 충족 시 정부기여금과 비과세 혜택을 100% 유지하며 해지할 수 있습니다.
청년미래적금으로 갈아탈 때는 반드시 미래적금 계좌 개설 후 도약계좌 특별중도해지를 진행해야 혜택 손실을 막을 수 있습니다. 청년도약계좌와 청년미래적금은 청년층의 자산 형성을 돕는 대표적인 금융 상품입니다.
최근 청년미래적금이 출시되면서 기존 청년도약계좌 가입자들이 갈아타기를 고민하는 경우가 많아졌습니다. 하지만 이 과정에서 잘못된 정보나 순서로 인해 소중한 혜택을 잃을 수 있어 주의가 필요합니다.
특히 청년도약계좌를 중도 해지할 경우, 일반 해지와 특별 중도해지 간의 차이를 명확히 이해하는 것이 중요합니다. 청년도약계좌를 일반 중도해지하면 그동안 쌓였던 정부기여금이 소멸되고, 비과세 혜택이 사라져 일반 과세로 전환됩니다.
또한, 약정 금리가 아닌 매우 낮은 중도해지 이율이 적용되어 큰 손실을 볼 수 있습니다. 그러나 퇴직, 사업장 폐업, 혼인, 출산, 생애최초 주택구입 등 특정 사유에 해당하는 '특별 중도해지'를 활용하면 정부기여금과 비과세 혜택을 100% 유지할 수 있습니다.
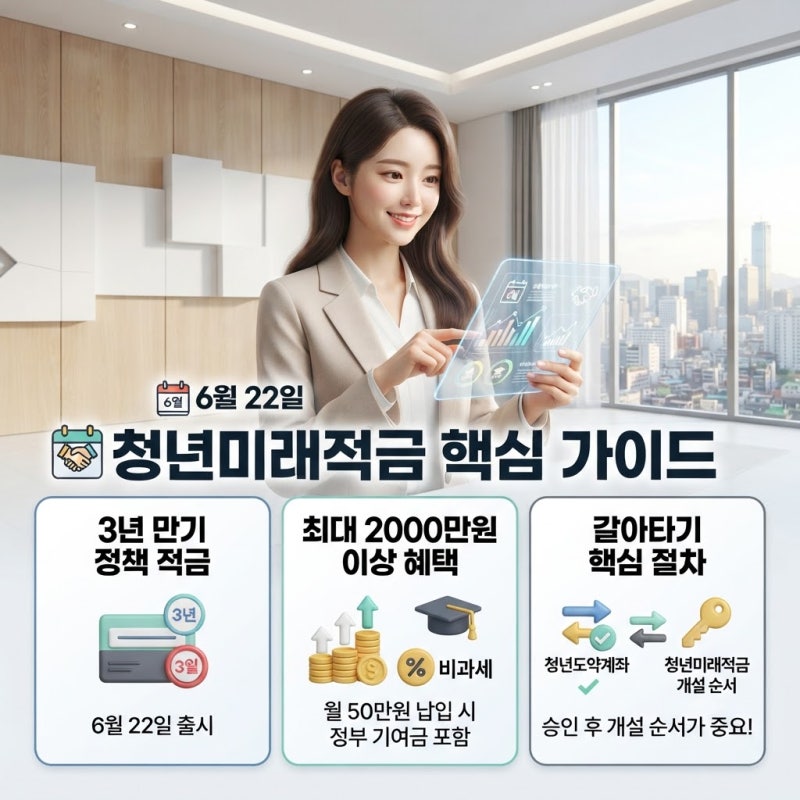
실제 사례에서는 3년 유지 후 특별 중도해지로 2천만원 이상의 목돈을 성공적으로 수령한 경우도 있습니다. 5년 만기인 청년도약계좌의 긴 만기 기간이 부담스럽거나, 특정 시점에 자금 유동성이 필요한 경우 청년미래적금으로 갈아타는 것이 현명한 선택이 될 수 있습니다.
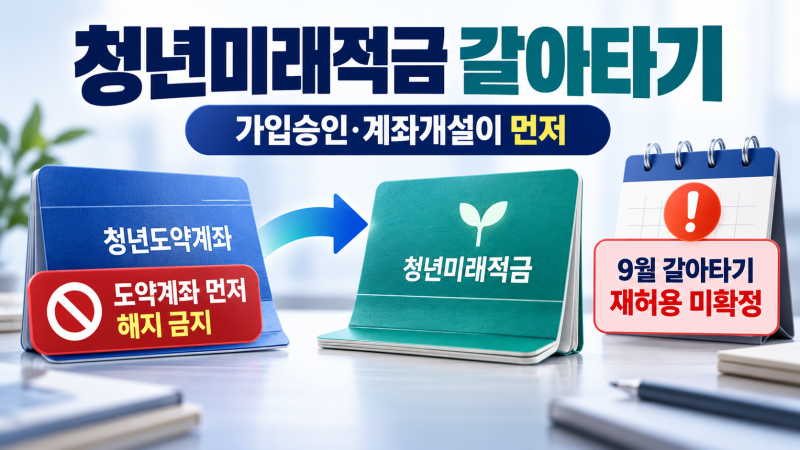
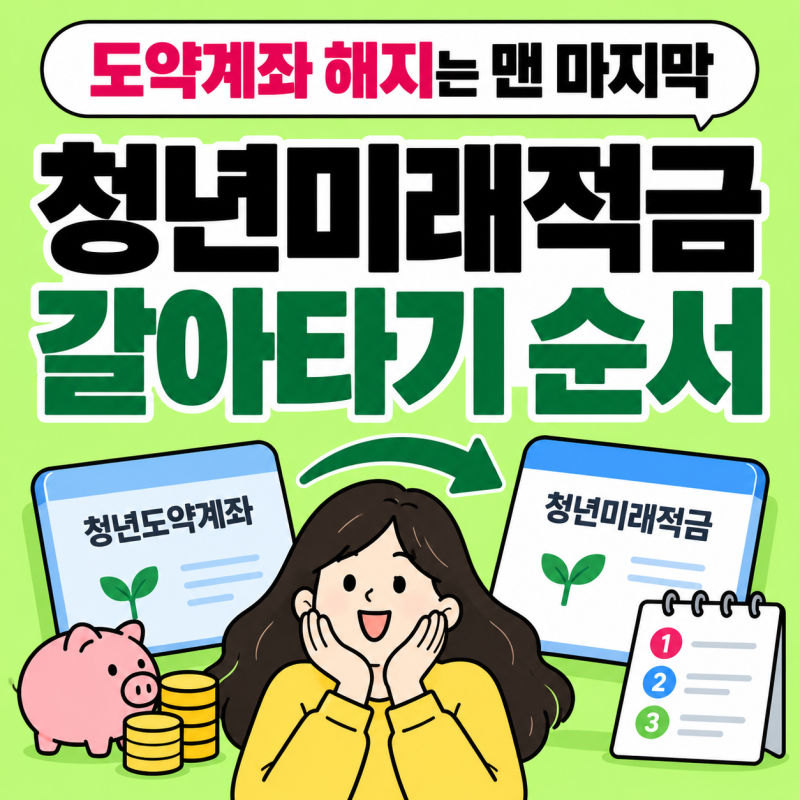
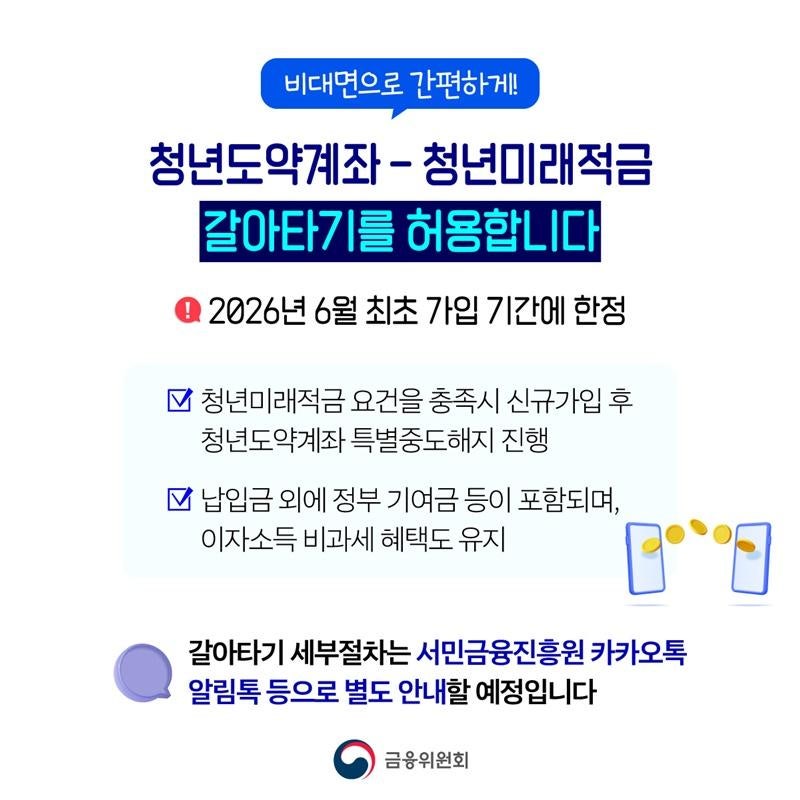
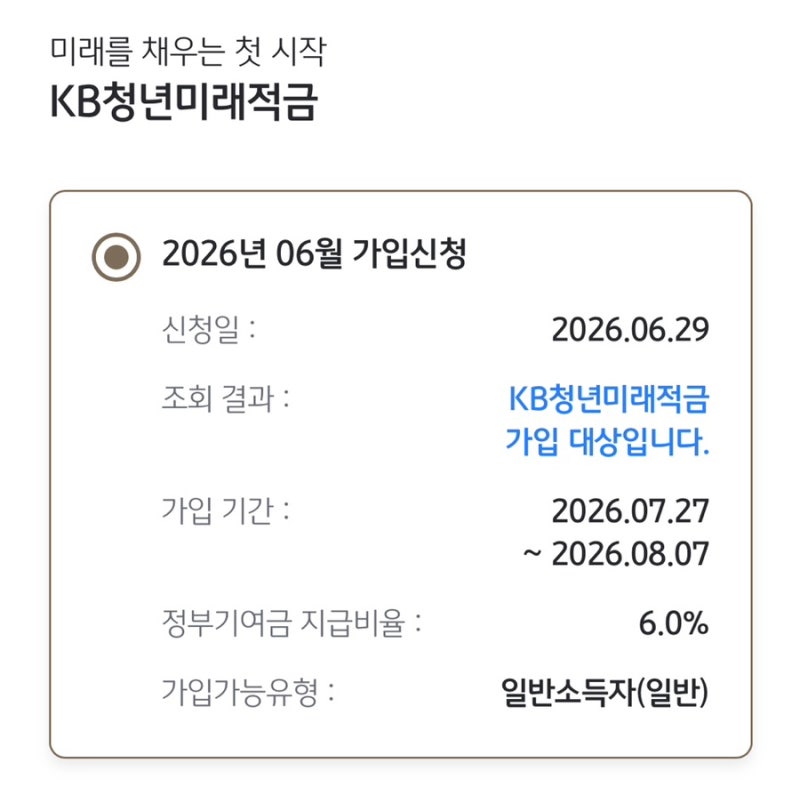
가장 중요한 것은 갈아타기 절차의 순서입니다. 청년도약계좌에서 청년미래적금으로 갈아탈 때는 반드시 청년미래적금 계좌를 먼저 개설한 후, 청년도약계좌를 특별 중도해지해야 합니다.
만약 이 순서가 뒤바뀌거나 일반 해지를 먼저 진행하면, 정부기여금과 비과세 혜택을 모두 잃게 될 수 있습니다. 두 상품의 만기 기간, 월 납입 한도, 정부기여금 지급 방식 등을 비교하여 자신의 재정 목표와 상황에 맞는 최적의 선택을 하는 것이 중요합니다.
복잡해 보이는 금융 상품이지만, 올바른 정보를 숙지하고 절차를 따른다면 청년 자산 형성에 큰 도움이 될 것입니다.
청년미래적금으로 갈아탈 때는 반드시 미래적금 계좌 개설 후 도약계좌 특별중도해지를 진행해야 혜택 손실을 막을 수 있습니다. 청년도약계좌와 청년미래적금은 청년층의 자산 형성을 돕는 대표적인 금융 상품입니다.
최근 청년미래적금이 출시되면서 기존 청년도약계좌 가입자들이 갈아타기를 고민하는 경우가 많아졌습니다. 하지만 이 과정에서 잘못된 정보나 순서로 인해 소중한 혜택을 잃을 수 있어 주의가 필요합니다.
특히 청년도약계좌를 중도 해지할 경우, 일반 해지와 특별 중도해지 간의 차이를 명확히 이해하는 것이 중요합니다. 청년도약계좌를 일반 중도해지하면 그동안 쌓였던 정부기여금이 소멸되고, 비과세 혜택이 사라져 일반 과세로 전환됩니다.
또한, 약정 금리가 아닌 매우 낮은 중도해지 이율이 적용되어 큰 손실을 볼 수 있습니다. 그러나 퇴직, 사업장 폐업, 혼인, 출산, 생애최초 주택구입 등 특정 사유에 해당하는 '특별 중도해지'를 활용하면 정부기여금과 비과세 혜택을 100% 유지할 수 있습니다.
실제 사례에서는 3년 유지 후 특별 중도해지로 2천만원 이상의 목돈을 성공적으로 수령한 경우도 있습니다. 5년 만기인 청년도약계좌의 긴 만기 기간이 부담스럽거나, 특정 시점에 자금 유동성이 필요한 경우 청년미래적금으로 갈아타는 것이 현명한 선택이 될 수 있습니다.
가장 중요한 것은 갈아타기 절차의 순서입니다. 청년도약계좌에서 청년미래적금으로 갈아탈 때는 반드시 청년미래적금 계좌를 먼저 개설한 후, 청년도약계좌를 특별 중도해지해야 합니다.
만약 이 순서가 뒤바뀌거나 일반 해지를 먼저 진행하면, 정부기여금과 비과세 혜택을 모두 잃게 될 수 있습니다. 두 상품의 만기 기간, 월 납입 한도, 정부기여금 지급 방식 등을 비교하여 자신의 재정 목표와 상황에 맞는 최적의 선택을 하는 것이 중요합니다.
복잡해 보이는 금융 상품이지만, 올바른 정보를 숙지하고 절차를 따른다면 청년 자산 형성에 큰 도움이 될 것입니다.